会员
 下载APP


本文仅为个人基本面复盘记录,不构成任何投资建议,股市有风险,入市需谨慎,部分为AI生成
一博科技是国内PCB(印制电路板)行业稀缺的PCB设计+PCBA制造一体化服务商,面向通信、工业、服务器、医疗等领域客户,提供电路板设计配套与样品、小批量制造业务,属于电子硬件研发上游配套赛道。依托2026半年报收支、营收增速、资产周转、现金循环、盈利指标,做完整基本面拆解。
一、业务收支结构:主业清晰,利润全部来自经营业务
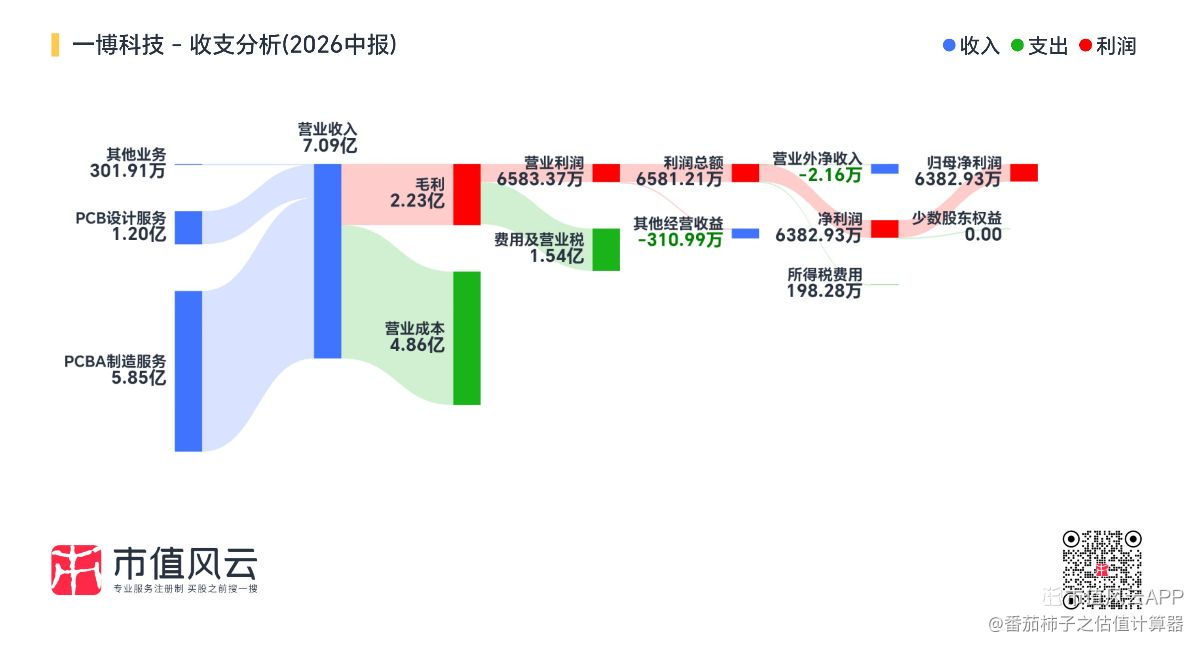
2026上半年实现总营收7.09亿元,业务结构分为三块:
- PCBA制造服务:5.85亿元,为第一大收入来源;
- PCB设计服务:1.20亿元;
- 其他业务:301.91万元。
营收几乎全部来自PCB产业链相关业务,业务聚焦,无杂乱副业。
营业成本4.86亿元,形成毛利2.23亿元;扣除各项费用及营业税合计1.54亿后,营业利润6583.37万元。叠加少量其他经营收益,扣减极小额营业外净损失,最终利润总额6581.21万元,归母净利润6382.93万元,少数股东权益为0。
利润结构非常干净,利润主要来自主营业务,没有大额资产处置、政府补贴等一次性收益,盈利来源扎实。所得税费用仅198.28万,税负水平合理。
二、营收增长:重回高增长区间,走出前几年的增长低谷
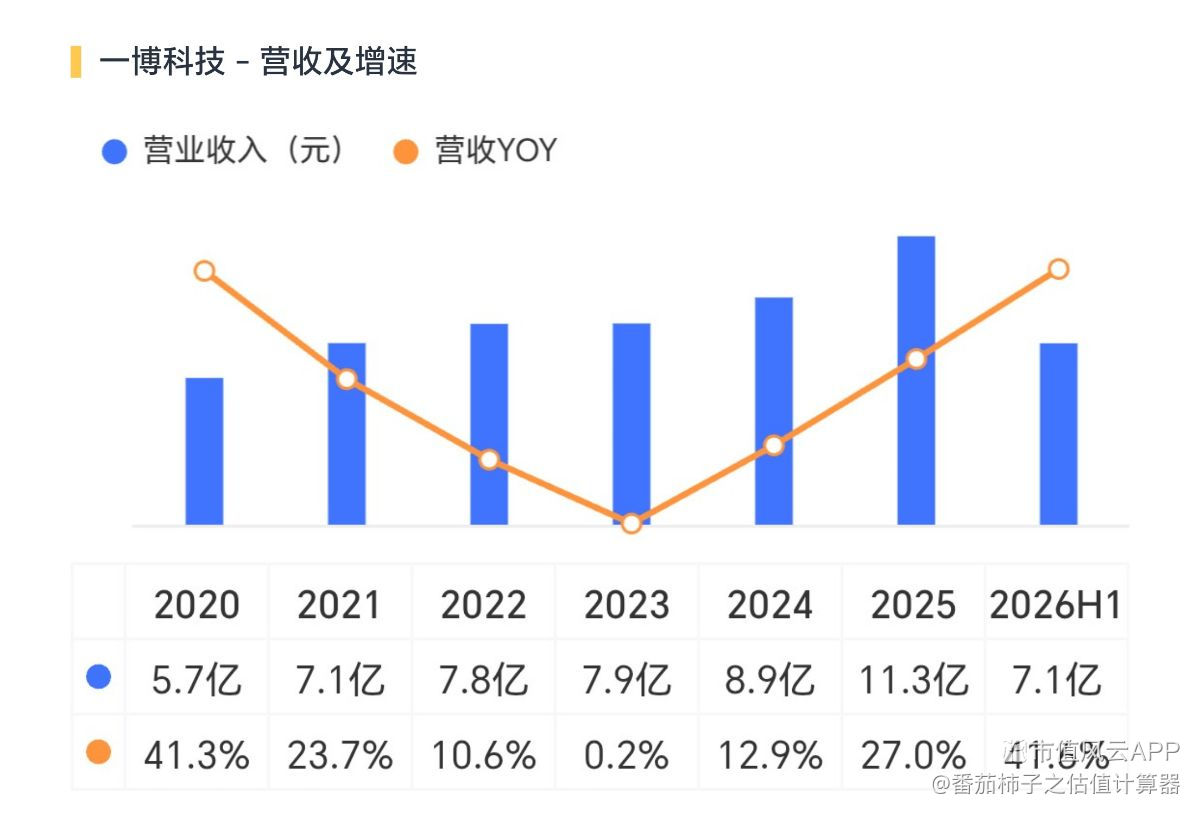
拉长2020-2026H1营收周期:
2020年5.7亿(增速41.3%)→2021年7.1亿(23.7%)→2022年7.8亿(10.6%)→2023年7.9亿(仅0.2%,增长几乎停滞);
2024年8.9亿(12.9%),2025年11.3亿(27.0%),2026上半年营收7.1亿,同比增速41.6%。
2023年是阶段性底部,之后连续两年半增速持续抬升,2026H1重回40%以上的高增长,说明下游客户需求回暖,订单放量,公司业务重新进入扩张周期。作为PCB研发配套企业,业绩回暖侧面反映电子硬件、工业、服务器等下游研发投入回暖。
三、资产周转与现金流:两大核心改善亮点
总资产周转率
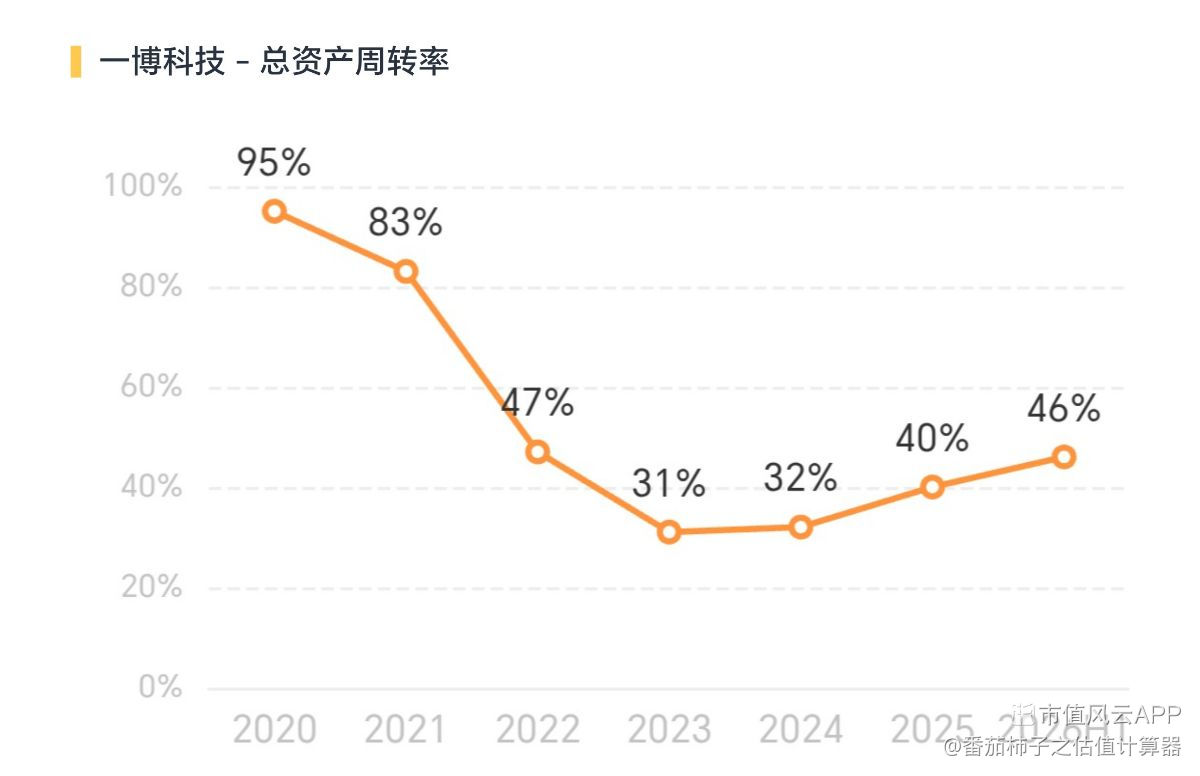
2020年高达95%,之后持续下行,2023年最低至31%,资产利用效率大幅下滑。
2024年32%、2025年40%,2026H1回升至46%,连续三年稳步修复。
代表随着营收增长,存量资产的产出能力在逐步恢复,资产闲置的情况在改善。
现金循环天数(最亮眼指标)
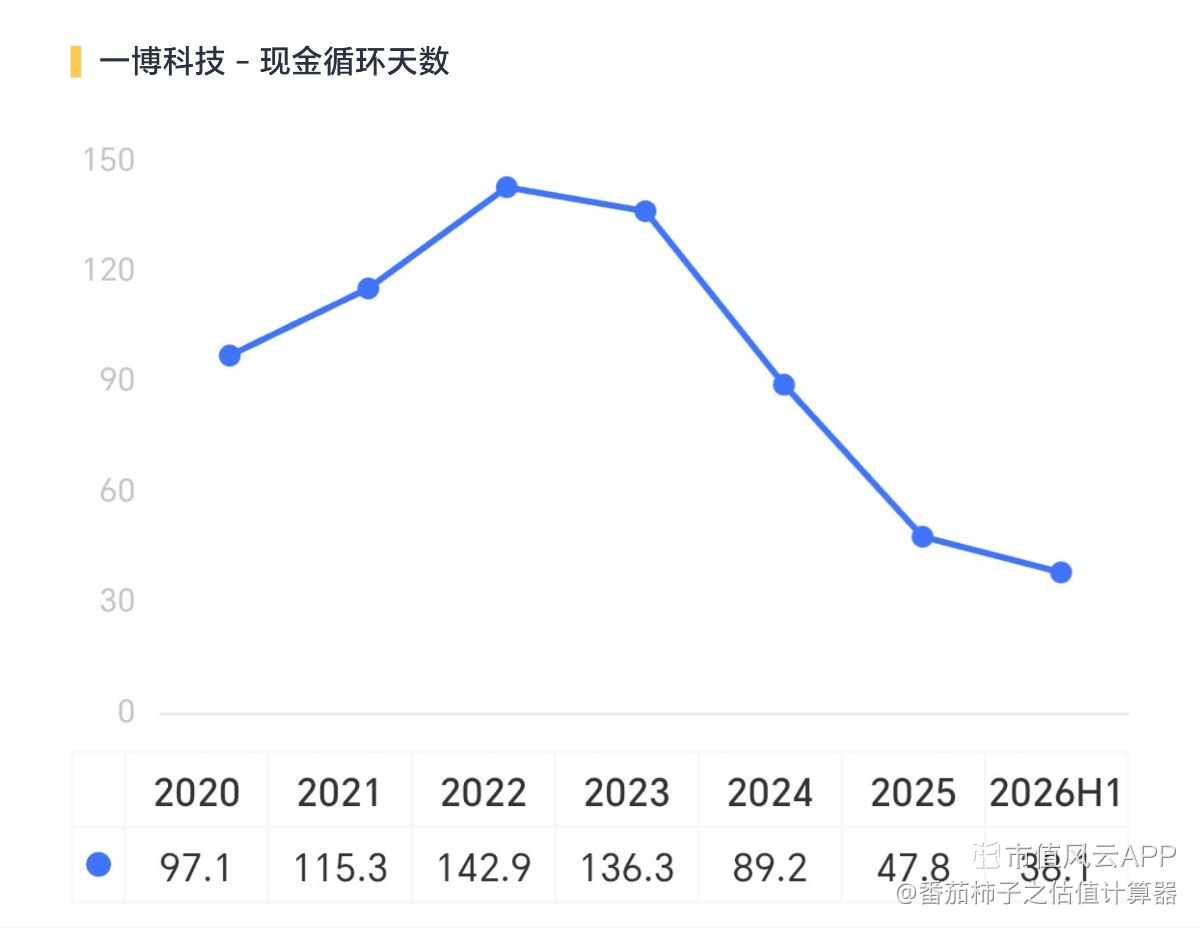
2020年97.1天,2022年冲高至142.9天,资金被存货、应收大量占用,现金流压力大。
随后持续大幅下降:2024年89.2天,2025年47.8天,2026上半年仅38.1天。
现金循环天数大幅压缩,回款速度明显加快,存货周转优化,企业资金占用大幅减少,经营性现金流质量显著改善,这是本份财报最大的加分项。
四、盈利能力:收益率触底回升,逐步修复
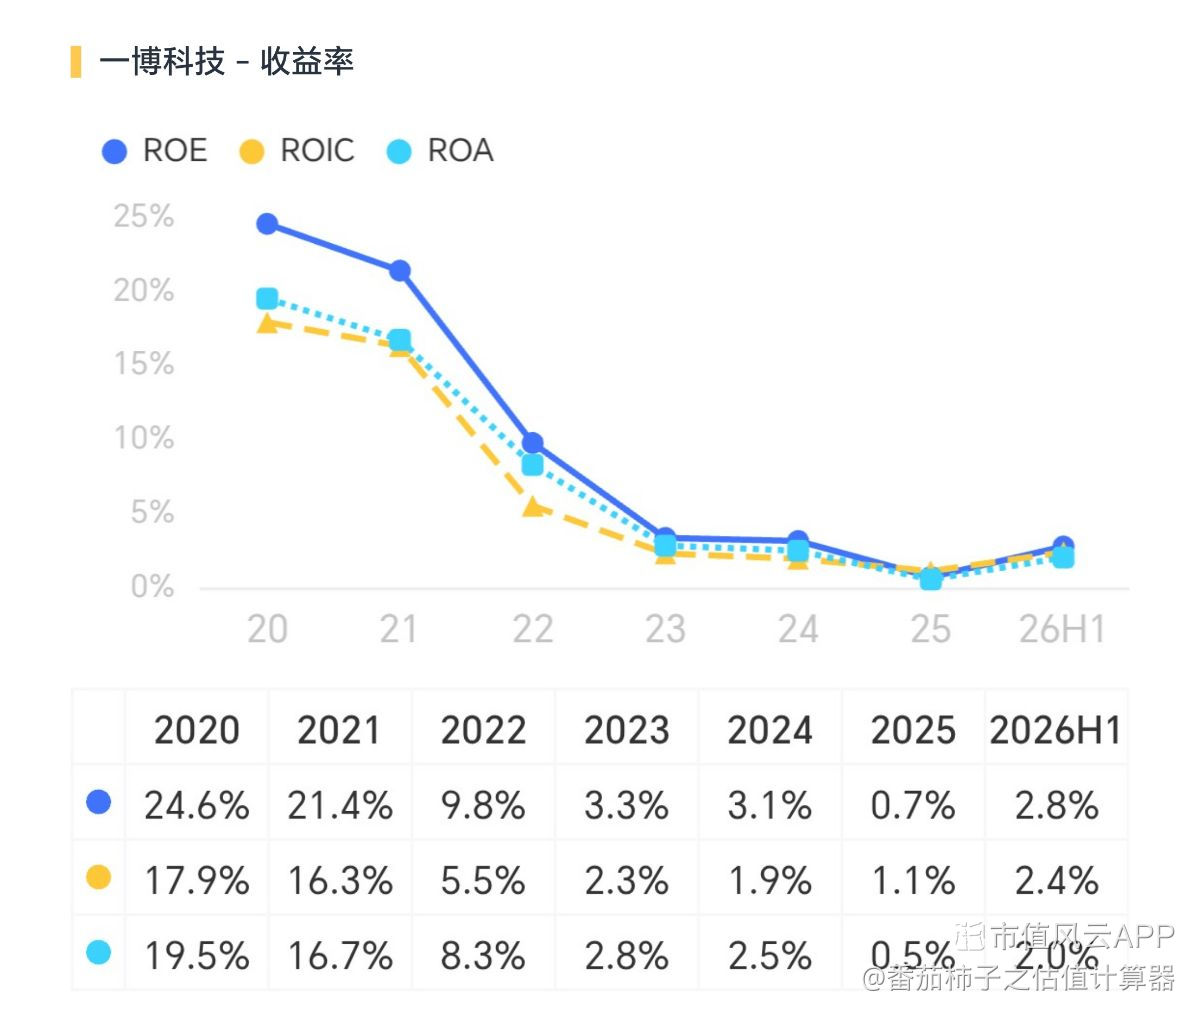
ROE、ROIC、ROA在2020-2025年持续下行:2020年ROE高达24.6%,一路下滑至2025年0.7%,盈利能力跌至阶段低点。
2026H1迎来明显修复:
- ROE:2.8%
- ROIC:2.4%
- ROA:2.0%
三项收益率同步转正回升。逻辑是营收高增、资产周转改善,带动资产回报从底部修复。不过客观来看,目前收益率距离2020-2021年的巅峰水平还有很大差距,属于底部修复阶段,尚未回到高盈利时代。
五、综合总结
核心优势
1. 赛道定位独特:PCB设计+PCBA小批量制造,服务研发阶段客户,和大批量PCB工厂形成差异化竞争;
2. 营收增速回暖:从2023年停滞,到2026H1同比41.6%高增长,下游需求回暖;
3. 现金流大幅改善:现金循环天数大幅压缩,回款变好,资金占用压力显著减轻;
4. 利润干净,无大额非经常性损益,主业盈利真实。
核心风险
1. 盈利能力只是底部修复,ROE、ROA距离历史高点差距较大,盈利弹性仍有待验证;
2. 业务偏研发小批量订单,下游客户资本开支波动会直接影响订单;
3. 电子行业周期属性强,一旦下游硬件研发投入收缩,营收增速会快速回落。
基本面定性
一博科技属于电子上游细分赛道的小而美标的。2026中报呈现明确的底部反转修复特征:营收高增、资产周转改善、现金循环大幅优化,盈利指标触底回升。
当前处于经营拐点观察期,重点跟踪后续季度营收持续性与ROE能否继续抬升。适合持续跟踪基本面变化,需要警惕电子行业周期波动带来的业绩回落风险。