会员
 下载APP

从中国台湾到大陆,从大陆到越南、印尼、缅甸,全球纺织制造行业正在经历第五次大转移,劳动力成本、关税壁垒、贸易摩擦,每一个因素都在推着制造商往南走。
鞋履制造作为其中最典型的劳动力密集型环节,产能迁移趋势尤为明显。比如,华利集团的境内产能只剩1.25%,裕元集团只剩9%,丰泰企业只剩8%,中国制造退场的叙事似乎已经写好。
但有一家公司,当同行把产能纷纷迁往东南亚时,它却把最大规模的产能留在了国内,境内产能占比达67.41%,在可比公司中最高。它就是即将登陆上交所主板的新三板上市公司龙行天下(874884.NQ)。
龙行天下2025年生产了约5,000万双运动鞋,在广东东莞、湖南常德、湖北钟祥布局了三大生产基地,境内主营业务收入34.61亿,仅次于裕元集团,位列行业前二。
在产能外迁浪潮中的逆向坚守,龙行天下守的,是一群正在改写中国运动市场格局的名字。
一、聚光灯之外,龙行天下
近年来国潮崛起,李宁把“中国李宁”带到国际时装周,安踏从晋江小厂长成全球第三大体育用品集团,鸿星尔克则从野性消费中逆袭,把非遗元素穿到了国际赛场。国潮不再是口号,而是消费选择。
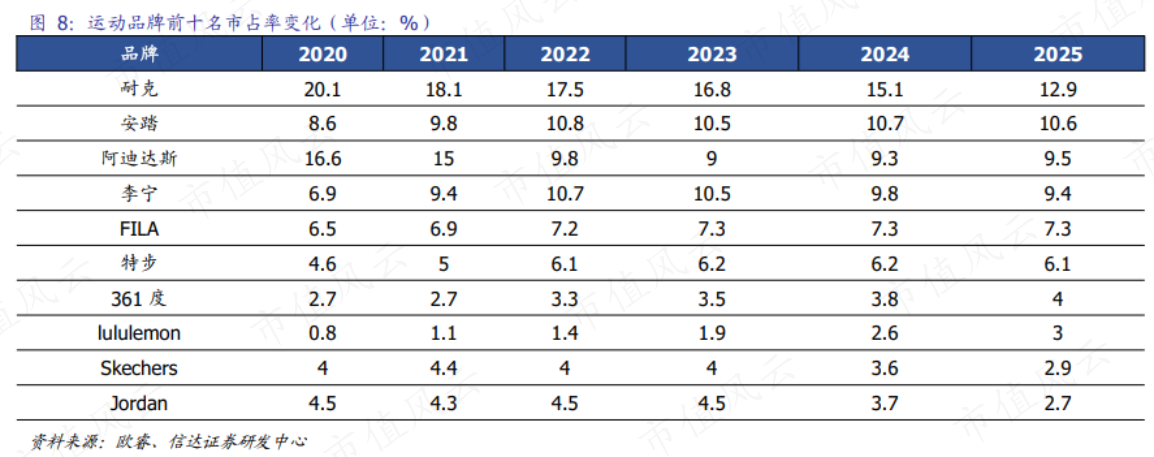
这个选择,也正在改变市场格局。自2013年以来,国内运动服饰市场集中度持续提升。2022年,国内CR4首次超过国际CR2,本土品牌在市场份额上实现了历史性反超。
到2025年,中国运动服饰CR10达到68.4%,国产品牌与外资品牌的市场份额,正在经历一场此消彼长的结构性变化。
具体到品牌层面,2021至2025年,安踏在中国运动鞋服市场的市占率从9.8%持续攀升至21.8%,稳居行业首位。同期,Nike从18.1%的高点回落至12.9%,adidas从15.0%大幅收缩至约9.5%,而李宁市占率则在9.3%-9.5%之间保持稳定。
聚光灯打在品牌身上,灯光之外,龙行天下是那个关键的幕后供应商。
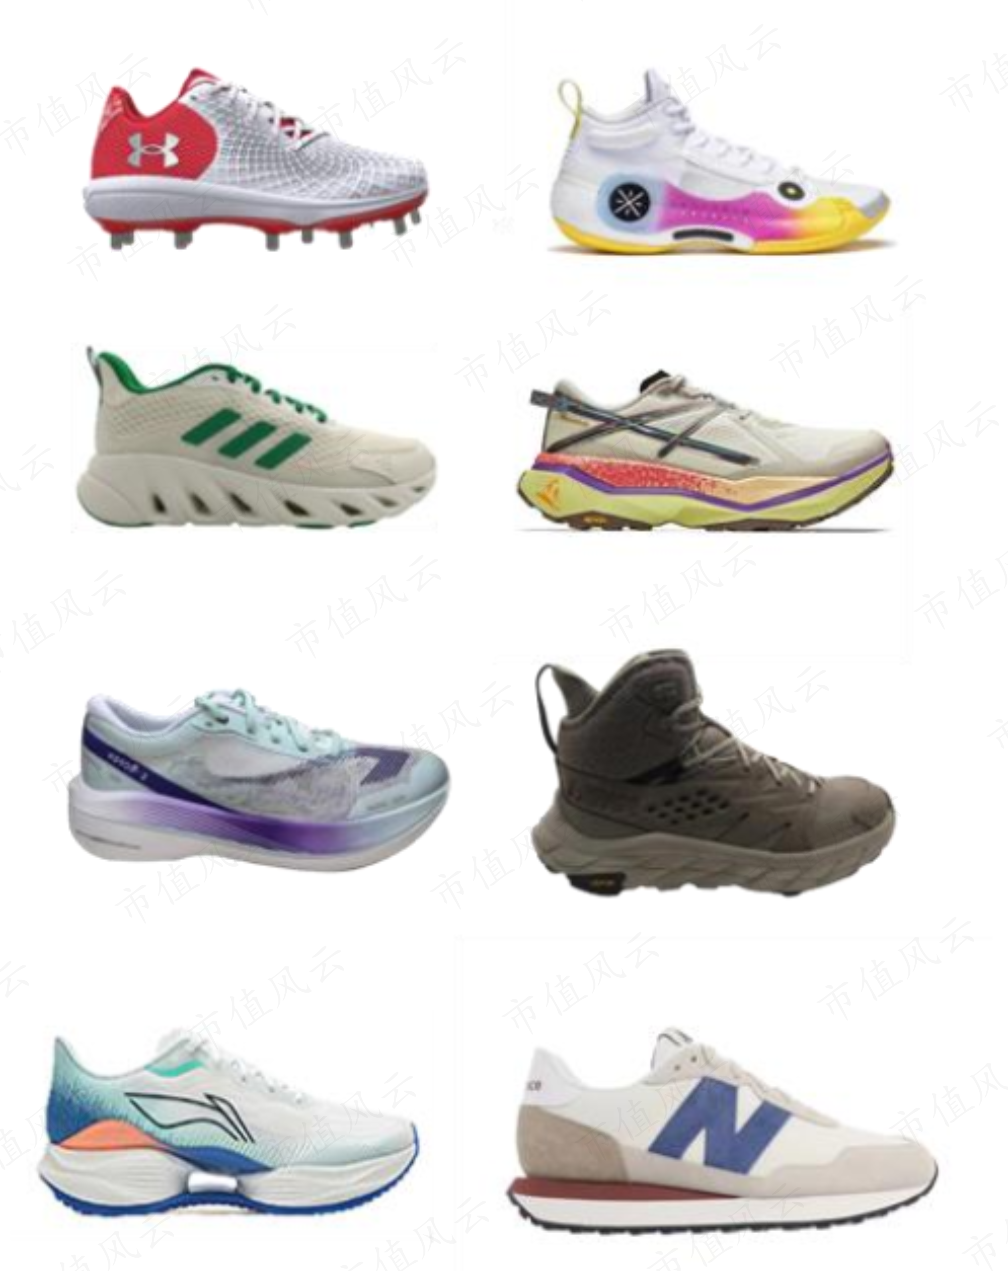
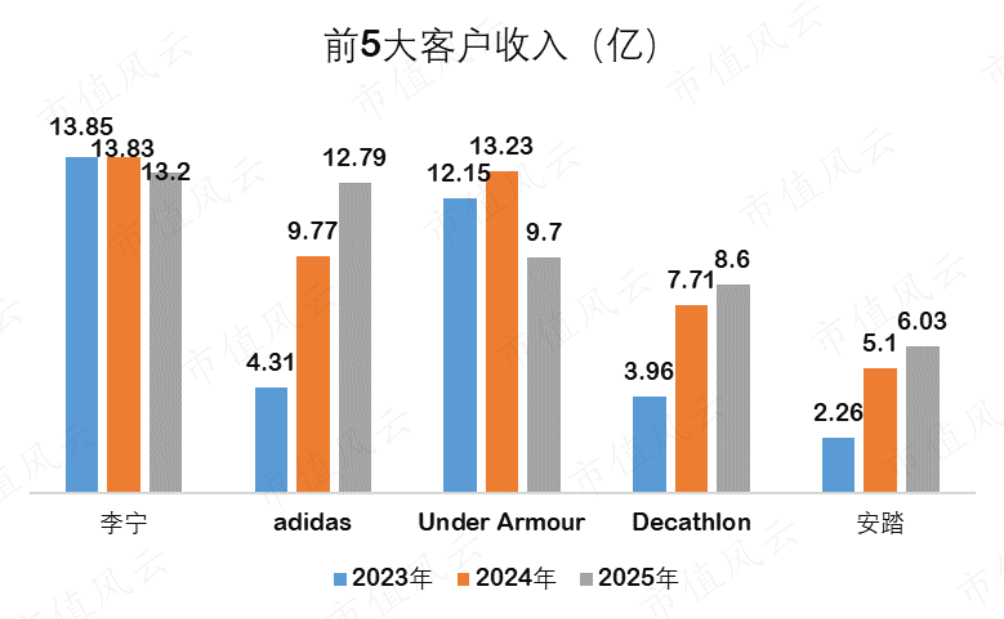
它是李宁的核心供应商,连续三年荣获李宁品牌评价最佳供应商奖。李宁是龙行天下第一大客户,2025年贡献收入13.20亿。
它是安踏的重要供应商。迪桑特、可隆、斐乐,安踏多品牌矩阵扩张背后的鞋履制造,龙行天下是承接方之一。2025年安踏贡献收入6.03亿,较2023年增长约1.7倍。
国潮品牌越强,对本土制造的要求越高。
品牌客户完成企划后,留给供应商的开发窗口只有6到12个月,要快;品质标准向国际品牌看齐,要好;安踏的多品牌矩阵意味着多型体、小批量、快反订单越来越多,一条产线今天做迪桑特、明天做可隆,要灵活。
龙行天下恰好满足这一切。它在境内保留了充足的生产基地,能够就近响应李宁、安踏等品牌的内销订单需求。
二、在中国,为中国智造
另一方面,外资品牌也在本土化。
以adidas为例,自2022年起以“全球品牌、本地思维”模式运营,将产品设计和供应链决策权大幅下放。大中华区销售产品中,超过80%为本地生产,2025年上半年上升至90%。
据《界面新闻》2025年10月报道,目前已有95%在中国生产,超过60%由中国团队设计。通过有效的本土化,adidas在大中华区实现了连续十二个季度的销售额增长。
谁在帮adidas完成这场本土化?龙行天下是核心承接方之一。
它是adidas中国核心供应商。2023年在adidas供应商SPIKE评分体系中得分第一,2024年获得adidas最具竞争力奖和GameChanger大奖。
鞋履自动化生产线项目在adidas举办的2024年及2025年北亚ME峰会上分别荣获“自动化灯塔奖”和“银奖”。精益数字化管理系统在adidas 2026年中国ME峰会上荣获“铜奖”。2026年1-6月,获授adidas中国区鞋类供应商“G.O.A.T.”奖项。
奖项背后,是龙行天下区别于海外组装厂的能力:模具、鞋底、成品鞋、自动化设备全在自己手里,436项专利,其中发明专利24项。海外工厂在鞋材和模具上,对外部供应的依赖更深。龙行天下从开发到量产,链条更短,响应更快。
adidas是龙行天下2025年第二大客户,收入贡献12.79亿,较2023年的4.31亿增长近2倍。这个增速,在龙行天下同期所有客户中最高,也恰好对应adidas在中国市场触底反弹的这一阶段。
龙行天下还是Decathlon(迪卡侬)鞋业全球仅有的5家战略合作伙伴之一。Decathlon收入贡献从2023年的3.96亿增长至2025年的8.60亿,同样是龙行天下增长最快的客户之一。
外资品牌本土化,需要的不只是在中国生产,而是为中国制造。快速响应本土设计团队的需求,灵活适配多品牌、多型体的订单结构,在品质标准不降的前提下压缩开发周期。龙行天下用境内产能和全链条制造能力,承接了这一切。
国潮品牌在崛起,外资品牌在本土化,两条线上,龙行天下都是承接方。境内主营业务收入从2023年的21.51亿增长至2025年的34.61亿,占比从52.41%提升至59.45%,2026年上半年达到62.83%,数字还在往上走。
三、中国锚点+全球布局,供应链韧性样本
中国有全球最完整的鞋材产业链。一双运动鞋涉及的网布、皮料、鞋底、胶水、包装材料,在珠三角和长三角都能找到成熟的配套供应商。
中国有最成熟的产业工人,制鞋是手艺活,一双鞋上百道工序,熟练工的效率和质量稳定性,不是短期培训能替代的。
中国有最高效的物流体系,从东莞、常德、钟祥到全国任何主要城市,依托国内物流网络可实现全国高时效交付。
龙行天下的中国锚点,建立在这一切之上。
但它的客户是全球品牌,需求分布在全球。要服务好这些客户,光有中国产能不够,还需要海外布局来应对关税和贸易风险。
龙行天下已形成中国、越南、印尼三地布局的弹性供应链。境内产能67.41%,越南32.41%,印尼0.18%。美国加关税,越南生产。内销订单,中国生产。品牌本土化,中国基地快速响应。
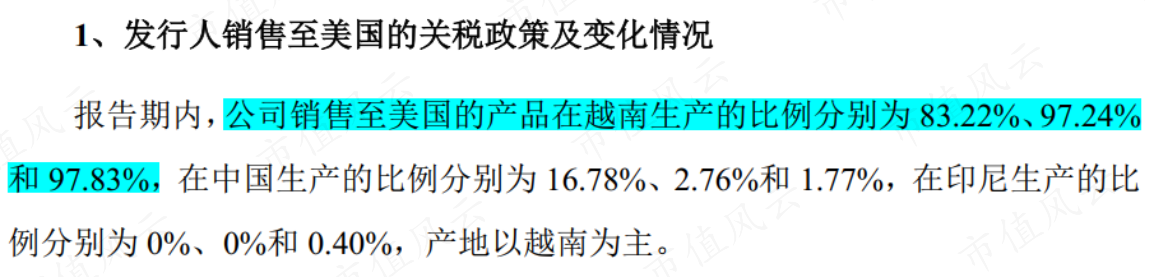
2023至2025年,龙行天下出口美国的产品中,在越南生产的比例分别为83.22%、97.24%和97.83%。越南已成为公司服务美国市场的核心产地。这使得公司在2018年以来中美贸易摩擦中保持了出口的稳定性。
2025年,尽管美国对越南加征对等关税,但公司通过与品牌客户、供应商三方共担关税成本,实际承担的关税金额仅317.92万,占利润总额的1.00%,受波及极小。
根据募投规划,这一产能布局还将进一步深化。
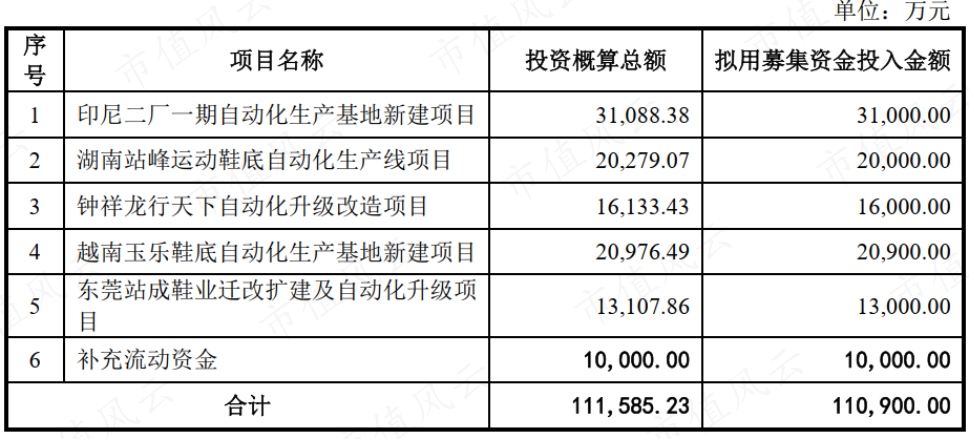
印尼二厂一期达产后将新增600万双成品鞋产能,印尼从0.18%的象征性存在升级为第三产地。
越南玉乐项目将新增3,000万双鞋底产能,越南从成品鞋组装向上游鞋底制造延伸。
湖南站峰项目将新增TPU产能2,622万双及GCU产能329万双,补强中国基地的核心鞋材自主配套能力。钟祥龙行天下和东莞站成鞋业的自动化升级,进一步提升境内基地的生产效率和弹性。
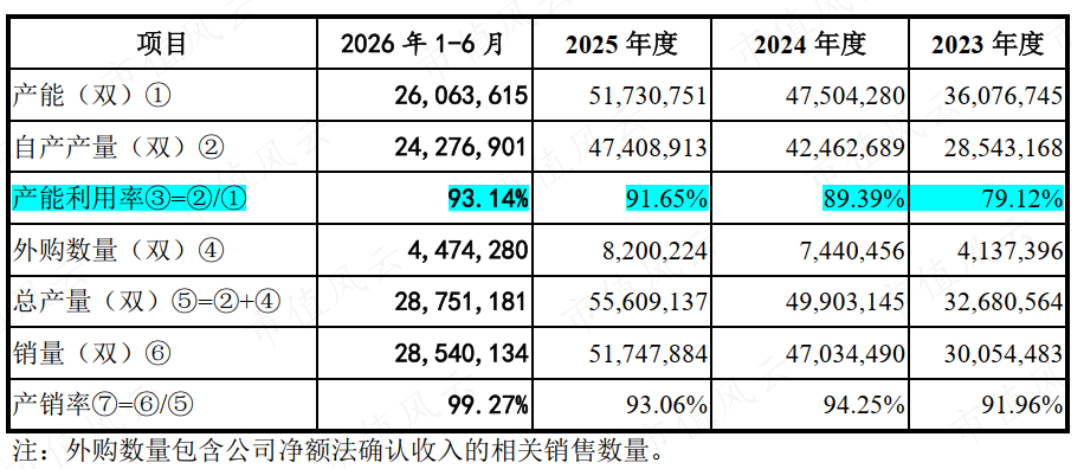
募投项目投产后,也有助于进一步缓解产能瓶颈,公司产能利用率已从2023年的79.12%提升至2026年上半年的93.14%,产能接近饱和。
龙行天下的客户结构也更均衡。2025年第一大客户占比仅22.63%,在头部制造商中处于较低水平。华利集团第一大客户占比约26%,裕元集团约25%,而丰泰企业高达83.35%,来亿兴业56.39%,志强国际56.78%,中杰集团50.57%。
多元均衡的客户组合使公司整体收入增长更为稳健,近三年前五大客户合计收入从36.52亿增至50.32亿,单一客户的订单波动被其他客户的增长有效对冲。
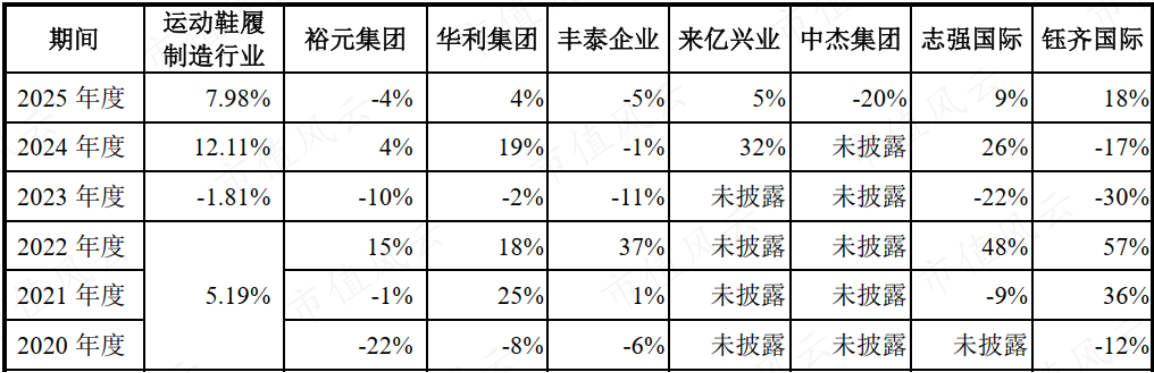
2023至2025年,龙行天下营收复合增长率约17.7%。同期,华利集团的复合增长率约11.4%,裕元集团和丰泰企业负增长,中杰集团2025年营收下滑20%。龙行天下的复合增速在主要可比公司中处于领先地位。
利润端同样稳健。近三年归母净利润分别为2.09亿、2.82亿和2.58亿,累计超7亿,在行业利润普遍承压的背景下保持了稳定的盈利规模。
2026年上半年,增长势头仍在延续。公司营业收入31.77亿,同比增长8.38%;归母净利润1.71亿,同比增长42.57%,增速远超收入,毛利率也从17.26%提升至19.33%,为报告期最高水平。
不把鸡蛋放在一个篮子里,但最大的那一篮,始终在中国。