会员
 下载APP
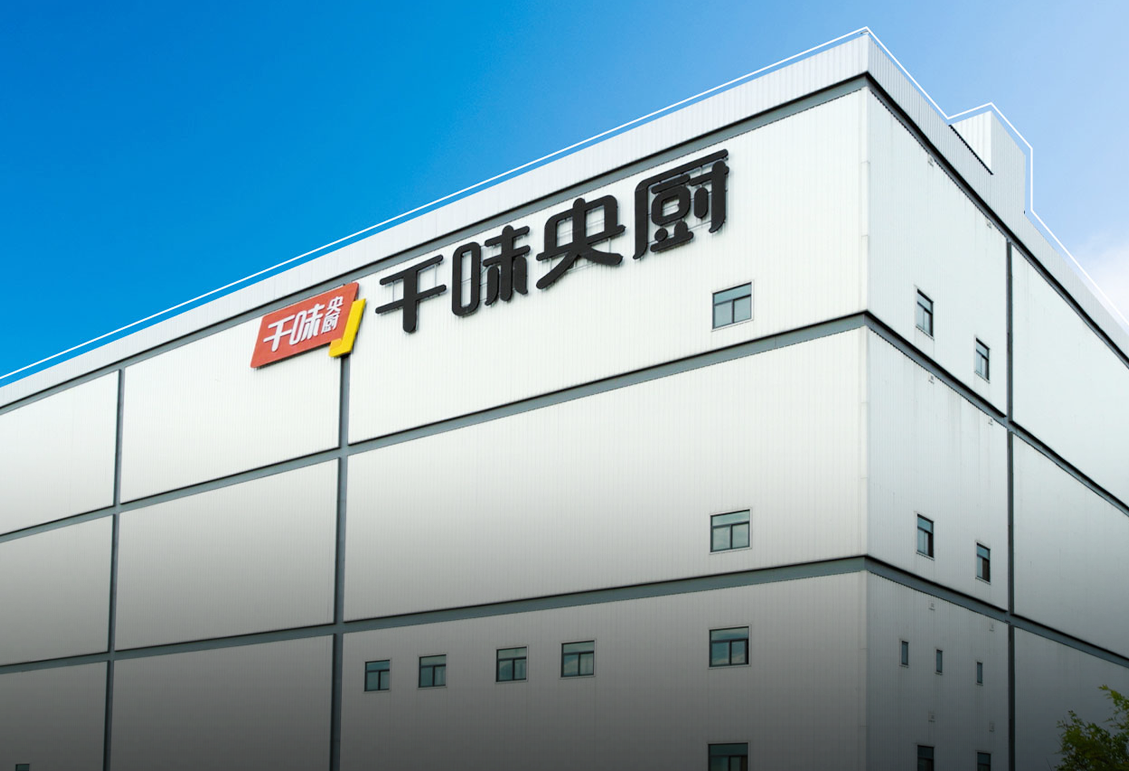
2026年10月27日,千味央厨(001215.SZ)披露2026年三季报,实现营收15.99亿元,同比增长16.07%;实现归母净利润5078.93万元,同比小幅下降。
单季数据更有指向性:Q3营收5.52亿元,同比增长12.28%;归母净利润1882.58万元,同比增速转正,环比增速翻倍。

把时间轴拉长,这组数据更像是行业结构变化在公司报表上的一次映射,而千味央厨恰好提供了观察窗口。
一、行业扩容,连锁龙头成增长主力
根据中国连锁经营协会数据,2025年,餐饮供应链市场规模约2.8万亿,同比增长8.5%,预计2026年将突破3万亿。
B端餐饮渠道渗透在加快,2026年上半年中式餐饮即烹型冻品市场规模1413亿元,同比增长13.1%,冷冻米面制品贡献了30.1%的份额,是占比最大的品类。
量增之外,结构变化更值得关注,《2026中国餐饮连锁化发展白皮书》显示,2025年全国餐饮收入5.79万亿元,餐饮连锁化率从2023年的21%升至25%,连续六年提升。
其中,3-10家门店的小型连锁品牌门店数同比减少了18.5%,501-1000家门店的中大型连锁品牌门店数同比增长32.6%,成为增长主力。
连锁化,意味着后厨标准化。而对定制化半成品的需求,正是千味央厨的生意土壤。
2026年,预制菜国标公开征求意见,对生产、储运、标识提出更明确的要求,中小产能的合规成本上升,推动行业份额向头部企业集中。而我国预制菜CR10仅14.23%,即烹冻品头部品牌CR10也只有7.0%。
餐饮连锁化、速冻B端扩容和行业集中度提升,对于具备研发、品控和规模化生产能力的B端龙头来说是长期利好。
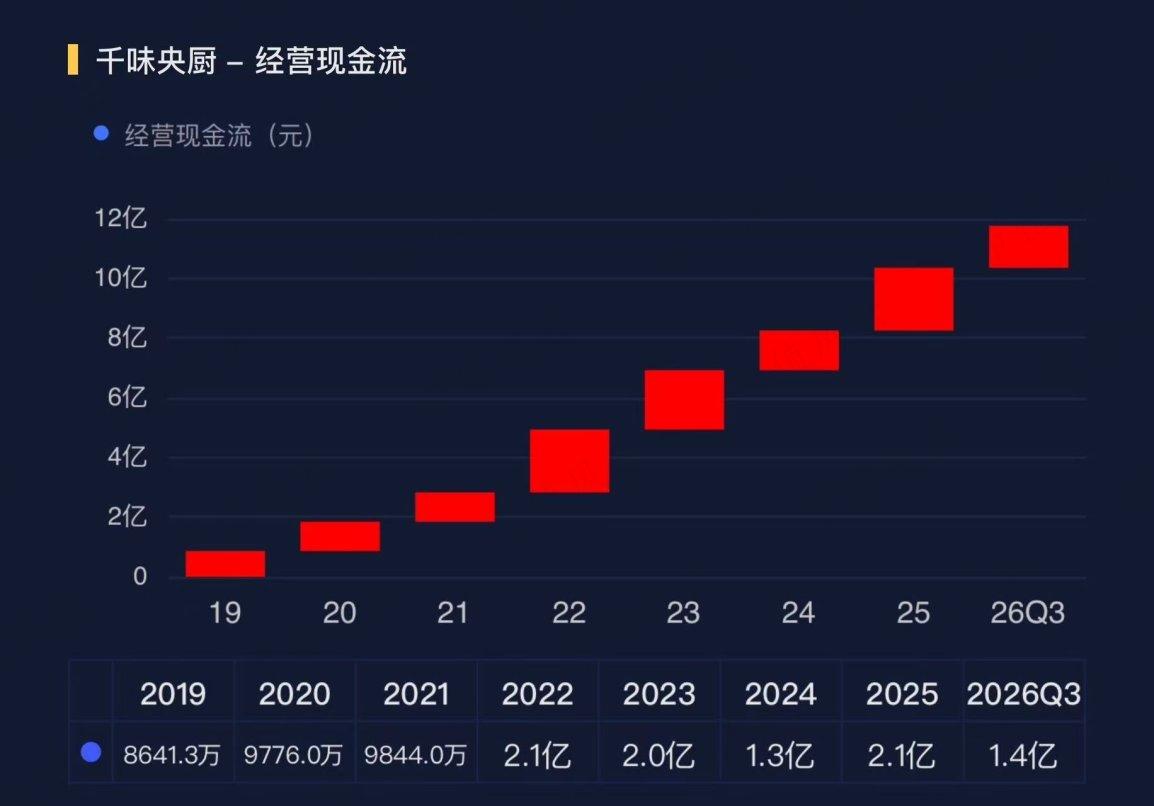
此外,公司现金流也在同步回暖,前三季度经营活动现金流净额1.41亿元,同比增长26.54%。
二、小B端砍SKU,中B端梳理经销商
大宗原料涨价是2026年食品加工行业绕不开的压力源,公司分两头应对:
采购端,对通用大宗物料做归一整合,减少品类,增加单个品类采购体量,再结合市场行情分类锁价;
管理端,调整费用使用结构,推降本增效。
成本之外,产品和渠道也在同步调整。
产品结构上,小B端集中资源打造核心单品,缩减无优势、产能效益低的产品,通过核心单品销量摊薄生产成本;同时新增肉制品等原有布局较少的品类,以合作产能补充,需求不确定时不去自己加重资产。
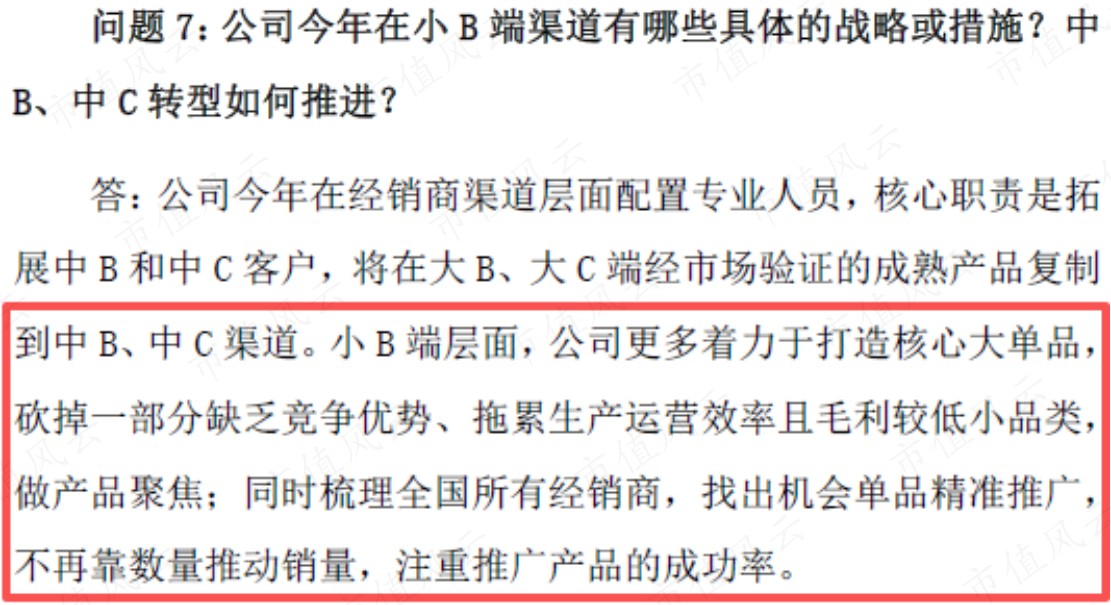
渠道上,对经销商体系做了重新梳理。经销商渠道层面配置专业人员拓展中B和中C客户,把大B、大C端经过验证的成熟产品复制到中B、中C场景。
中型餐饮连锁500-1000家店规模的客户,暂时达不到直接定制合作的门槛,但正是连锁化扩张最快的一层,先用经销体系覆盖,再用产品力筛选,比直接铺定制产能更稳妥。
砍掉低毛利小品类、把采购量向核心物料集中,部分对冲了大宗成本的上行压力。2026年前三季度,公司整体毛利率23.03%,同比提升0.29个百分点,Q3单季毛利率21.70%,同比提升0.52个百分点。
三、新零售烘焙,To B定制能力复用
新零售烘焙是当下增速较好的赛道之一。
永辉调改门店的熟食、烘焙重点分类同比增长超过220%,自有品牌“品质永辉”近60款商品在春节档销售额环比增长超过70%。
家家悦2026年上半年自有品牌及定制化商品销售占比提升至17.1%。
自有品牌要跑起来,需要有人按零售商的规格、成本和交付节奏做定制生产,这正是千味央厨在餐饮大B端积累了多年的能力。
艾媒咨询数据显示,中国烘焙食品零售市场规模从2021年的4745亿元增至2025年的6621亿元,年均复合增速8.69%,2026年预计达7131亿元。
其中商超烘焙成了增长核心引擎,份额从2020年的33%提升到2026年的42%,冷冻烘焙增速超20%,渗透率向30%爬升。
2026年上半年,公司烘焙甜品类收入2.70亿元,同比增长31.86%,毛利率20.04%,低于主食类的25.38%。
增速快但毛利率偏低,好在一旦起量,固定成本被摊薄,产能利用率上去,利润弹性就会从成本端释放出来。
换个角度来看,公司把餐饮端大客户定制积累的研发能力、品控能力、工业服务能力往新零售头部品牌迁移之后,传统米面也有望借这条渠道找到第二落点。
结论
把视线从报表利润移到行业坐标上,千味央厨正在做的事情变得清晰。在成本压力、渠道分化和新零售崛起三重背景下,千味央厨主动调整产品结构、渠道结构和费用结构,从靠经销商数量铺量,转向靠核心单品和定制客户要增长。
风云君发现,2026年三季报的股东名单里,出现了一些新面孔。高盛、巴克莱等外资机构新进入前十大股东名单。这家公司的边际变化,正在被更广泛的资金看见。