会员
 下载APP
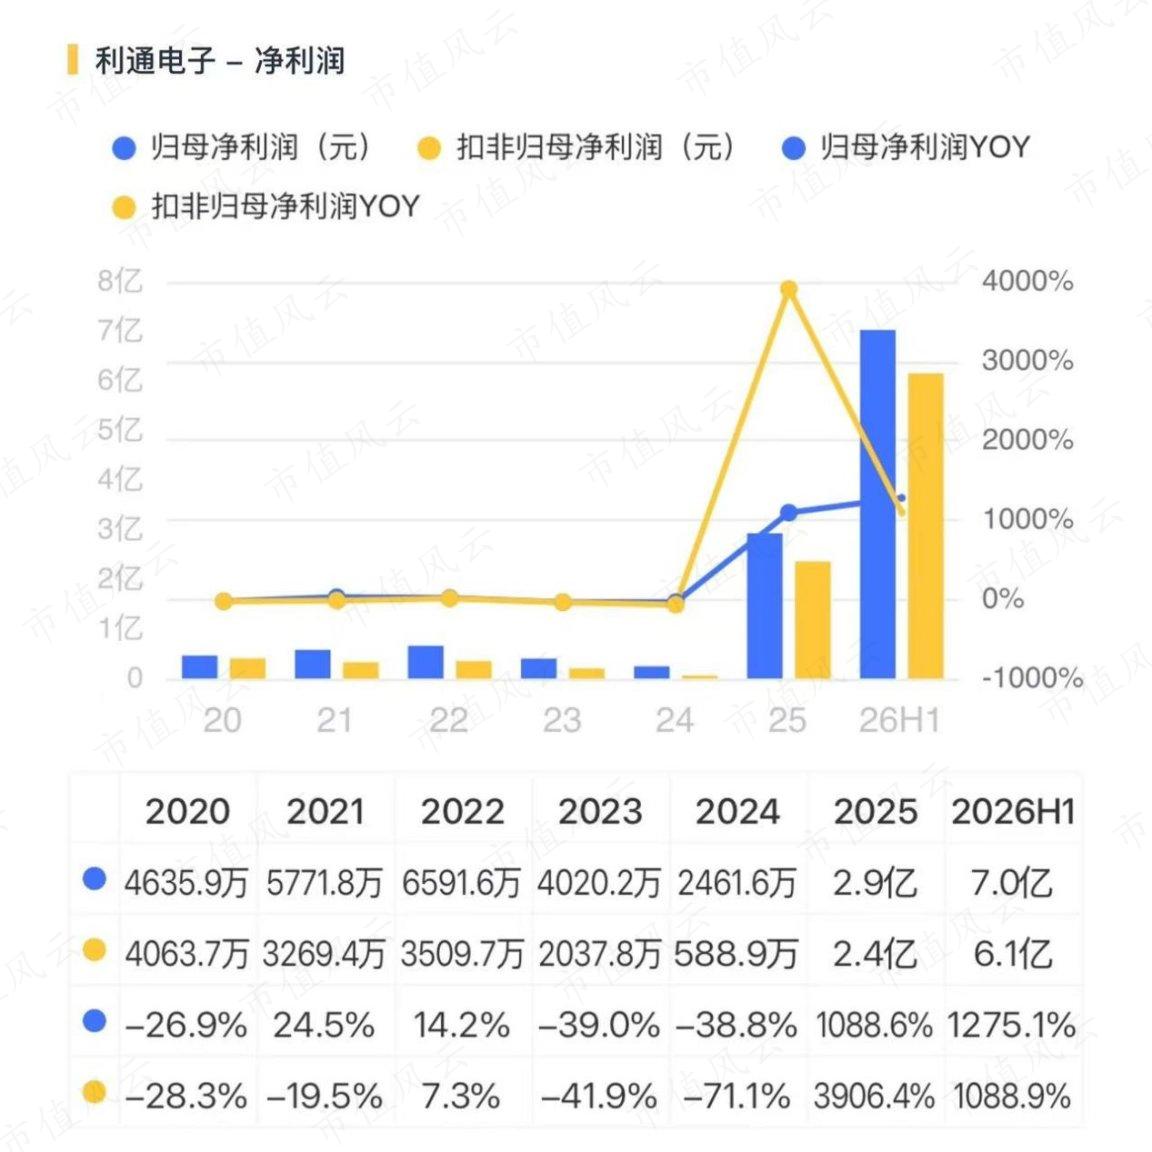
2025年,利通电子(603629.SH)扣非净利润2.4亿元,同比增长3906.4%;2026年上半年,这一数字达到6.1亿元,同比增长1088.9%。
而2024年,公司扣非净利润只有588.9万元。
利通电子原本是电视产业链上的供应商,与TCL、海信、三星、小米、创维等电视品牌厂商及鸿海精密、京东方、兆驰、惠科、冠捷等代工厂商合作,提供液晶电视金属结构件从设计、制造到配送的全流程服务;
电子元器件则主要供货海信、联影医疗等客户。
利润的爆发,发生在公司2023年进入AI算力行业之后。是风口红利还是转型质变?答案藏在这6亿的来路与成色里。
一、6亿扣非,几乎全来自算力
先看构成。今年上半年算力业务净利润6.3亿元,制造端净亏损0.16亿元,算力是唯一的增长引擎。
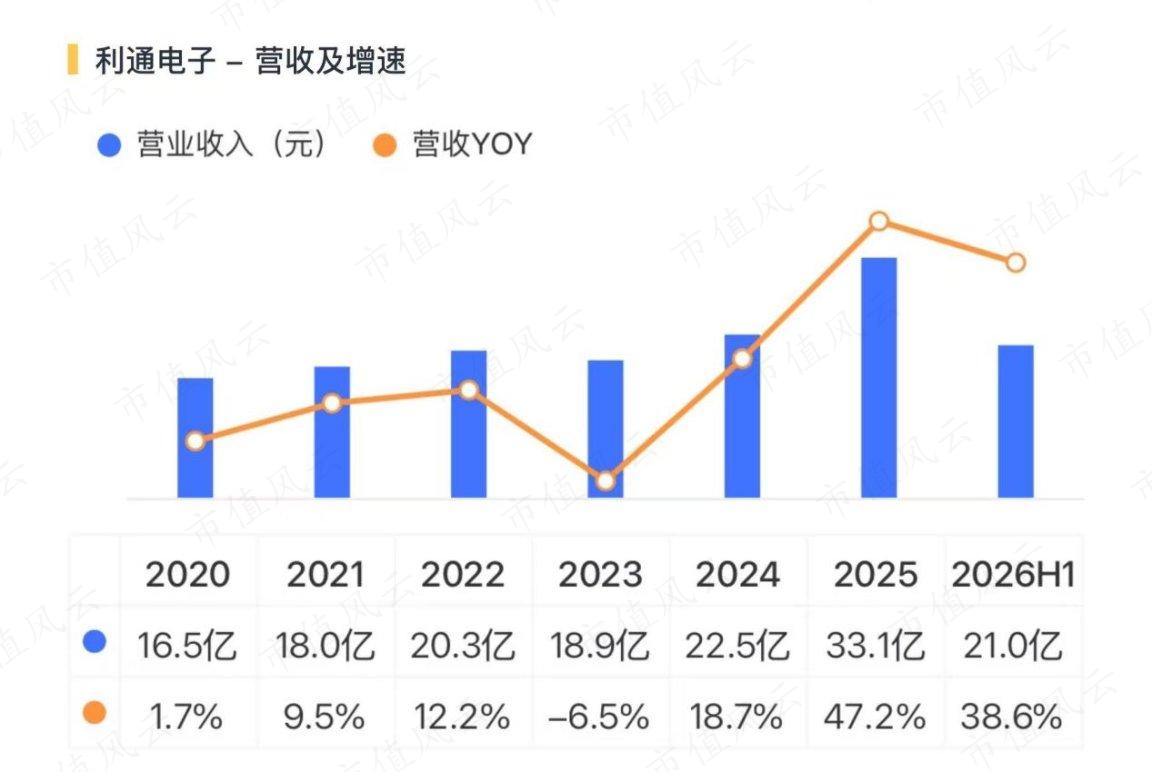
拉长时间看,算力收入从2023年的0.12亿元,增至2025年全年的12.0亿元、净利3.4亿元,再到今年上半年的12.7亿元、净利6.3亿元——半年就超过去年全年,占营收比例也从36.3%升至60.6%。
今年上半年,利通电子总营收21亿。
二、算力里装着两种生意
公司的算力业务做的主要是两类生意。
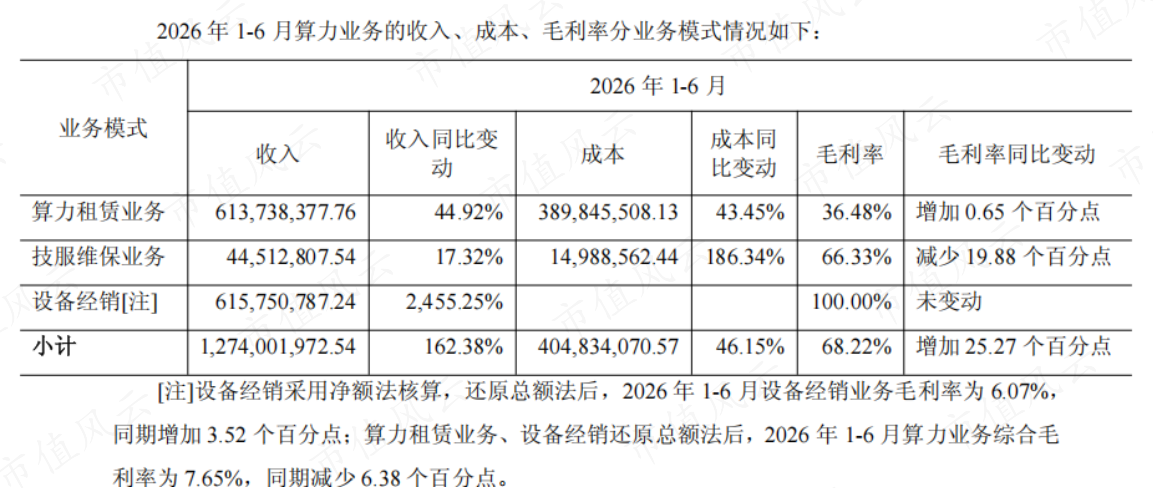
一种是租赁:采购或租入服务器,搭好集群、接入云平台并负责运维,客户按合同付费。上半年租赁收入6.1亿元、同比增长44.9%,毛利率36.5%。
公司算力云规模已达38,000P,在手合同期限均在36个月以上、排到2030年,利用率接近100%,客户是国内头部互联网和AI大模型企业——收入可排期、需求可锁定,这是按合同收租的生意。
此外还有技服维保,收入0.45亿元、毛利率66.3%。
另一种是经销:按客户需求采购服务器及配件、改装后交付,赚购销差价。上半年收入6.2亿元、同比增长2455%,按总额法还原后毛利率仅6.07%——这是一锤子买卖的贸易生意。
2025年租赁还是绝对主力(收入9.5亿对1.9亿),今年上半年经销已与租赁平分秋色。
结构改变也制造了毛利率的假象:经销在算力收入中的占比从16.2%升至48.3%,把披露毛利率抬到68.2%、同比高25.3个百分点;但按总额法还原,算力综合毛利率只有7.65%,反而比去年同期降了6.4个百分点。
披露毛利率越好看,恰说明贸易占比越高。好消息是经销的还原毛利率从4.51%升到6.07%,薄利生意在变好。
三、现金流充足,杠杆在上升
上半年经营现金流净额25.7亿元,主要来自客户预付的算力货款;期末合同负债从0.3亿元涨到10.1亿元,客户先把钱打过来,公司按合同期陆续交付。

公司在7月投资者交流中表示,在手订单充足、履约正常,合同收入可覆盖设备投入。
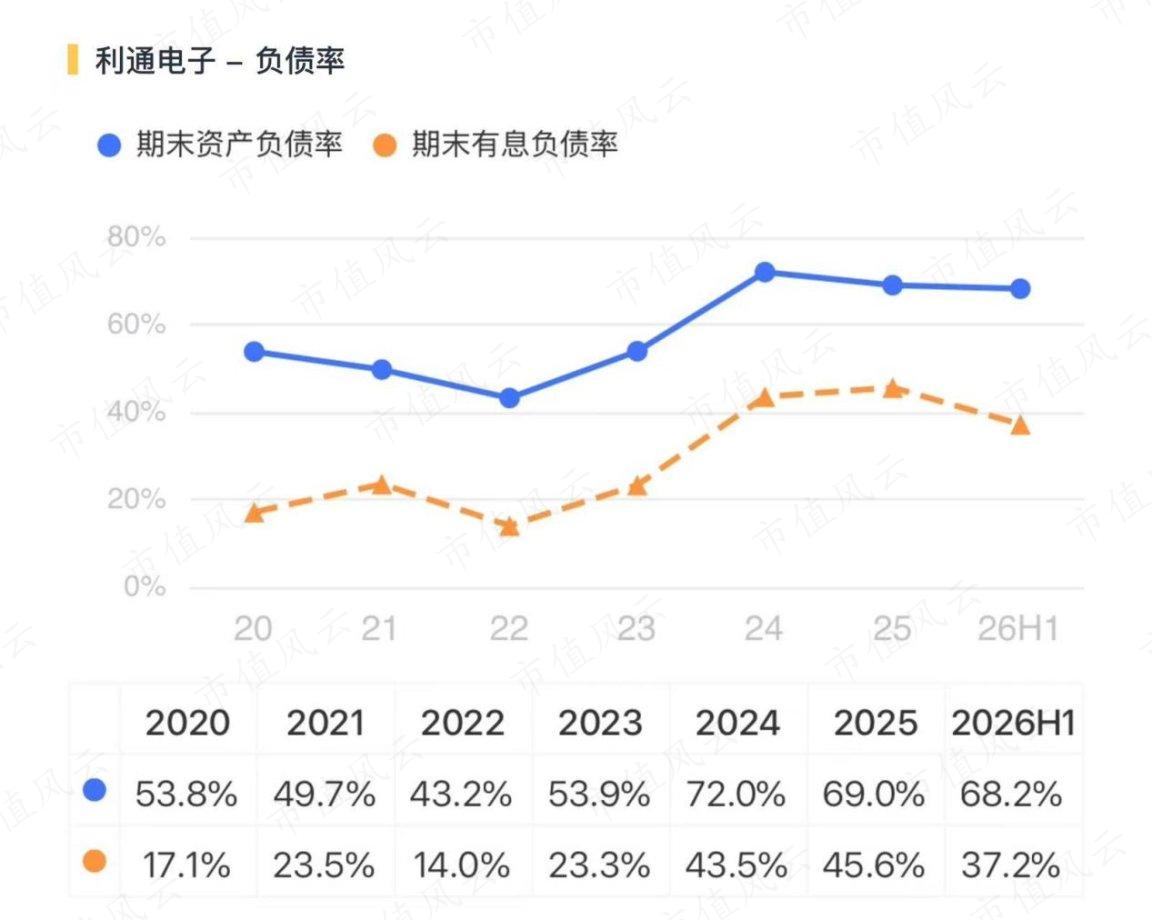
扩张的另一面是花钱。今年上半年末,资产负债率68.2%,有息负债率37.2%。
财务费用逐年走高:2024年0.56亿元、同比增315%,2025年0.84亿元、同比增49.7%,原因主要是算力租赁的未确认融资费用摊销和借款利息增长——租赁资产越买越多,融资成本跟着滚大。
此外,公司的老本行还在亏。公司是国内较早量产电视金属面框、曲面背板的企业,产能、产量、销量业内第一(公司口径),地位没丢,但行业在缩。
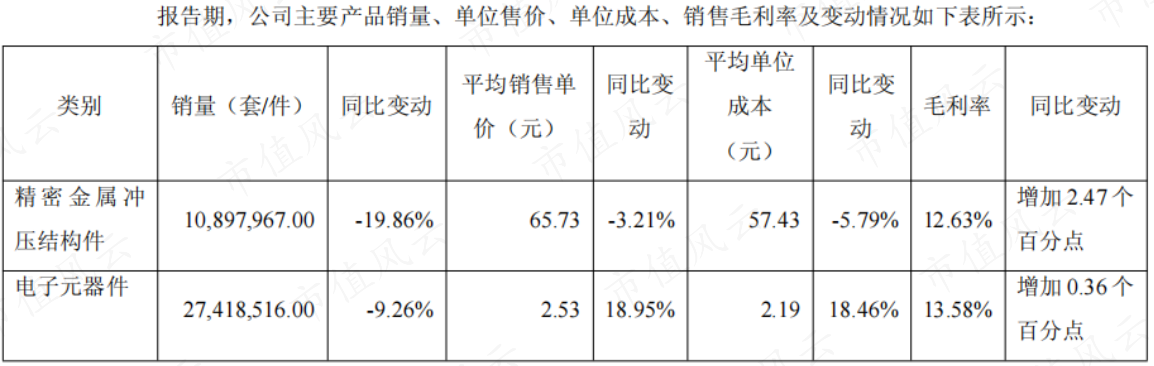
上半年国内电视出货量同比降9.2%。公司制造端收入8.3亿元、同比降19.8%,金属结构件销量降19.9%,净亏损收窄到0.16亿元。
毛利率升到12.6%,靠的是售价降3.1%、成本降5.8%,这是减亏而非转正的故事。制造端只剩电子元器件还在增长,销售0.7亿元、同比增7.9%。
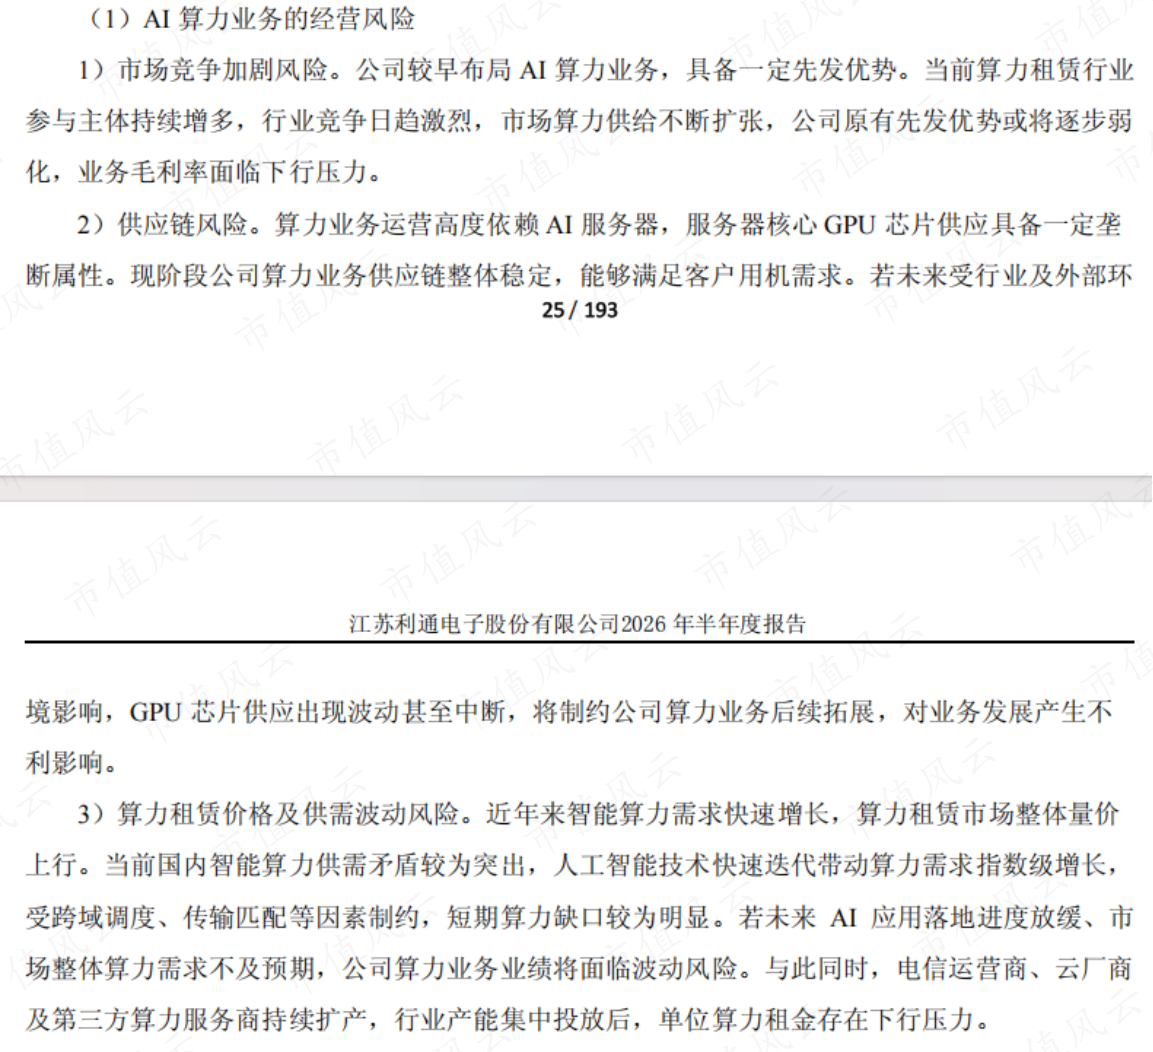
整体来看,租赁业务是公司转型的实锤——长合同、预收款、近满负荷,算力服务确实做成了规模生意。隐忧是:参与主体增多,行业产能集中投放后,单位算力租金存在下行压力。
与此同时,经销正在改写利润结构——上半年经销毛利6.2亿元,已是租赁毛利的近3倍,2025年还是租赁占大头(3.6亿对1.9亿)。
但经销是窗口生意:还原后毛利率仅6%,赚的是供需错配的差价——GPU紧缺时拿得到货就卖得出去。
客户、货源又高度集中——2025年,公司前五大客户占销售额66.1%、前五大供应商占采购额42.0%,议价权不在自己手里。
结语
转型是真的,红利也吃到了。但这6亿利润,大头来自经销贸易,而非租赁服务。
租赁是长合同、重资产的慢生意,经销是抓供需错配的快钱。
风口一过,快钱先承压;租赁能否接棒,才决定这轮转型是质变还是风口。