会员
 下载APP
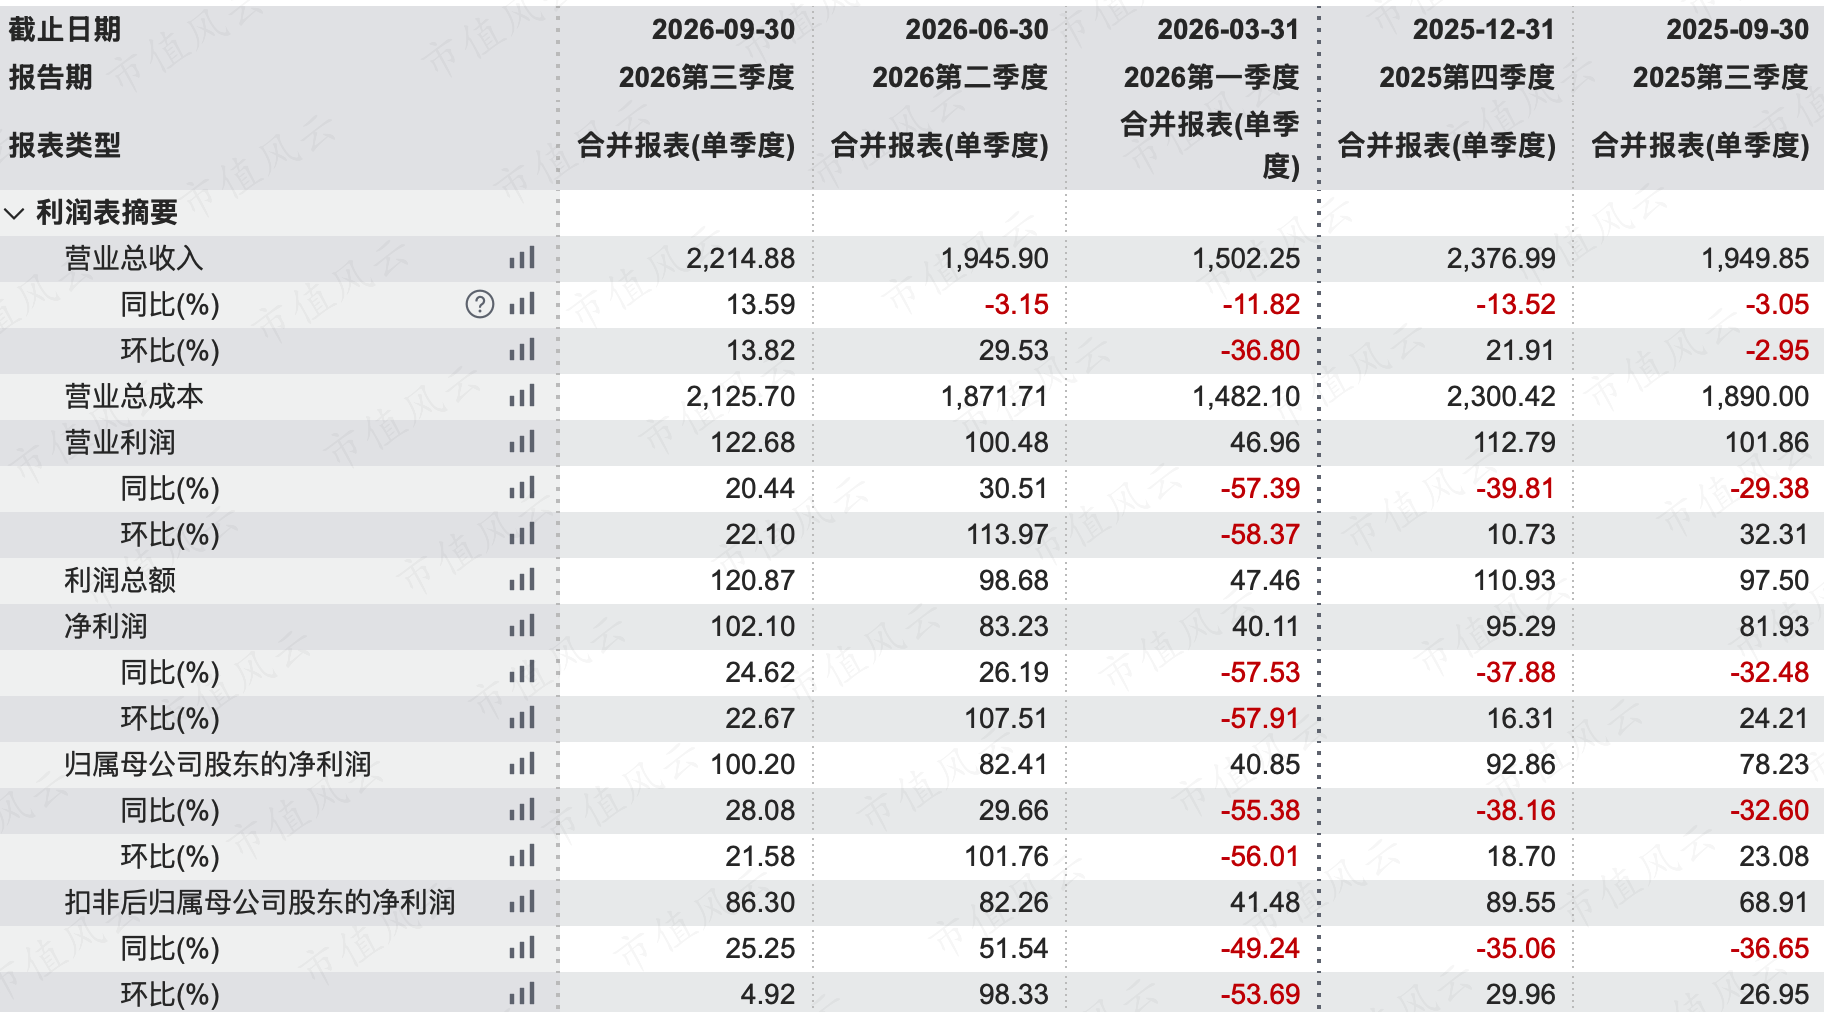
2026年10月30日晚,比亚迪披露了第三季报:营业收入2214.88亿元,同比增长13.59%;归母净利润100.20亿元,同比增长28.08%,环比增长21.58%;扣非净利润86.30亿元,同比增长25.25%。
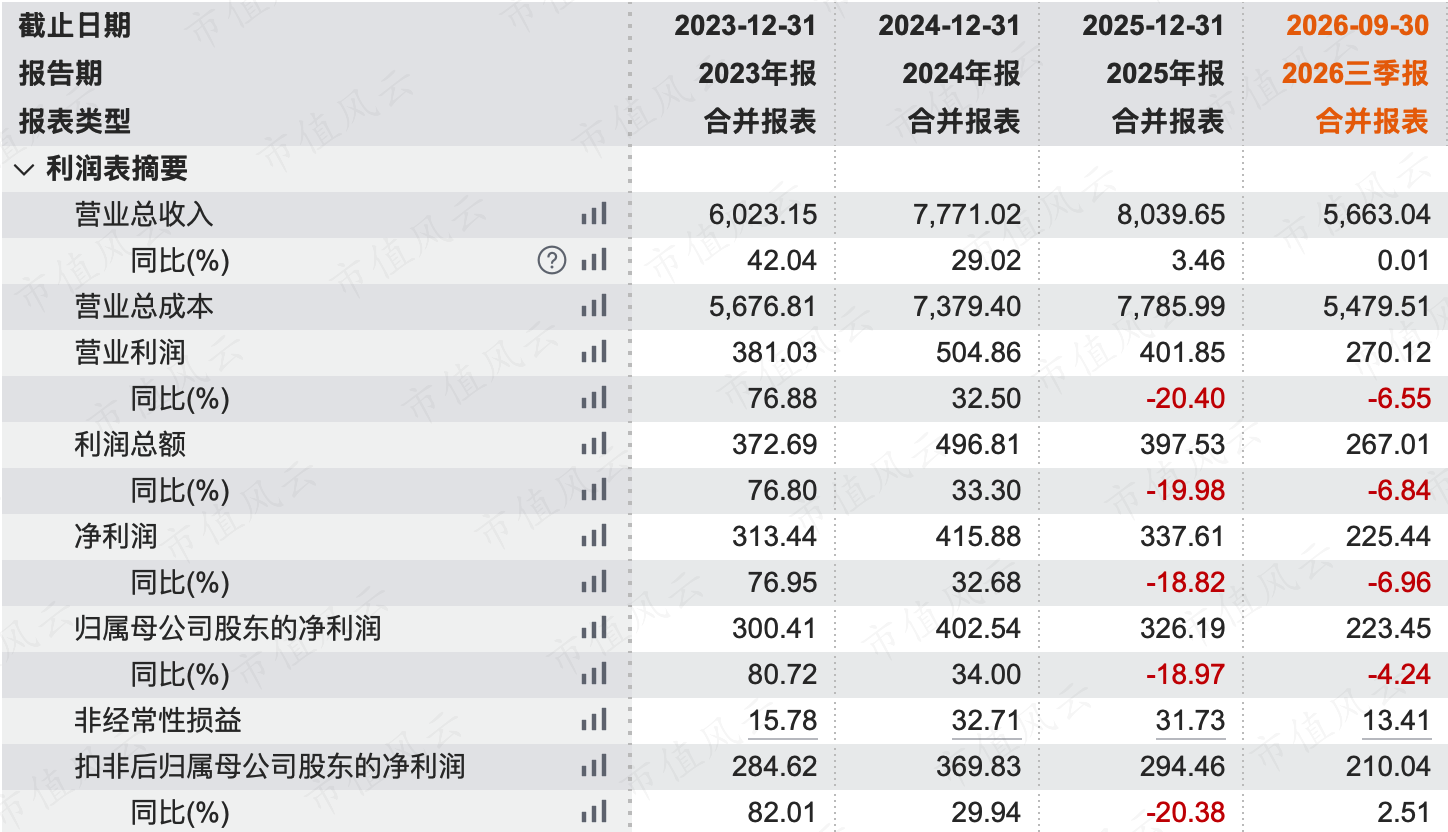
在第三季度强劲业绩的基础上,比亚迪扭转上半年同比下滑的局面:前三季度营业收入5663亿,同比增长0.01%;扣非净利润210亿,同比增长2.51%。
事实上,这个盈利数据低估了。比亚迪的实际经营质量,远比账面的数据好很多。
因为今年人民币整体处于升值状态,比亚迪的汇兑损失由此增加了100多亿,2026年前三季度财务费用为73.68亿,去年同期为-29.35亿。
如果加上汇兑损失,比亚迪前三季度净利润就有300多亿,已经接近2025年全年净利润水平!
此外,我们再看两个财报明显变化的信息。
第一个是合同负债。
2026年9月末,比亚迪合同负债为929亿,相比去年同期613亿增长52%,2026年1季度、2季度金额分别为544亿、798亿,在第二代刀片电池技术以及新车推出之后,合同负债第2季度、第3季度区间分别增加了254亿、131亿。
说明新车交付还是紧俏,二代刀片电池产能依然对公司“卡脖子”。
第二个是存货。
伴随着合同负债增加的是存货,比亚迪2025年年报、2026年1季报、2季报、3季报的存货金额分别为1384亿、1604亿、1890亿、2216亿,逐季增加。
公司解释,主要是海外汽车业务增长,备货增加所致,即海外需求非常旺盛。
2026年11月1日,比亚迪披露了10月份的销量49万辆,同比增长11%,环比增长5.7%,其中国内32万辆,国外16.9万,环比上国内提速国外略微下降,说明比亚迪运力还是有所限制,同时交付偏向于国内。
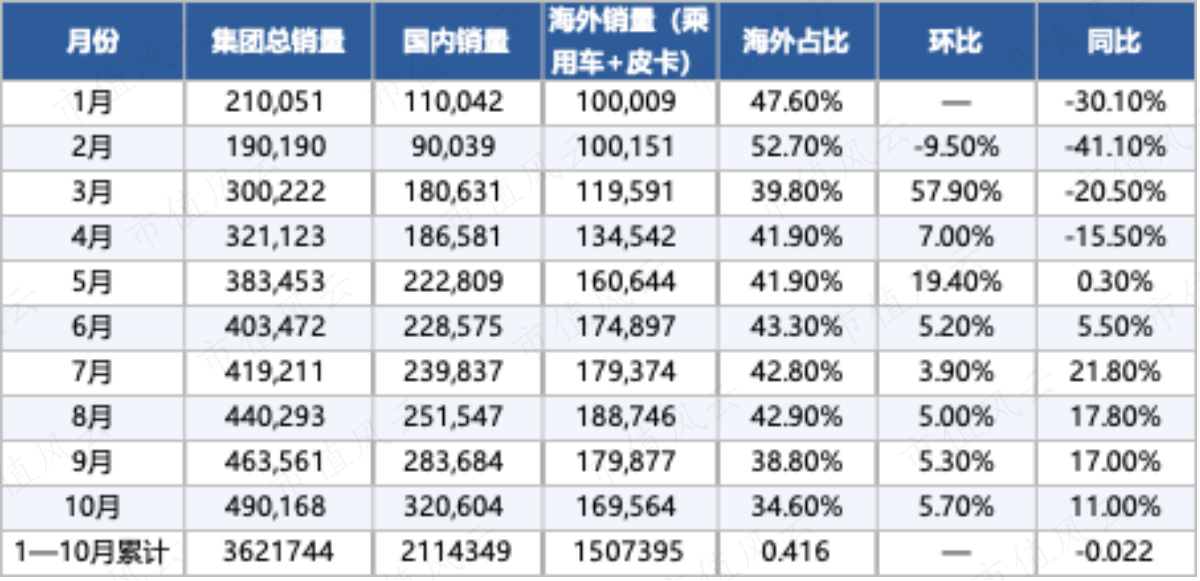
不过10月海外销量同比数据依然是翻倍增长。
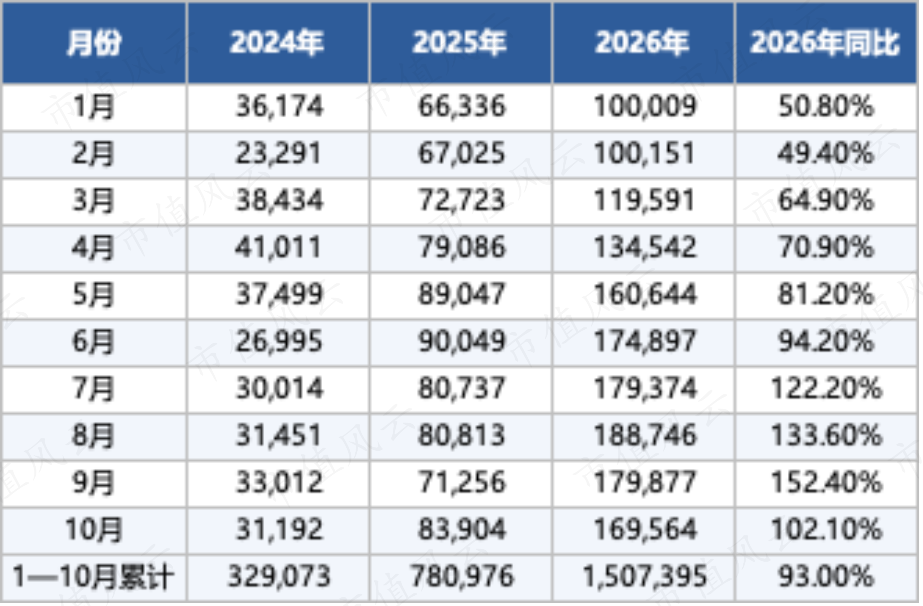
总的来看,10月汽车交付2.7万辆,相比此前每月仅增加2万有所提高,但依然符合王传福所说,刀片电池产能增加2-3万辆/月,预计持续到2027年6月产能才全部技改增加完成。
等到那时候,交付压力才有所缓解,而合同负债才有所下降。比亚迪按照进度不断推出的新车,会让产能一直跟不上销量节奏。
第二代刀片电池之后,比亚迪已经陆续推出多款车型。
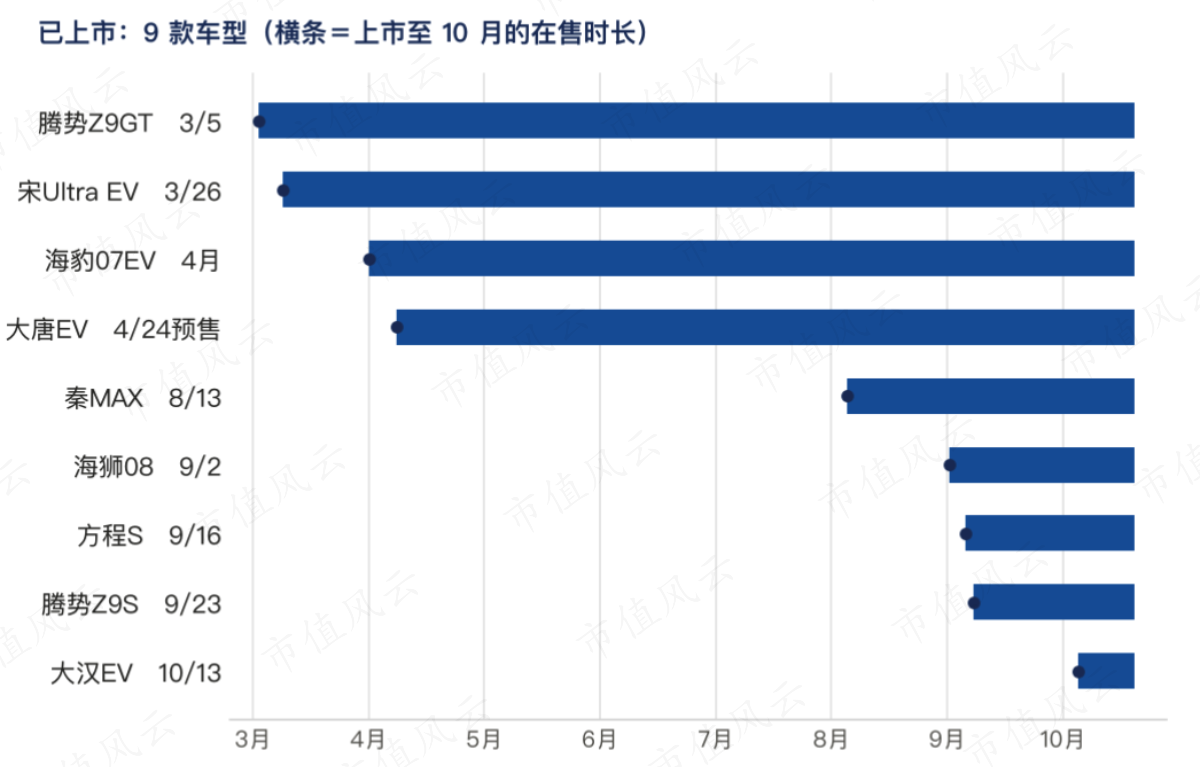
后续上市预计还有很多款车型,包括仰望鼎曜、腾势N8/N9、第三代唐等等。
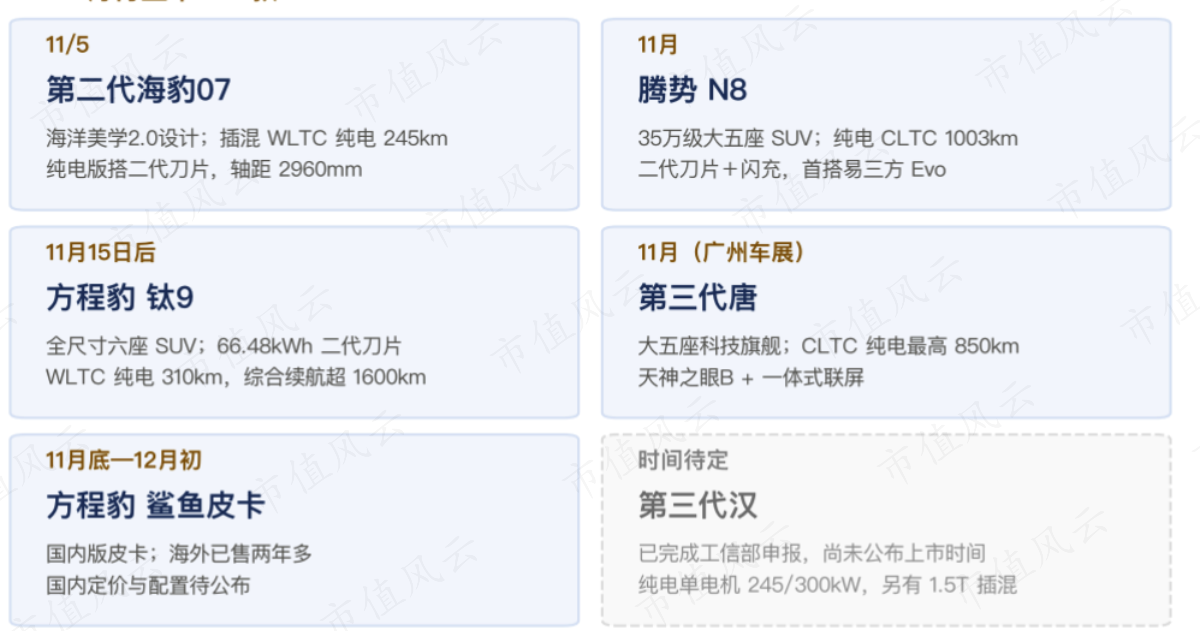
等这些比亚迪中高端为主的车型陆续推出之后,以及第二代刀片电池产能不再紧缺时,比亚迪必然腾出手出来抢占此前被竞争对手抢走的10万级左右的市场,比如元、秦、海鸥、海豚等新车型的推出。
这才是真正行业淘汰赛白热化的时点……