会员
 下载APP

工程机械行业的复苏,终于从口号变成了数字。据统计,2025年板块收入增速达到12%,相比2024年的3%明显加速,2026年一季度进一步提至15%。
各大主机厂的成绩单在市场上早有充分讨论,风云君这回想把目光往上游挪一挪,那些给主机厂供应核心零部件的企业里,谁在闷声发大财?
艾迪精密(603638.SH)就是风云君重点盯上的一家:2026年上半年,公司实现营收22.62亿元,同比增长44.21%;归母净利润3.06亿元,同比增长47.71%。这个增速放在制造业里,可以说是跑得很快。
但如果把时间轴拉长,艾迪精密的故事远比一份半年报复杂。2020年之后,公司经历过业绩大幅下滑,又一步步把增长找回来。这个“跌下去再爬起来”的过程,或许才是我们认识这家公司的真正入口。
一、破碎锤单项冠军,但天花板清晰可见
提到艾迪精密,老股民的第一反应往往是“破碎锤龙头”。确实,公司靠这个挂在挖掘机前端的铁疙瘩起家,做到了单项冠军,国内市占率常年稳居50%以上,在30吨以上的重型破碎锤细分领域,其市占率更是超过80%。
破碎锤看似是个粗笨的铁器,实则对材料耐磨性和液压冲击力要求极高。艾迪精密能长期霸榜,不仅在于产品本身的可靠性,更在于其编织的一张覆盖全国的庞大销售体系,让后来者很难在短期内撬动其基本盘。
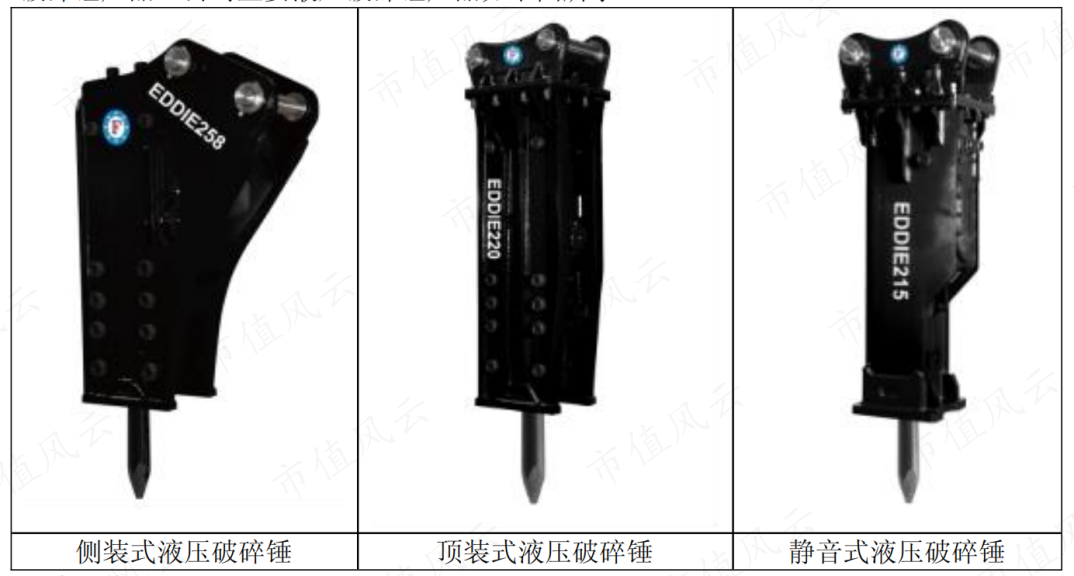
但破碎锤终究是个属具,其需求高度依附于挖掘机的新增销量与开工率,天花板是真实存在的。
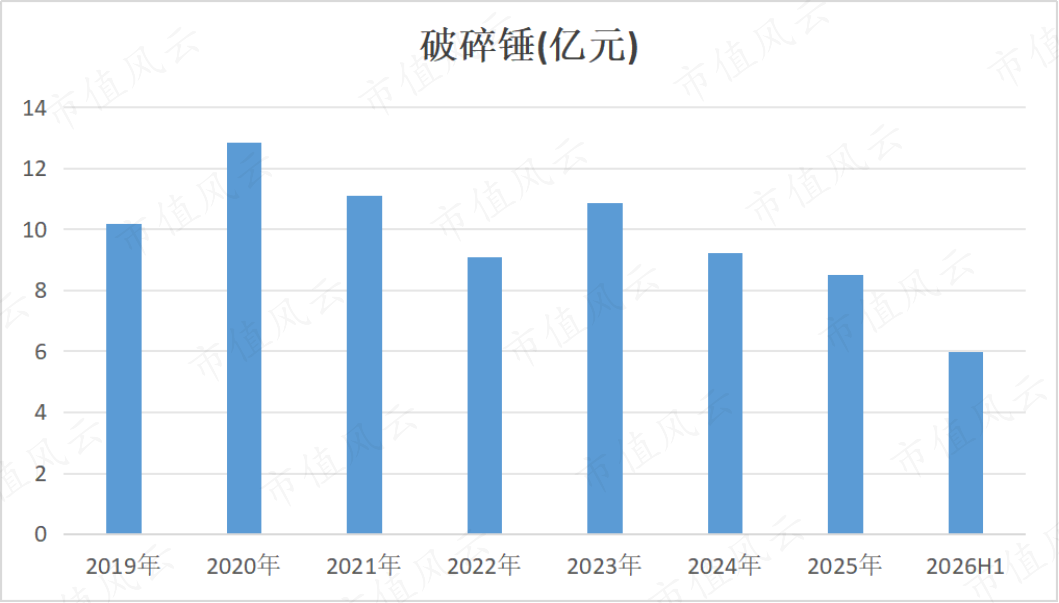
看一组数据,2020-2021年行业景气度顶峰时,公司破碎锤年收入在10-12亿元上下;但随着国内房地产和基建投资放缓,挖掘机内销下滑,2022-2024年该业务收入回落并停滞在7-8亿元区间,很难言会有什么大的突破。
二、液压件崛起,成为增长新引擎
如果艾迪精密的故事只讲到这里,它充其量是个优秀的“配件厂”。真正的蜕变,发生在公司决定啃下液压件这块硬骨头之后。
液压系统被称为工程机械的“心脏”,泵、马达、阀这三样东西,占据了挖掘机的成本大头,却在过去很长一段时间里被博世力士乐、川崎重工、丹佛斯等外资巨头把持。
据统计,2025年中国液压机械零配件市场规模达1850亿元左右,同比增长约10%,全球液压元件市场营收更是接近4000亿元,这是一个“水大鱼大”的市场。但长期以来,高端领域几乎是中国制造的“卡脖子”痛点。
好消息是,国产替代正在加速推进。高端液压件的国产化率已从2020年的不到30%升至2025年的48%左右;中端液压泵阀的国产化率更是在2026年上半年升至64.5%,较2023年提升了11.2个百分点。
在这个修罗场中,国内绝对龙头是恒立液压,艾迪精密属于第二梯队的“领头羊”。
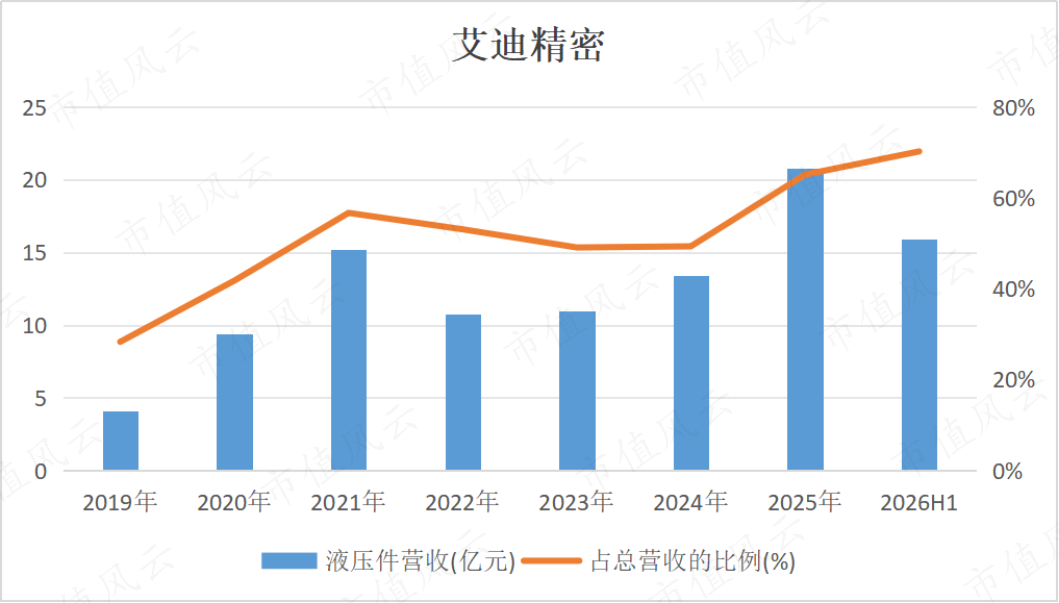
其实,公司早在2010年左右便立项研发液压件,但前期一直处于投入和摸索期。直到2020年,液压件才开始起量,营收规模接近10亿级。2021年,液压件营收规模首度超过破碎锤,逐渐成为公司的业绩顶梁柱。
2025年,公司高端液压件业务营收达到20.81亿元,同比高增54.77%,占比升至65.1%;2026年上半年,营收进一步升至15.88亿元,同比增长超60%。
在风云君看来,艾迪精密在液压件领域能够撕开一道口子,靠的是差异化竞争。产品线上,公司主攻液压泵、行走马达、回转马达和多路控制阀,避开了恒立液压的油缸优势区间。
目前,公司液压行走马达国内份额已达50%,马达类产品整体市占率35%-40%,泵阀类产品市占率约25%。
但“差异化”本身不是壁垒,真正的壁垒藏在两个地方。
第一是精密加工的一致性。液压件对加工精度、材料热处理、高压密封的要求到了苛刻的地步,泵阀内部的配合间隙以微米计,批量生产中任何一件出现偏差,都可能导致系统失效。
艾迪精密做了二十多年精密机加工,构建了从铸造、机加到装配的一体化闭环,这种“全流程自己控”的能力,是新进入者最难复制的部分。
公司2025年完成70余款新品规划,核心产品已成功导入海外头部客户,对方将其作为国内唯一的液压件供应商,这也从侧面验证了公司的工艺水平。
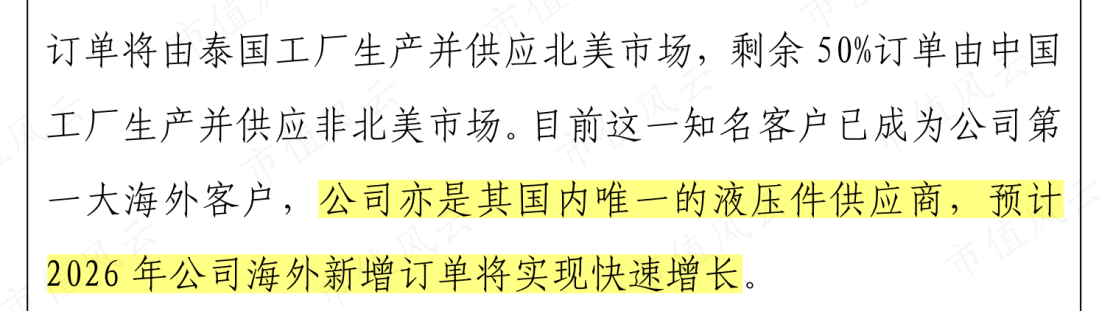
第二是客户认证的时间壁垒。液压件是安全件,主机厂的供应商认证周期通常在2-3年,中大挖的认证更久。一旦进入供应体系,切换成本极高。
艾迪精密近几年陆续通过多家头部主机厂的全球供应商认证,2025年拿到国际知名企业“全球优秀供应商”认证。前期漫长的导入期正在转化为订单,老客户的产品线从单一马达扩展到泵、阀,单台挖机的配套价值量持续提升。
基于主业之上,公司也布局了精密刀具、RV减速器、机器人本体、储能等新业务。2026年上半年,这些新业务合计在总营收中的占比不到5%。
老实说,新业务短期内对业绩影响有限。其真正意义在于验证公司底层精密加工能力的跨领域复用。刀具需要精密磨削,减速器需要微米级加工,这与液压件的底层技术相通。
三、业绩重拾高增长,今年上半年高增超40%
纵观艾迪精密的过往业绩曲线,几乎是我国工程机械行业周期的缩影。
2020-2021年,国内挖掘机销量连创新高,公司业务也如日中天,年收入一度达到26.8亿元。
但2022年风云突变:房地产投资放缓、基建项目收缩,挖掘机内销断崖式下滑,叠加原材料成本上涨,公司营收下跌24.6%,归母净利润接近腰斩。2023年,行业仍在底部徘徊,公司业绩承压。

真正的转折发生在2024-2025年。2025年,公司营收达到32亿元,超越2021年的历史高点;2026年上半年,营收和净利润增速进一步提至44%和48%,分别为22.6亿元、3.1亿元。

公司是怎么走出来的?
首先,熬过行业底部,保住客户关系。2022-2023年工程机械行业整体下行,但艾迪精密没有停止液压件的研发和客户拓展,为2024-2025年液压件营收的持续高增打下基础。
其次,借海外市场打开第二空间。2026年上半年海外业务收入3.92亿元,同比增长近60%,其中液压件出口是主力,已覆盖90余个国家和地区。
近年来,三一、徐工等国内主机厂加速出海,出于供应链安全和成本控制的考量,它们在海外机型上更倾向于绑定国产零部件供应商,这为艾迪精密打开了广阔的增量空间。
公司在海外产能上也同步跟进,泰国一期工厂于2025年10月投产,二期预计2026年8月底具备投产条件,直接辐射东南亚这个全球工程机械增长最快的市场;德国工厂也已完成收购,作为欧洲业务基地,直接服务欧洲高端客户。
叠加全球主机厂认证落地,海外业务正从试单阶段进入批量阶段。更关键的是,海外毛利率达33.93%,比国内高出6.4个百分点,是实打实的利润高地。
此外是产品结构的上移。公司从中小挖液压件起步,逐步向中大挖渗透,中大挖单台液压件价值量显著高于小挖。
把这三步串起来看,艾迪精密的重拾增长不单单依靠行业回暖,行业β只是背景,公司自身的α才是关键。
总体而言,艾迪精密是一家不性感但很扎实的制造业公司。不追逐风口,不贩卖概念,而是凭借二十多年积累的精密加工能力,在一个又一个细分赛道上稳扎稳打地做国产替代。在这个浮躁的市场里,这样的“笨功夫”恰恰是最稀缺的东西。