会员
 下载APP
一家管理规模超过1600亿元的基金公司,近期引发争议的,却是一只年内亏损近18%的偏债基金。
东方民丰回报赢安(A类:004005;C类:004006)本应以债券打底,业绩比较基准中债券指数权重为85%。

但截至2026年9月18日,其A份额年内亏损17.7%,最大回撤达28.9%;2026年二季度末,股票仓位已升至38.9%,接近40%的合同上限。
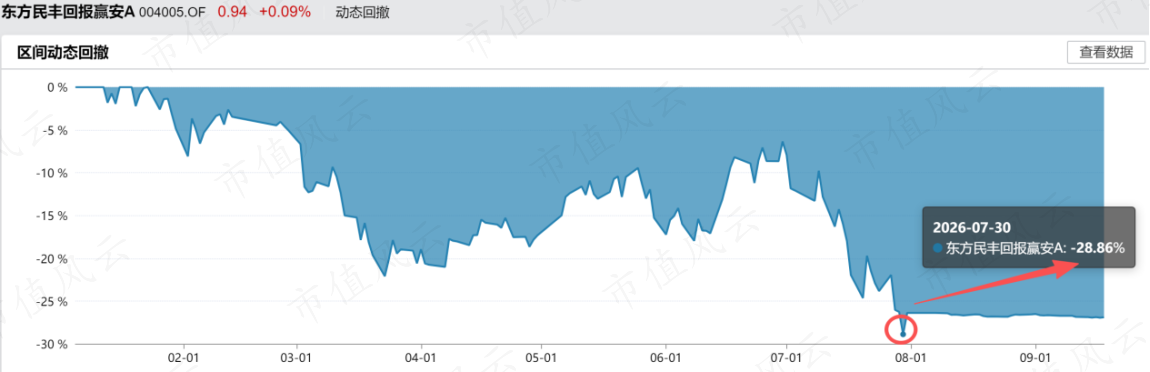
更大的反差在于,这只基金2025年还以约17.6%的收益排在同类前列,到2026年中报,盈利投资者数量占比却只有30.74%。

从去年领先到今年垫底,从偏债定位到接近权益基金的波动,这不只是一次投资判断失误,也暴露出东方基金在产品管理、风险控制和业务结构上的问题。
一、偏债基金为何走到同类末位
东方民丰回报赢安的定位并不复杂。它以债券打底,用部分股票增厚收益,目标是在控制风险的基础上追求稳定回报。但实际运作中,这只偏债基金逐渐变成了一只高波动的赛道产品。
2026年一季度末,其股票仓位约为28%。到二季度末,股票仓位升至38.9%,接近40%的合同上限,前十大重仓股也全部更换,主要投向半导体、光模块、PCB和算力硬件。

债券部分同样不够“稳”。截至二季度末,可转债占基金净资产的46.41%,在债券投资市值中占比超过八成,且多配置于科技成长方向。再加上近四成的股票仓位,净值波动难免被放大。
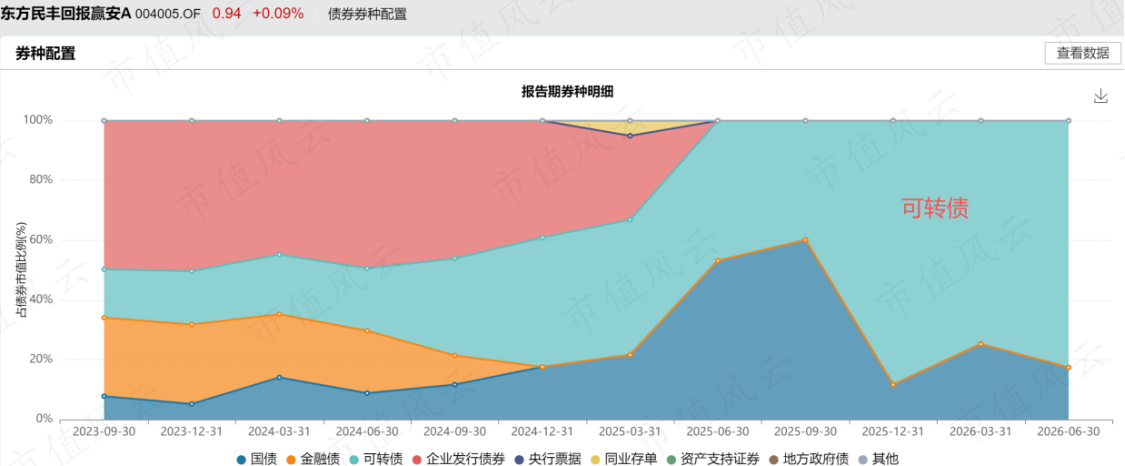
赛道判断一旦出错,亏损很快就会反映在净值上。2026年7月,相关科技板块回调,导致该基金单月跌幅超过21%。
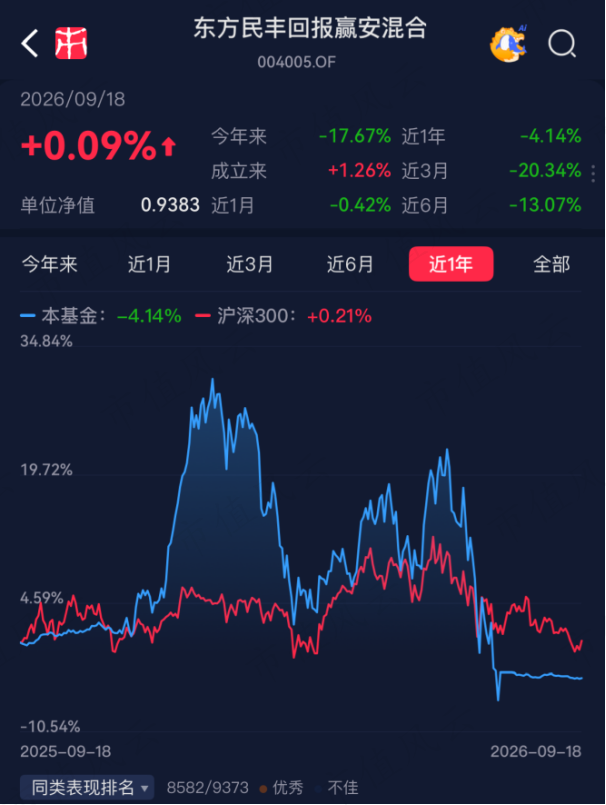
与此同时,该产品的运作也出现了一连串变化。
8月初,净值连续多个交易日几乎未见波动,或已在7月底大幅降低权益仓位。随后,产品暂停100万元以上申购,增聘老将杨贵宾共同管理,并将管理费率由0.8%降至0.6%。
在规模大幅缩水、净值深度回撤的背景下,降仓、限购、增聘基金经理与降费密集落地,难免引发外界对其存续目的的质疑。
东方民丰回报赢安原是一只规模不足100万元的迷你基金。2022年6月底张博接管后,基金规模骤增至2.5亿元,有点“机构定制”产品的意味。
2025年中期大资金撤出,随后年底张博卸任,该基金重回迷你状态;截至2026年二季度末,规模仅剩0.1亿元。

也正是去年底基金经理更换后,基金风格骤然生变,激进程度明显提升,最终形成当前局面。
二、一只AI基金撑起六成权益规模
东方民丰回报赢安的问题,可以归结为一只产品的投资失误。放到公司层面,东方基金更值得关注的是,权益业务过度依赖少数产品和基金经理。
东方基金目前管理规模1672亿元,其中债券基金规模为979.5亿元,是公司的主要基本盘,股票型和混合型基金合计规模552.3亿。
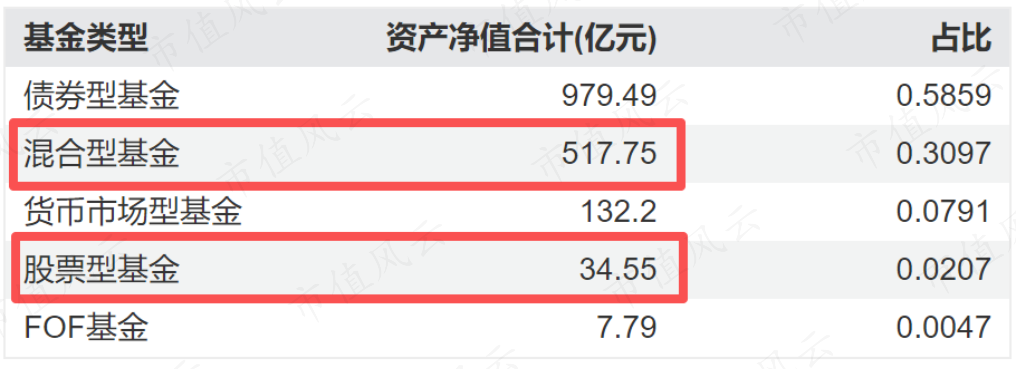
然而,仅东方人工智能主题(A类:005844;C类:017811)一只基金,合并规模就达到351.2亿元,占公司权益规模约64%。
集中度问题还不止于此。严凯管理的东方人工智能主题、东方惠新和东方创新科技,规模合计406.8亿元,占公司权益规模约74%,占全部公募规模约24%。
换言之,东方基金近四分之三的权益规模集中在一名基金经理手中。
事实上,严凯2025年底管理规模仅为59.2亿元,短短半年后,这一数字增长至406.8亿元,背后主要是短期业绩快速走高。
截至2026年9月18日,严凯管理的三只基金年内收益率分别为114.2%、93.7%和45.2%,但同期最大回撤也分别达到34.8%、38.9%和38.4%。收益来自对科技赛道的集中配置,较大的波动同样源于这种集中。

一只基金做大并不是坏事。问题在于,当单只产品贡献六成以上权益规模时,公司的业绩、收入和市场口碑都会与一个赛道深度绑定。
行情上涨时规模快速扩张,行情转弱时,净值回撤和赎回压力也可能一同出现。
东方新能源汽车主题(400015.OF)就是一个参照。
凭借2020年、2021年分别约116%和52%的年度收益,它在两年间从不足1亿元的小基金,增至2021年末的224.4亿元。
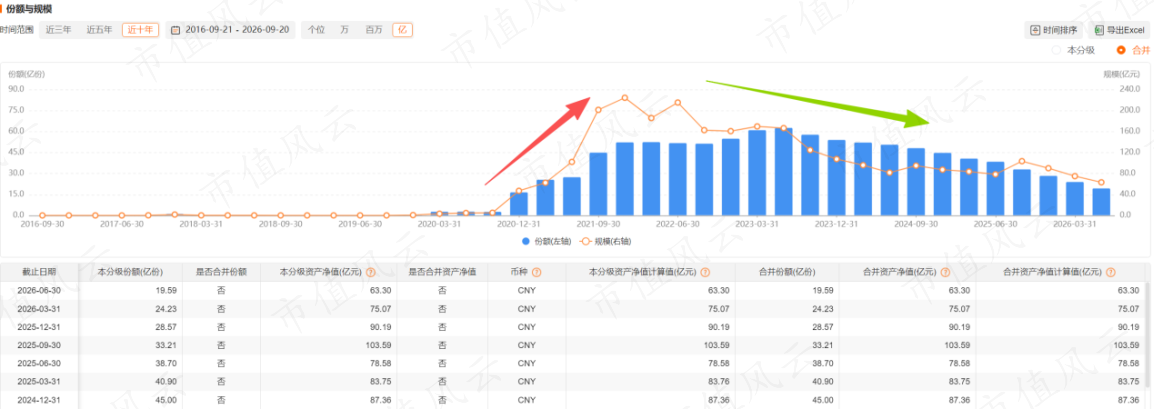
但随后新能源行情退潮,基金持续亏损,规模和份额也同步下滑,截至2026年二季度末,基金规模降至63.3亿元,较高点缩水超过七成。
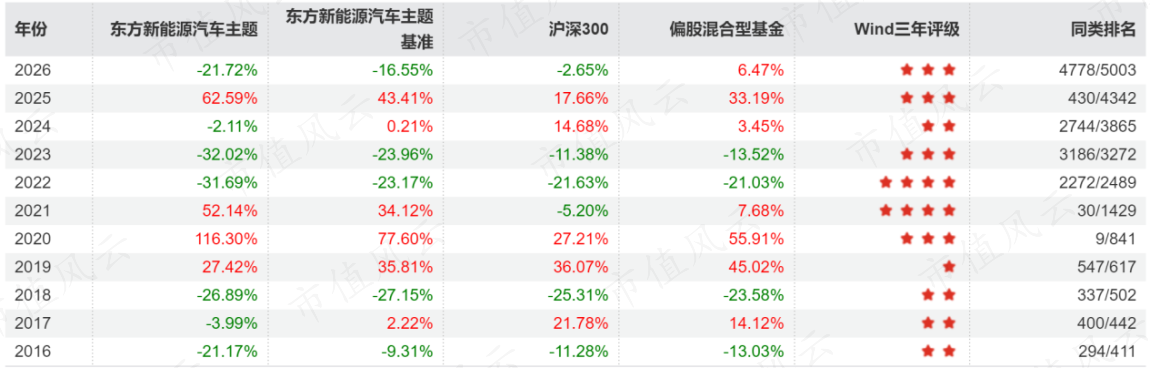
从新能源汽车到人工智能,热门赛道换了,东方基金依靠单只赛道基金做大权益规模的路径却没有明显改变。
三、爆款之外,小规模产品扎堆
如果剔除少数头部产品,东方基金的权益业务并不算强。
Choice数据显示,截至2026年9月18日,东方基金36只权益型基金中,有16只年内亏损,10只跌幅超过15%。
其中,东方城镇消费主题A亏损33%,东方高端制造A亏损28%,东方汽车产业趋势A和东方互联网嘉的跌幅也超过18%。
亏损产品分布在消费、制造、汽车和互联网等多个方向,不能简单归因于某一个行业走弱。
值得一提的是,公司权益投资部总经理李瑞目前管理四只产品,合计管理规模66.3亿元,今年以来业绩全部亏损,其中三只亏损幅度超过21%。

此外,基金规模分化也很明显。在36只权益基金中,有22只规模低于2亿元,其中9只不足5000万元。
小基金长期扎堆,不仅会占用投研、运营和渠道资源,还容易陷入规模缩水、策略求变、净值波动加大、投资者继续赎回的循环。
一边是规模超过351亿元的东方人工智能主题,另一边是大量不足2亿元甚至不足5000万元的产品。
这样的反差说明,东方基金尚未形成稳定的权益产品梯队。头部产品依靠赛道行情迅速做大,尾部产品则长期缺少业绩和规模支撑。
四、规模做大后,风控更要跟上
成立于2004年的东方基金,如今管理规模已达1671.8亿元。
截至2026年二季度末,其规模较2025年末增长403.6亿元,其中严凯管理的基金半年增加约347.6亿元,撑起了这轮增长的大部分。

规模增长本应带来更多投研资源和更完善的人才梯队。但东方民丰回报赢安的风格变化、权益规模高度集中以及迷你基金扎堆,都说明东方基金的管理能力未必跟上了扩张速度。
2026年6月16日,东方基金因投资运作相关问题收到北京证监局警示函,公司表示已从业务改进、制度优化等方面完成整改。
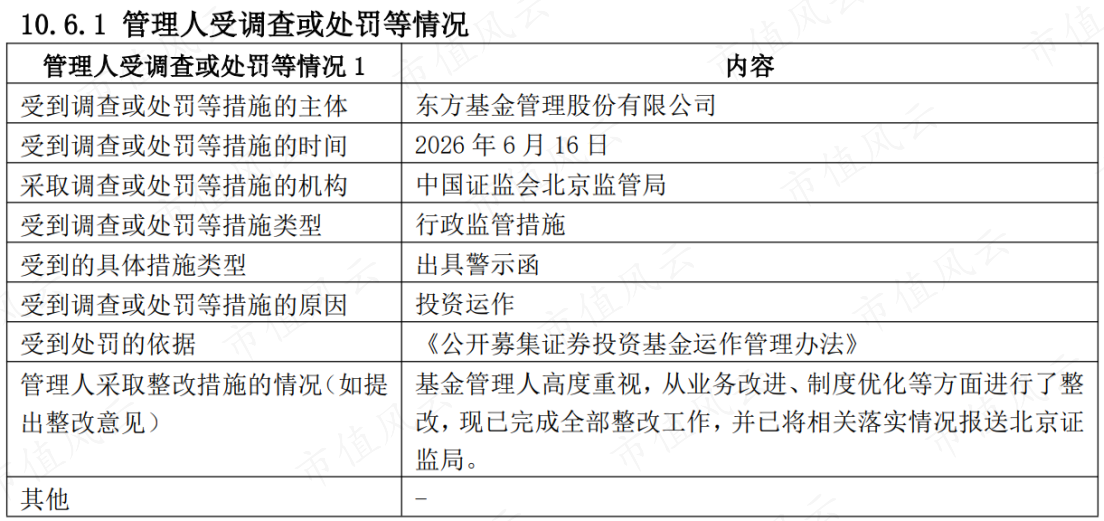
两个月后,公司又完成董事长等高管调整。
这些变化不能直接与基金业绩挂钩,但对于把投资者服务放在首位的公募来说,内控能否落地、投委会能否约束产品偏离、销售端能否充分提示风险,比短期排名更值得关注。
东方基金并不缺规模,也不缺阶段性业绩突出的产品。
真正需要补上的,是更均衡的基金经理梯队、更稳定的投资框架,以及对尾部产品更明确的处置机制。
依靠一名基金经理、一只爆款和一个热门赛道,可以迅速做大规模,却不能证明公司已经形成可复制的投研能力。
而东方民丰回报赢安最值得追问的,也不只是基金经理为何看错行情,更是偏债产品为何承担了如此高的权益风险,策略明显变化时又为何缺少充分约束和提示。
1672亿元体现了东方基金的扩张速度,产品分化、风险控制和持有人体验,才决定这些规模能否真正留下。