会员
 下载APP
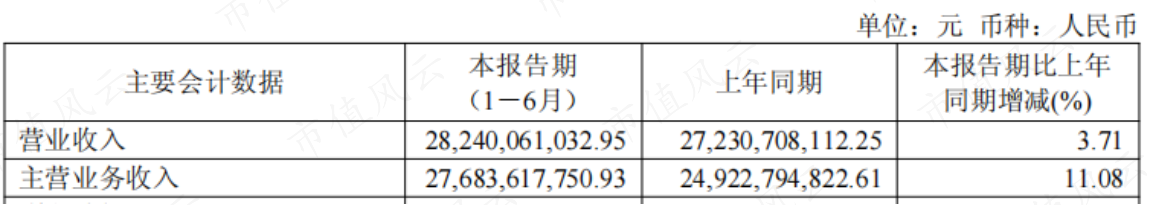
2026年上半年,海信视像(600060.SH)实现营业收入282.4亿元,同比增长3.7%;归母净利润12.0亿元,同比增长13.2%。利润继续跑在收入前面。
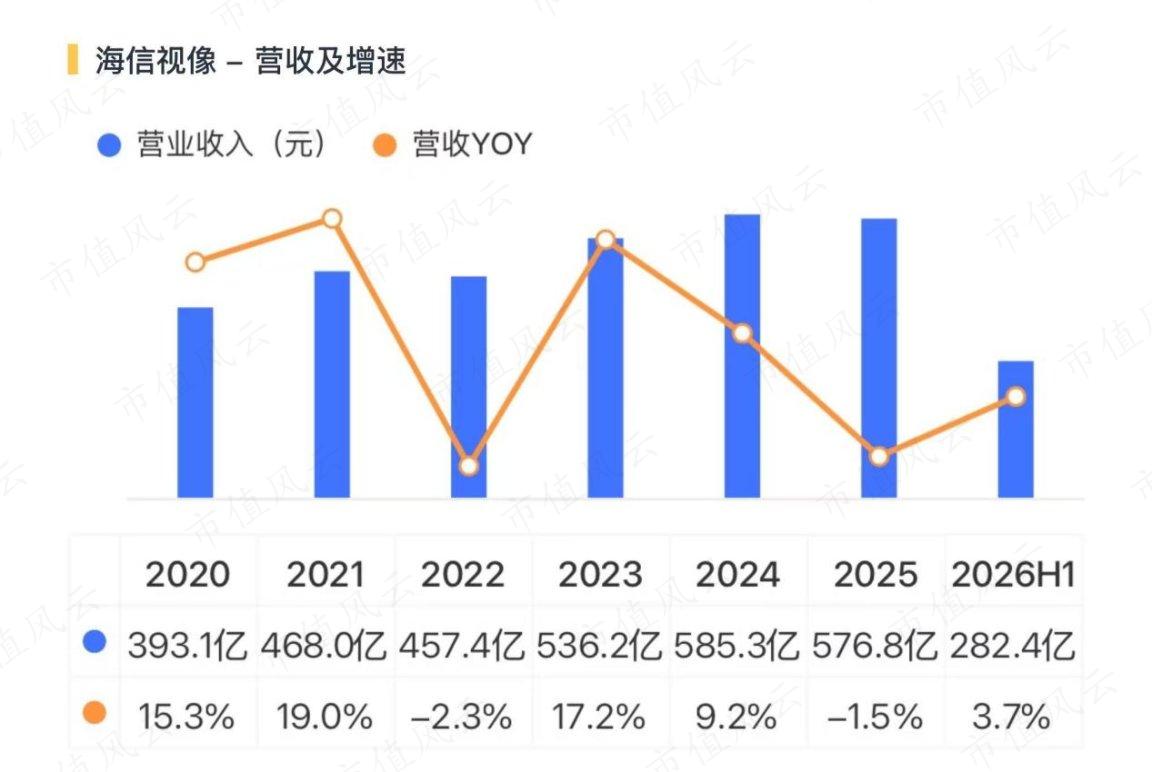

对于一家电视仍占基本盘的公司,这个反差值得往下拆。尤其是2025年海信视像全年营收还下降1.5%,今年上半年,主营业务收入已经增长11.1%。同样是利润增长,背后的经营状态已经有了一些变化。
一、利润继续跑赢收入
先看最直接的一层:毛利率还在往上走。上半年海信视像综合毛利率约17.3%,同比提高约1.0个百分点。
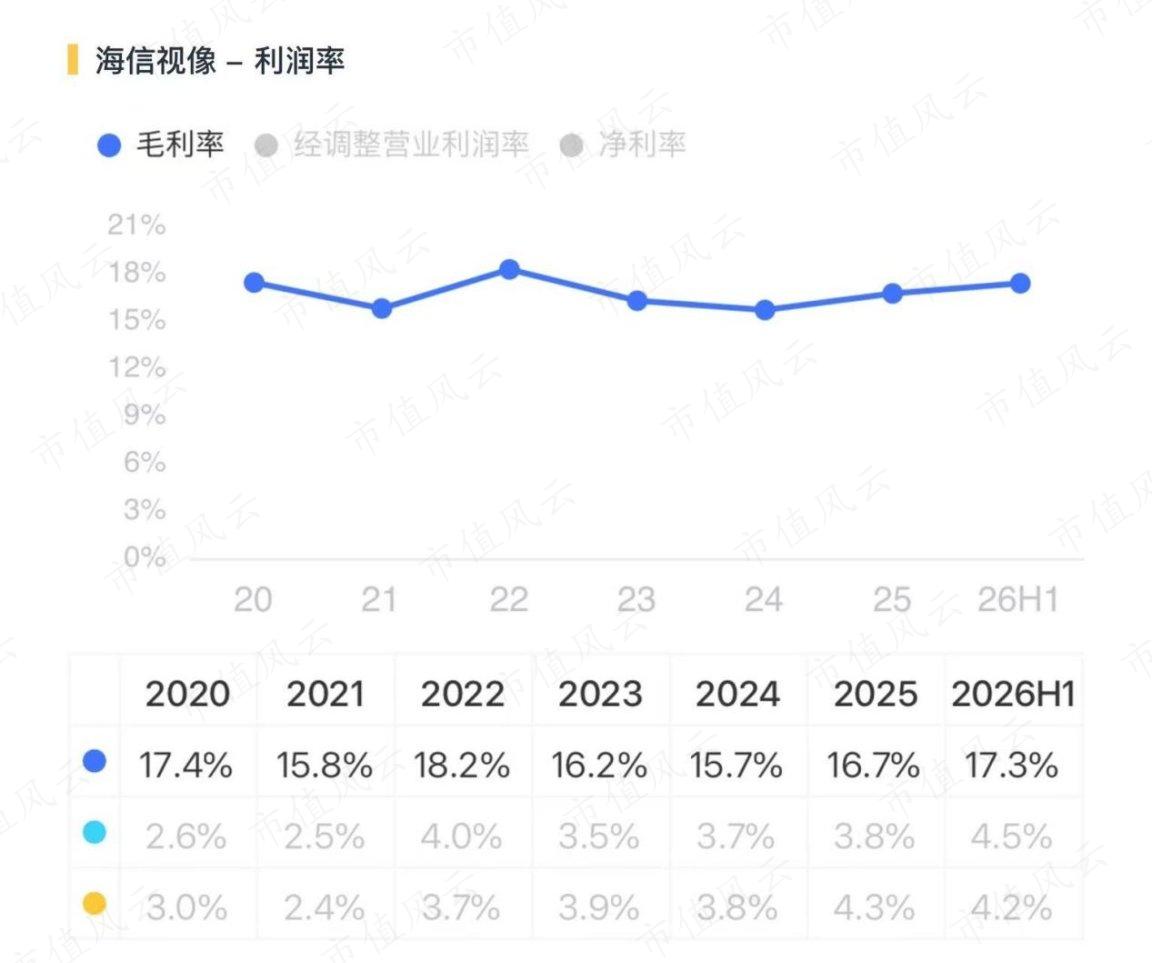
与此同时,销售费用增长3.9%,管理费用下降16.2%,研发费用下降2.3%,主要费用增速整体低于主营业务收入。
这和2025年有相似之处,但又不完全一样。
2025年,公司营收576.8亿元,同比下降1.5%,其中智慧显示终端收入449.6亿元,同比下降3.6%;但该业务毛利率达到15.1%,同比提高0.7个百分点,最终归母净利润仍增长9.2%。
当时的状态很典型:收入端承压,靠产品结构改善和新业务增长把利润托住。
到了今年,主营业务收入重新回到两位数增长,利润率又继续改善。也就是说,海信视像已经不只是“收入不长、想办法多赚钱”,规模端也开始重新贡献力量。
二、大屏之后,Mini LED开始挑大梁
变化首先出现在电视这个基本盘上。
2022年至2025年,海信视像电视平均尺寸从50.4英寸提高到53.6英寸,Mini LED销售额占比从2%提高到24%。
到了2026年上半年,平均尺寸进一步升至54.9英寸,Mini LED销售额占比已经达到35%,RGB-Mini LED也从零起步,最新销售额占比达到5%。
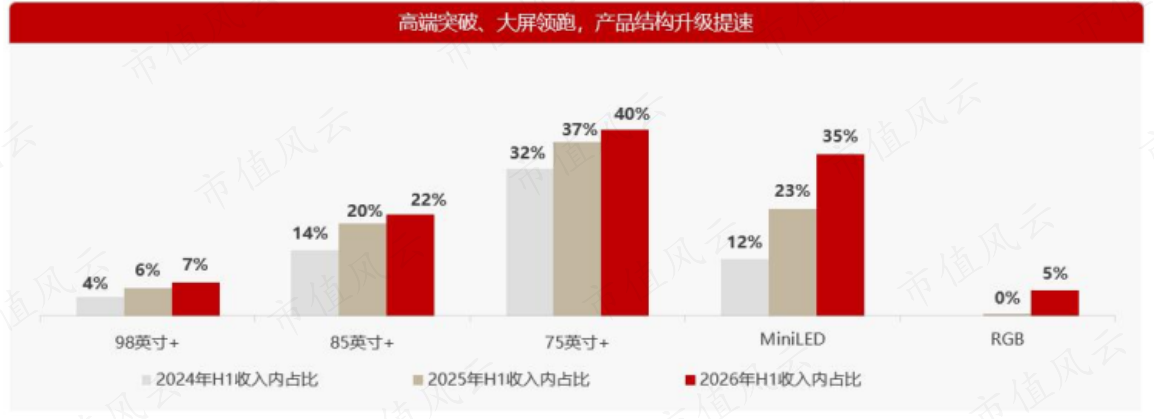
这不是单纯把电视越做越大。
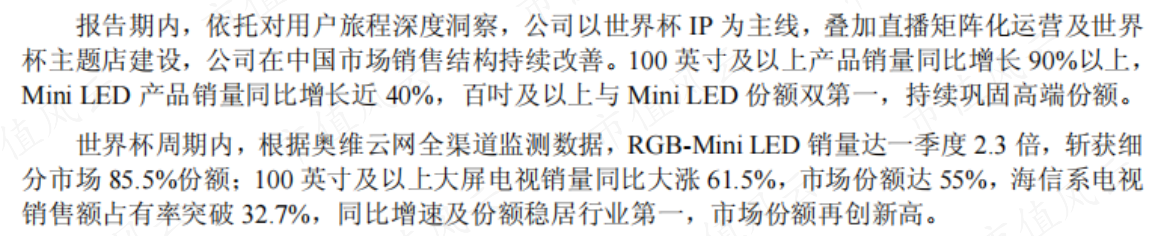
今年上半年,海信系100英寸及以上电视全球销量同比增长48%,Mini LED销量增长74%;全球电视出货量市占率达到14.7%,同比提高0.4个百分点。国内市场100英寸及以上产品销量增长90%以上,Mini LED销量增长近40%。
2025年,大屏化、高端化更多体现为均价和毛利率改善;2026年上半年,这套打法开始进一步体现为销量、份额和主营收入增长。
海外市场也是同一条线。世界杯周期内,16个核心海外市场的海信Mini LED电视零售量同比增长88%;欧洲市场规模实现约两位数增长,东盟增长30%以上,中东非增长约20%。
高端产品正在跟着海信的全球渠道一起往外走。
三、电视之外,第二条线也在变粗
如果说电视决定海信视像的基本盘,新显示业务则决定公司能不能把增长来源铺得更开。
2025年,新显示新业务收入84.6亿元,同比增长24.9%,占总营收14.7%,毛利率28.1%,明显高于智慧显示终端的15.1%;其贡献的毛利已经达到23.7亿元,约占公司毛利的四分之一。
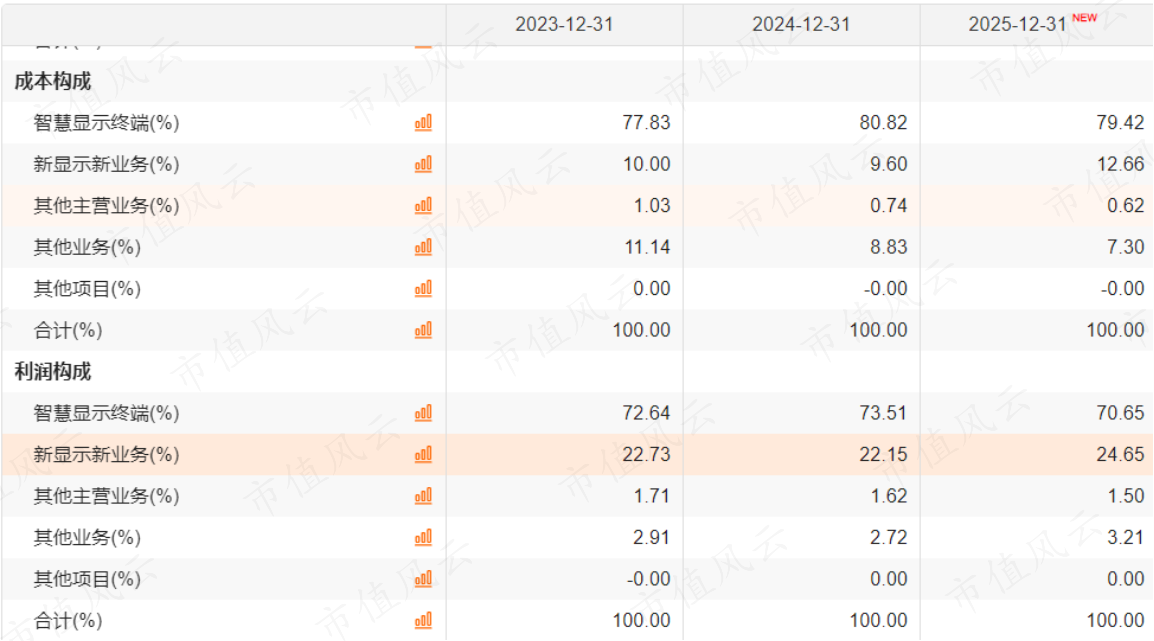
到2026年上半年,中报虽然没有单独披露这部分整体收入,但几个细分业务的增速已经很显眼:商用显示整体规模增长127%,交互平板收入增长216%;
激光显示海外出货量增长73%;显示器海外出货量增长287%;显示器SoC芯片收入更是同比增长超过10倍。
这些业务现在还无法替代电视,但它们正在让海信视像的增长不再只取决于一块客厅大屏。
四、利润表更好,现金流还有一道题
这份中报也并非没有需要观察的地方。
上半年经营活动现金流净额11.3亿元,同比下降37.0%。公司解释主要是存货储备增加。也就是说,利润、主营收入和毛利率都在改善,但现金流暂时没有同步。
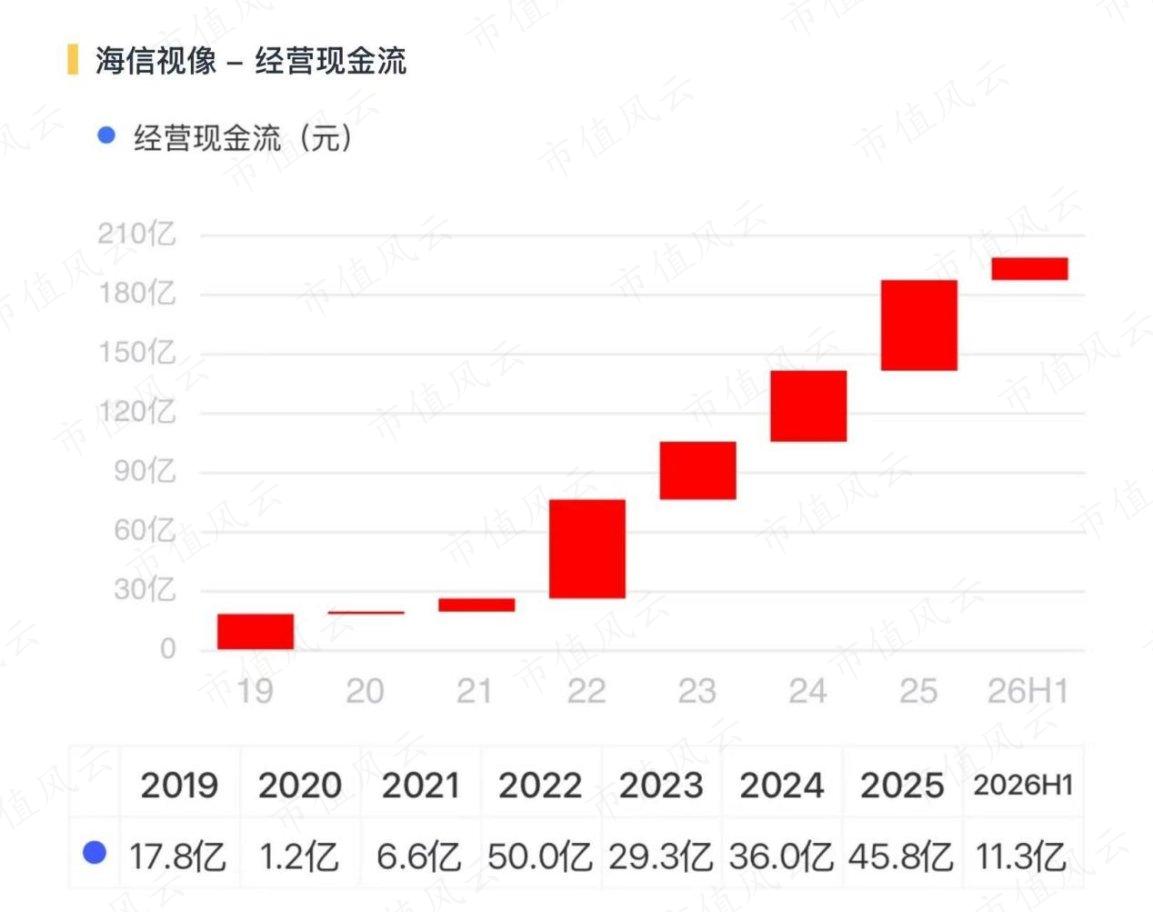
整体来看,海信视像今年的变化已经比较清楚:高端产品占比继续提升,主营收入重新提速,新显示业务也在贡献更多增量。
但这套增长能不能继续往下走,还要看两个关键点:一是RGB-Mini LED能否从目前5%的销售额占比继续提升,二是商显、激光、芯片等新业务在规模扩张之后,能否进一步转化为利润和现金流。
这也决定了海信视像下一阶段的增长,究竟是一次中报层面的改善,还是经营趋势真正往前迈了一步。