业绩暴增10倍,印染龙头富春染织熬出头
白猫
原创  北京
内卷洗牌,龙头捡红利。

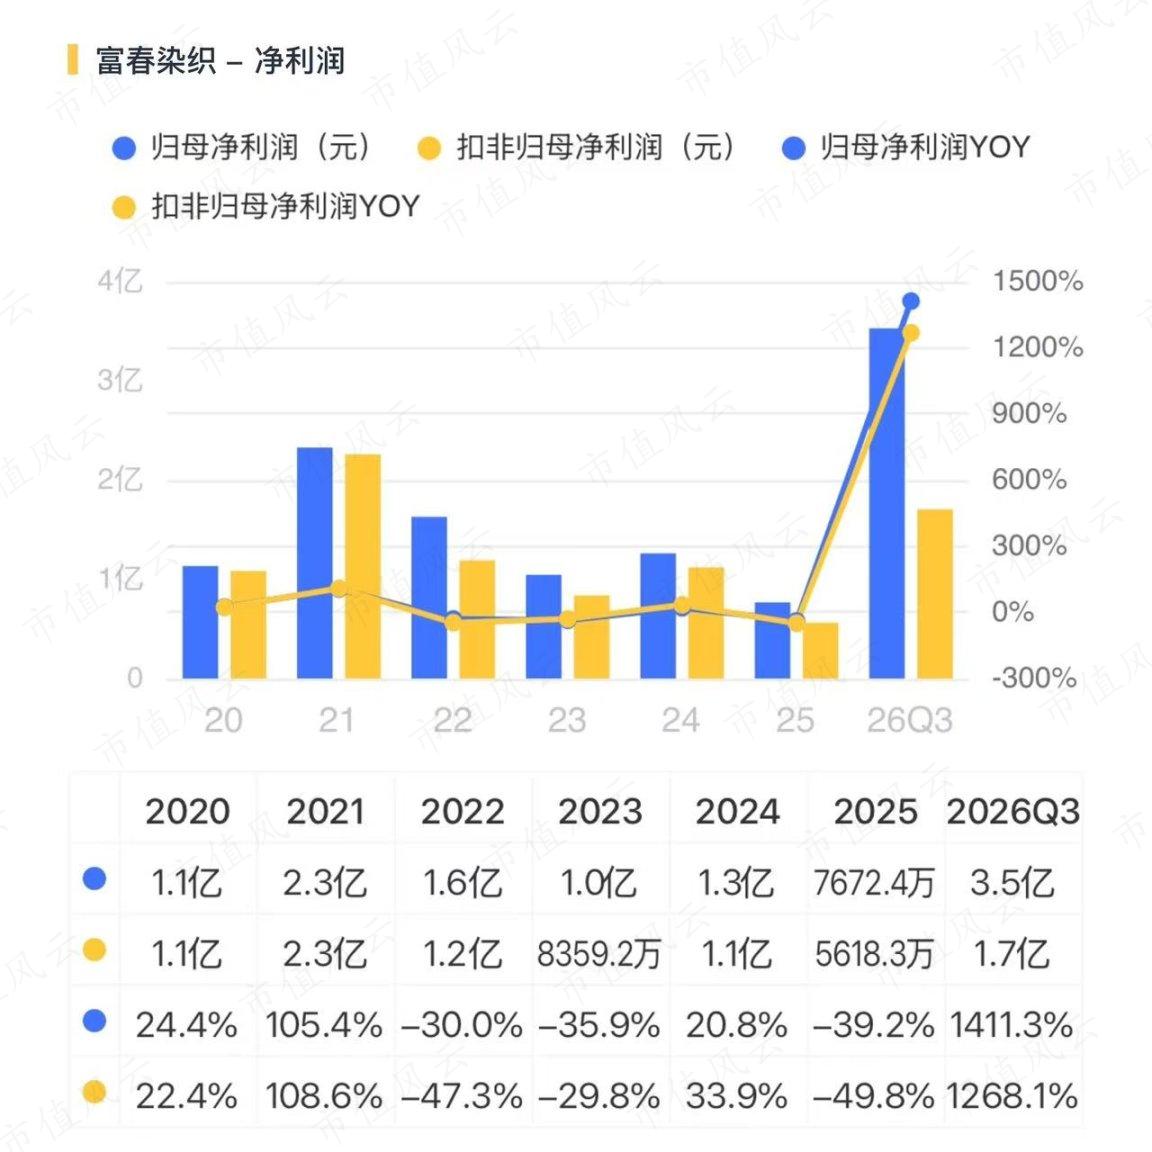
前三季度,富春染织(605189.SH)营收35.9亿元,同比增长49%。
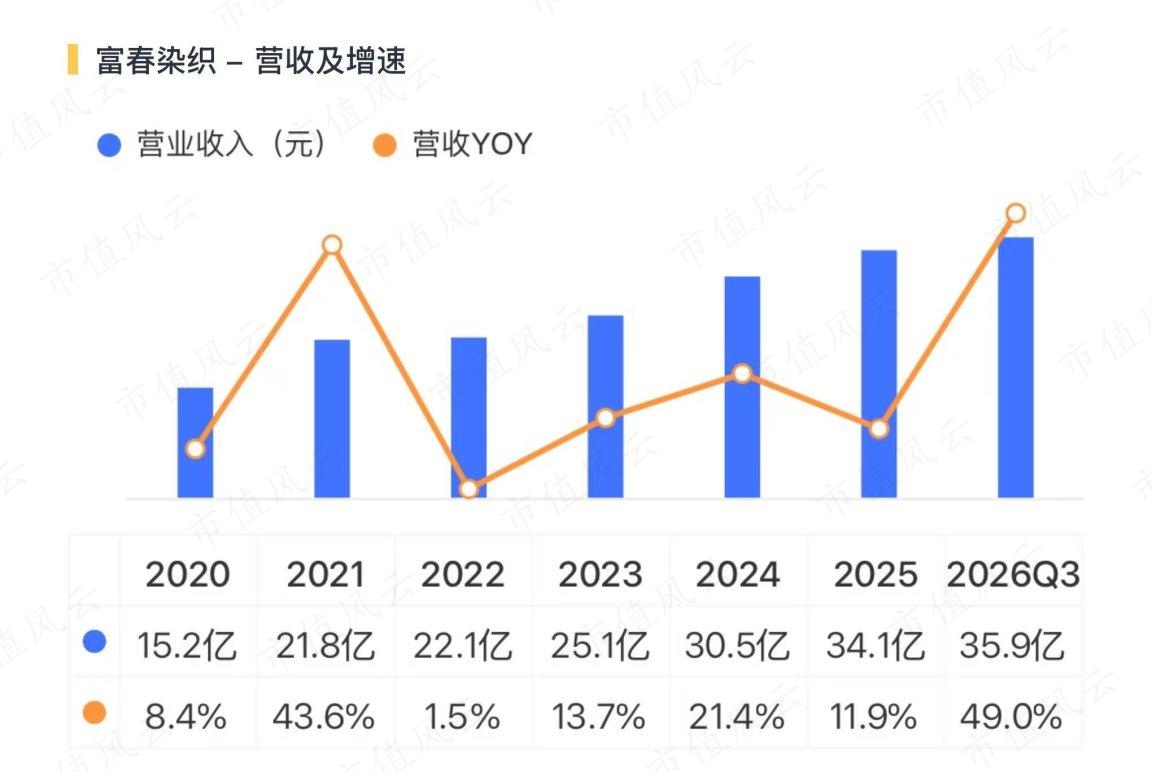
5ead0d752f4e4827824cb57f4fb67b9d.001.jpeg

归母净利润3.5亿,同比暴涨1411.3%。

5ead0d752f4e4827824cb57f4fb67b9d.002.jpeg

不过,其中约有一半是非经常性损益。主要来自公司通过棉花期货等工具锁定原料成本的套保收益,后续会随棉价和套保结果波动。

扣非口径才是衡量主业真实盈利能力的锚。前三季度,公司扣非净利润1.7亿元,同比暴涨1268.1%。

在纺织行业整体日子并不好过的大环境下,富春染织这份10倍级的增速格外显眼。

一、搞懂富春染织:一家不一样的印染龙头

很多人对印染企业的印象,就是高污染、内卷杀价。但富春染织的定位有点特殊,它是国内唯一主打筒子纱染色的上市公司,也是全球规模最大的筒子纱染色工厂。

简单说业务:把胚纱染成各色色纱,供给袜子、毛巾、毛衫、家纺这些下游厂商。传统袜业是它的基本盘,同时也在发力大圆机、毛衫这类新品市场。

它有个很实用的商业模式,就是靠自家上千种颜色的标准色卡做仓储式生产。

别家大多是客户来样再定制生产,周期长;它直接提前备货,客户选色就能下单发货,交付快、生产还能规模化摊薄成本,这是它在行业里吃饭的核心本事。
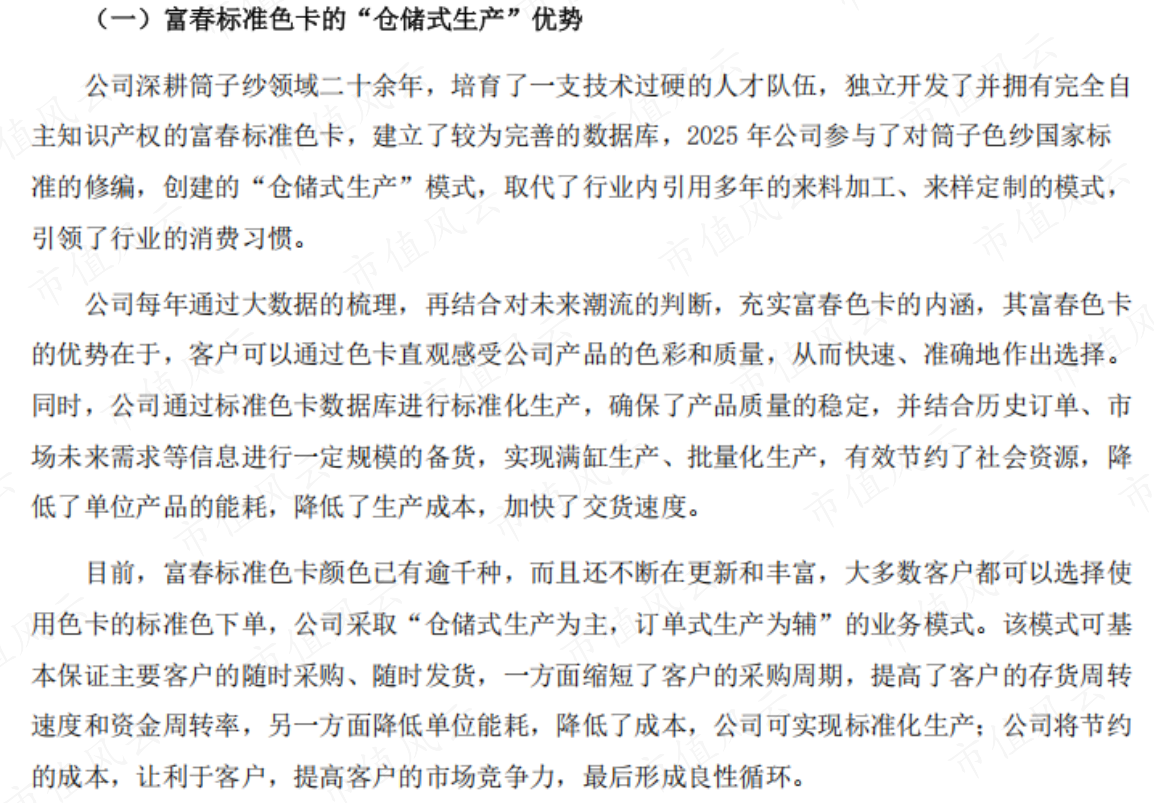
(2026年中报)

产业链上也在往上游伸手,做棉花采购、委托外部纺纱,锁原材料成本;另一边还押注第二曲线,砸钱布局PEEK新材料,参股机器人企业,想跳出纺织的周期束缚。

二、主业实打实迎来盈利修复

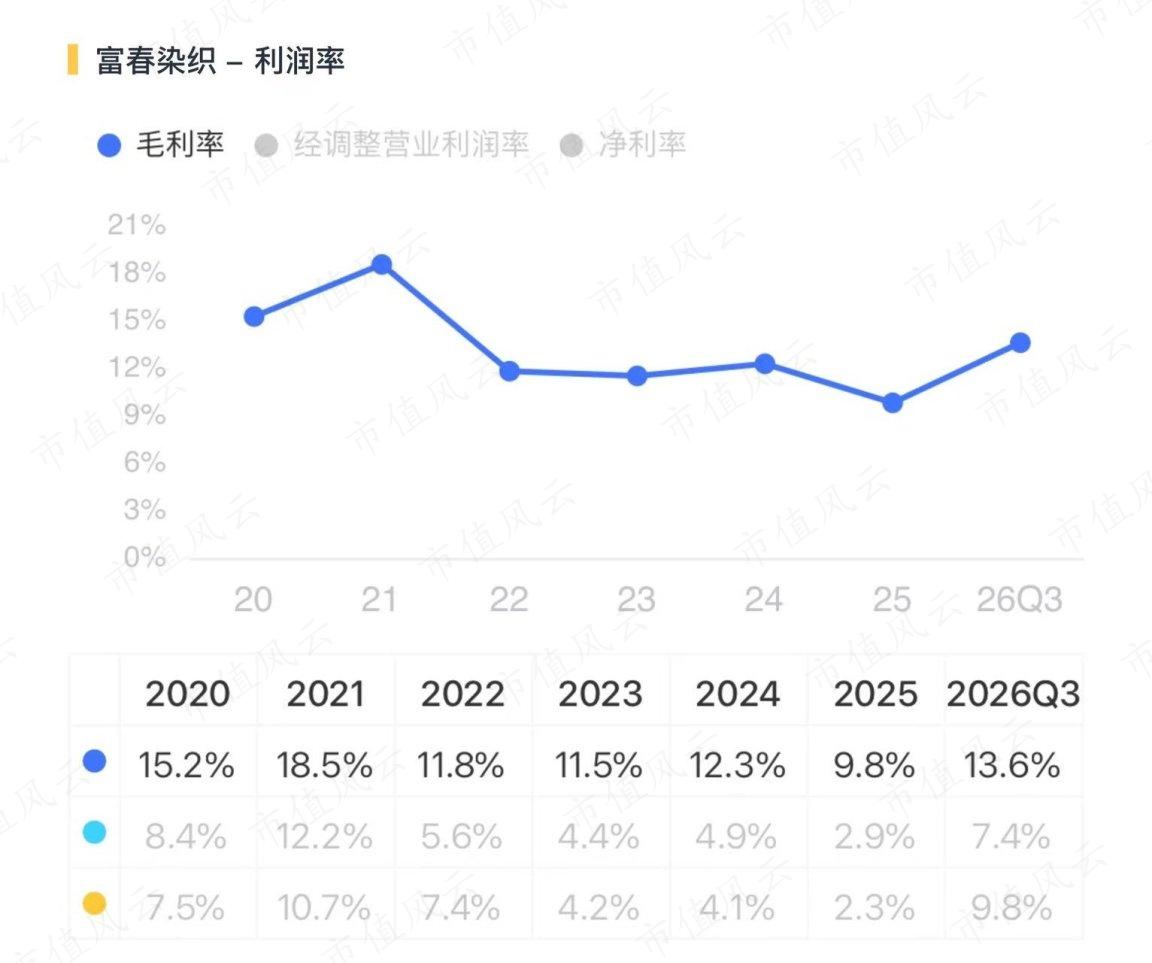
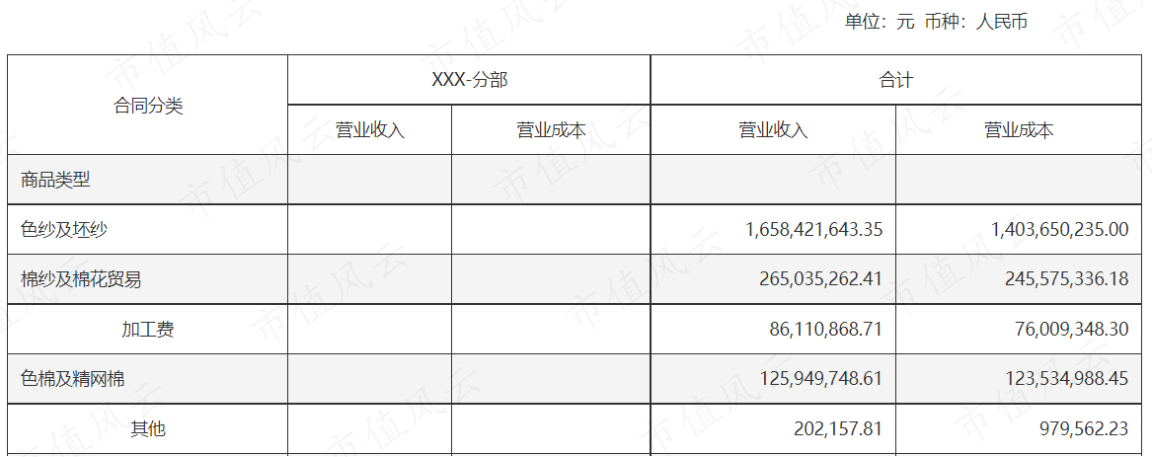
今年上半年,公司综合毛利率13.7%,同比提升3.7个百分点。其中核心的色纱及坯纱业务,毛利率从10.3%拉到15.4%,同比提升4.9个百分点,是利润弹性最大的来源。
(2026年中报)

5ead0d752f4e4827824cb57f4fb67b9d.005.jpeg

为什么毛利率能起来?

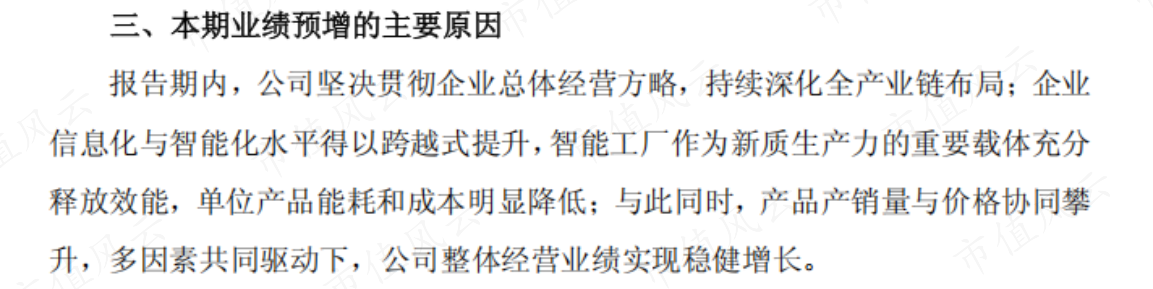
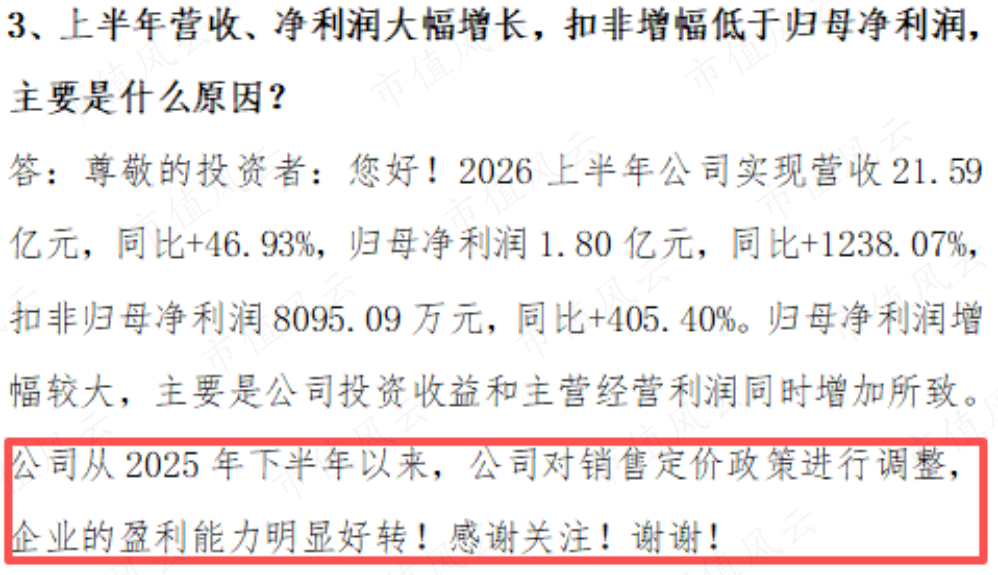
第一,公司2025下半年开始调整销售定价策略,不再一味抢低毛利订单,优先抓订单质量,产品盈利水平直接往上走。
(富春染织2026年半年度业绩说明会投资者关系活动记录表)

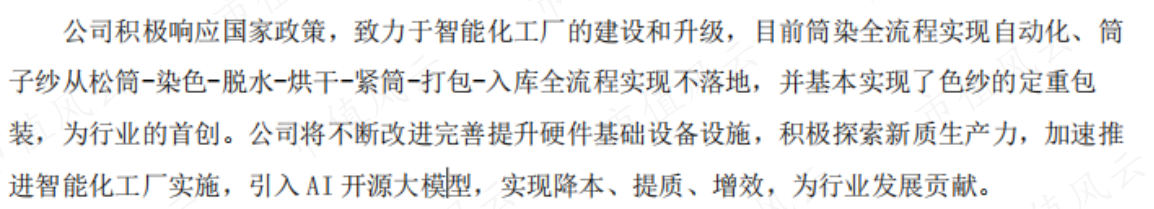
第二,智能化工厂跑通降本效果。筒子纱全流程自动化生产,单位能耗、生产成本往下压。
(2026年中报)
(公告编号:2026-077)

第三,采购端做了优化。直接采购棉花再委托40万锭外部产能纺纱,从源头把控棉纱成本,同时低位储备染化料,对冲原材料涨价压力。

销量端也同步跟上,老的袜业基本盘稳住,新品市场销量倍数级增长,广东、江苏办事处、诸暨仓储网点,帮公司吃下更多增量订单。

三、放到行业大环境看:内卷洗牌,龙头捡红利

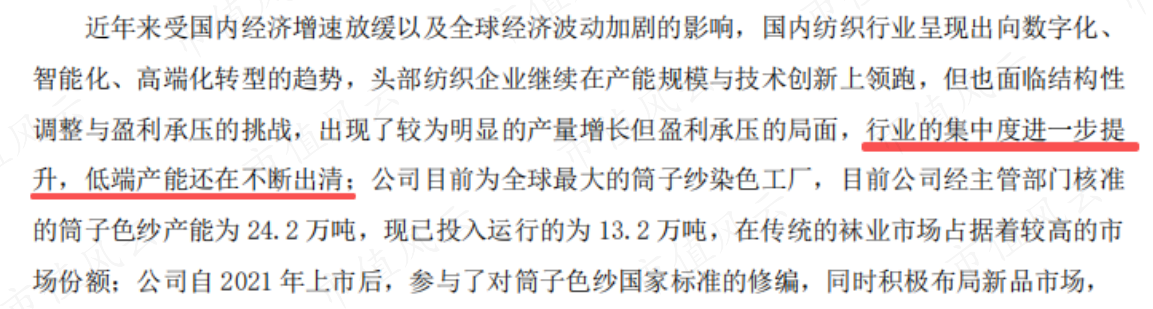
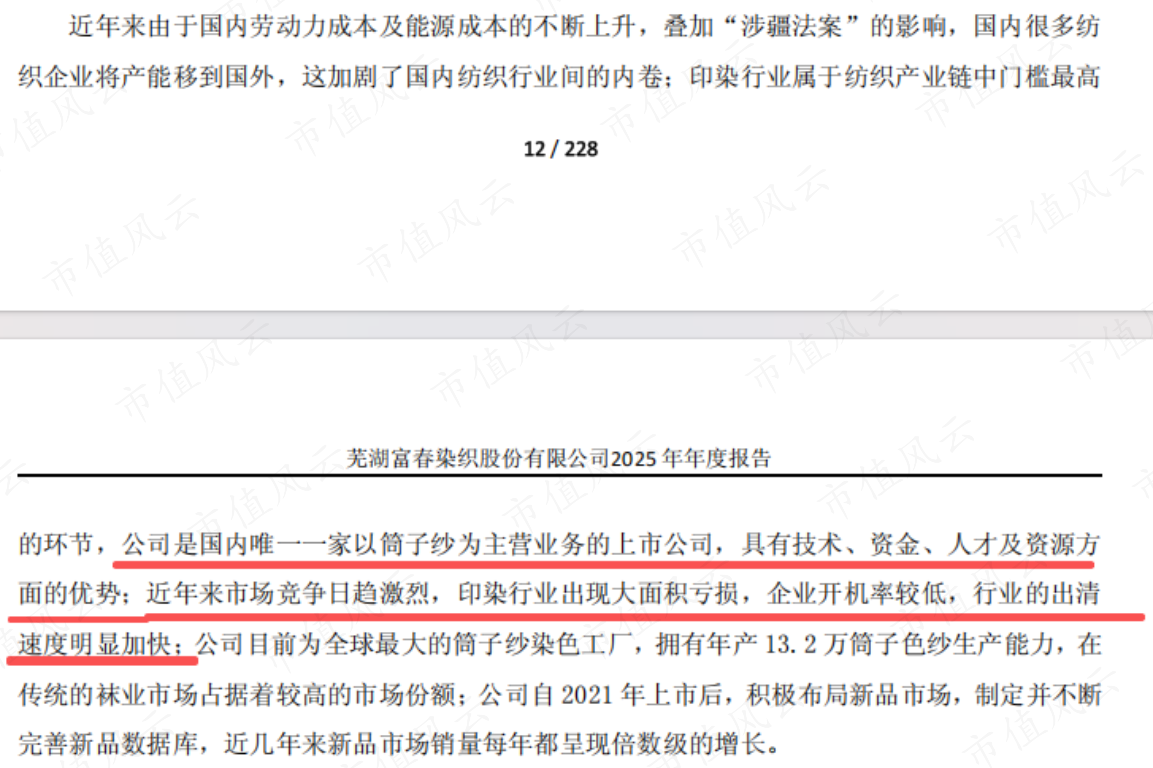
它的好转,不完全是企业单打独斗的结果,背后是印染行业残酷出清的现实。

印染属于纺织链壁垒很高的环节,环保、能耗、资金门槛摆在明面上。

前些年行业内卷严重,中小厂子靠不规范方式低价抢单,不少企业亏损、开机率低迷。随着环保监管收紧,大量落后产能逐步退出,市场份额自然向头部集中。
(2025年报)
(2026年半年报)

此外,在终端需求偏弱、价格波动风险加大背景下,多数下游客户采购策略趋于保守,不爱大批量囤货,更多是小批量、多颜色、要快交期。

富春这套色卡+仓储备货的模式,刚好踩中当下下游的需求变化,相比小厂,品质稳定、交付快的优势被放大。

行业不好的时候,反而是头部企业抢份额的窗口期。
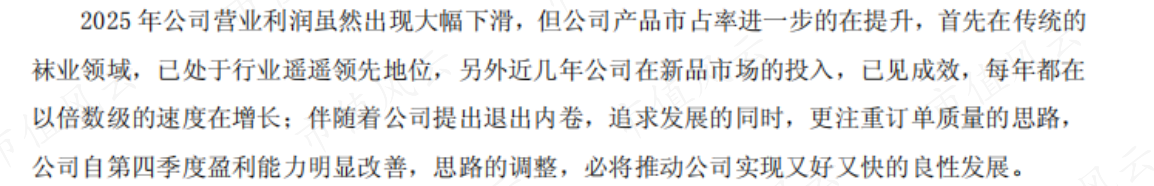
(2025年报)

四、PEEK新赛道,想象大于现实

主业回暖之外,市场讨论最多的就是PEEK新材料这条第二赛道。

PEEK属于高性能工程塑料,在半导体、医疗器械、人形机器人这些热门领域有用武之地,国产替代空间不小。

公司已经成立专门子公司,还拿下杭州地块搞研发制造基地,地块交付后6个月开工,计划36个月竣工验收,同时参股机器人企业谋求产业协同。

但目前项目还处在研发、前期规划阶段,还没有产生可观收入。新赛道投入大、周期长,未来能不能跑出来,还需要时间验证。
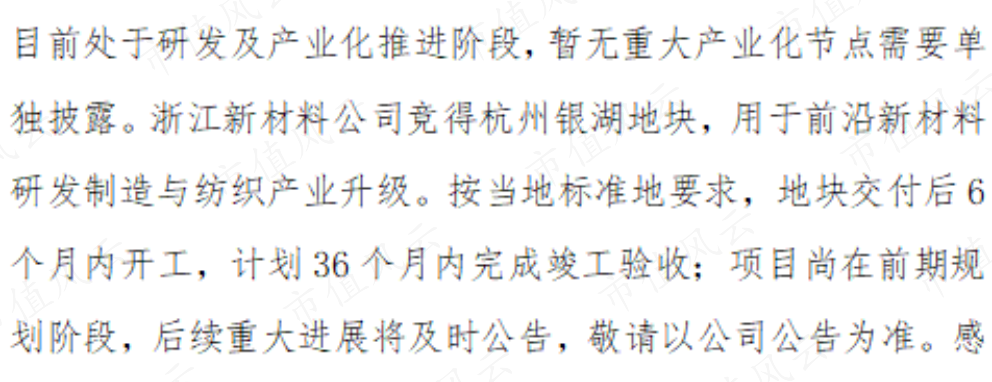
(富春染织2026年半年度业绩说明会投资者关系活动记录表)

此外,还有几大风险点同样要拎出来。

第一,棉花是公司最大成本来源,占生产总成本的70%左右。即便公司做了套期保值,也难以完全消除价格波动风险。一旦棉价剧烈震荡,仍可能挤压利润,存货跌价风险也客观存在。

第二,行业景气依附宏观消费。纺织下游需求如果转弱,就算龙头也很难独善其身。

总的来说,这一轮业绩爆发,是行业出清、公司调整定价、智能制造降本多重因素叠加的结果,传统主业的盈利拐点已显现。PEEK是未来的想象空间,但还需要时间去兑现。

往后看,主业毛利率能不能稳住,新赛道能不能落地,就是观察这家企业的两个关键点。

点赞15
收藏4
分享
举报
评论 3
表情
x
😊😍😘😳😡😓😭😲😁😱😖😉😏😜😰😢😚😄😪😣😔😠😌😝😂😥😃😨😒😷😞👿👽😁😄😇😯😕😂😅😈😐😠😀😃😆😉😑😬😮😥😨😟😢😣😦😩😱😵😴😤😧😰😶😷😝😙😎😖😞😛😋😭😔😒😜😗😚😌😪😏🙋🙅🙎😼😻🙌🙆🙏😸😽😫🙍🙇☺😁😄😇😯😕😂😅😈😐😠😀😃😆😉😑😬😮😥😨😟😢😣😦😩😱😵😴😤😧😰😶😷😝😙😎😖😞😛😋😭😔😒😜😗😚😌😪😏🙋🙅🙎😼😻🙌🙆🙏😸😽😫🙍🙇😺😹😿😾🙉👶👨👵🙀🙊👦👩😄😃😀☺😉😚😗😙😜😝😛😁😔😌😒😞😣😢😂😭😪😥😰😅😩😫😨😱😠😤😖😆😋😷😎😴😵😟😦😧😈👿😮😬😐😕😯😶😇😏😑👲👳👮👷💂👶👦👧👨👩👴👵👱👼👸😺😸😻😽😼🙀😿😹😾👹👺🙈🙉🙊💀👽👀👃👄👂❤💔💘💝💜💛💚💙💩👍👎👊✌👌💪👆👇👈👉✊👐🙏🙌👏👧👦👩👨👶👵👴👳👳👳👲👸👸👷💂👮🙆🙅💇🙅💇💆💁💁👯👫👫🎎🚶🏃💃💑💏👼💀🐱🐶🐭🐹🐰🐺🐸🐯🐨🐻🐷🐮🐗🐵🐙🐛🐔🐧🐦🐍🐴🐠🐳🐬☀☔🌙✨⭐⚡☁⛄🌊❗❓🌻🌺🌹🔥🎵💦💤🌷🌸💐🍀🌾🍃🍂🎃👻🎅🌵🌴🎍🍁🎄🔔🎉🎈💿📷🎥📬💡🔑🔒🔓📺💻🛀💰🔫💊💣⚽🏈🏀🎾🎿🏄🏊🏆👾🎤🎸👙👑🌂👜💄💅💍🎁💎☕🎂🍰🍺🍻🍸🍵🍶🍔🍟🍝🍜🍧🍦🍡🍙🍘🍞🍛🍚🍲🍱🍣🍎🍓🍉🍆🍅🍊🚀🚄🚉🚃🚗🚕🚓🚒🚑🚙🚲🏁🚹🚺⭕❌😺😹😿😾🙉👶👨👵🙀🙊👦👩💏🙈💩👧👴💑👪👫👬👭👮💂👸👱💃👤👷👯🎅👲💆👥💁👰👼👳💇💅👺👿👀👣💋👻👽💀👂👄❤👹👾💪👃👅💙💚💓💖💝👍✊💛💔💗💞👎✌💜💕💘💟👌✋👊👇👋☝👈👏👆👉👐🔰👟🎩⌚👖👙💄👑🎓👔👗👠👞👒👓👕👘👡👢💼👛💲💶💱👚🎒💰💵💷💹👜👝💳💴💸🔫🔪💊🔕🔭🔋📗💣🚬🚪🔮🔌📘💉🔔🔬🔦📜📙📚📑📖🎃🎁🎆📔📓📰🎄🎂🎇📒📕📛🎀🎈🎉🎊🎌🎎📟📠📨🎍🎐📱☎📦📩🎏🎋📲📞✉📪📫📮📯📡✒📏📭📤📢💬✏📐📬📥📣💭📝📍📌💺💾📅📁📄📎💻💿📇📂📊✂💽📆📋📃📈📉🎢🎨📷🎭🎲⛺🎠🎬📹🎫🎰🎡🎪🎥🎦🎮🃏🎴📺📼🎵🎻🎺🀄📻🎧🎶🎹🎸🎯📀🎤🎼🎷〽🐕🐈🐁🐢🐓🐤🐶🐱🐭🐇🐔🐥🐩🐀🐹🐰🐣🐦🐏🐺🐄🐗🐽🐼🐑🐃🐮🐖🐸🐧🐐🐂🐴🐷🐍🐘🐨🐆🐫🐳🐠🐚🐒🐯🐪🐋🐡🐬🐵🐻🐊🐟🐙🐌🐛🐞🐾🍻🍶🍼🐜🐲🍸🍷☕🍴🐝🐉🍺🍹🍵🍨🍧🍰🍬🍯🍟🍖🍦🍪🍭🍳🍝🍗🍩🍫🍮🍔🍕🍤🍣🍜🍛🍢🍠🍏🍱🍙🍲🍡🍌🍊🍞🍚🍥🍘🍎🍋🍄🍇🍐🍓🌴🌴🍅🍈🍑🍍🌲🌵🍆🍉🍒🌰🌳🌷🌸🍁🌺🌽☀☁🌹🍂🌻🌾🌈🌁🍀🍃🌼🌿⛅🌂☔🌀🌙🌚🌑🌔💧❄🌞🌛🌒🌕⚡⛄🌝🌜🌓🌖🌗🌄🌆🌉🌎🌐🌘🌅🌃🌊🌏🌟🎑🌇🌌🌋🌍🌠🏠🏣🏦🏩⛪🏯🏡🏤🏧🏪⛲🏰🏢🏥🏨🏫🏬🏭🗻🗾🏮🔨🛁🚾🗼🗿💈🔩🛀🎽🗽⚓🔧🚿🚽🎣🎱🎿🏂🏂🏆🏈🎳🎾🏀🏃🏇🏉⚾⚽🏁🏄🐎🏊🚂🚅Ⓜ🚋🚎🚑🚃🚆🚈🚌🚏🚒🚄🚇🚊🚍🚐🚓🚔🚗🚚🚝🚠🚣🚕🚘🚛🚞🚡🚁🚖🚙🚜🚢🚢✈🛂🛅🚳🚷🚀⛽🛃⛵🚴🚸🚤🅿🛄🚲🚵🚉🚶🚥🚦♨💎🚧💌💐🚨💍💒💏🙈💩👧👴💑👪👫👬👭👮💂👸👱💃👤👷👯🎅👲💆👥💁👰👼👳💇💅👺👿👀👣💋👻👽💀👂👄❤👹👾💪👃👅💙💚💓💖💝👍✊💛💔💗💞👎✌💜💕💘💟👌✋👊👇👋☝👈👏👆👉👐🔰👟🎩⌚👖👙💄👑🎓👔👗👠👞👒👓👕👘👡👢💼👛💲💶💱👚🎒💰💵💷💹👜👝💳💴💸🔫🔪💊🔕🔭🔋📗💣🚬🚪🔮🔌📘💉🔔🔬🔦📜📙📚📑📖🎃🎁🎆📔📓📰🎄🎂🎇📒📕📛🎀🎈🎉🎊🎌🎎📟📠📨🎍🎐📱☎📦📩🎏🎋📲📞✉📪📫📮📯📡✒📏📭📤📢💬✏📐📬📥📣💭📝📍📌💺💾📅📁📄📎💻💿📇📂📊✂💽📆📋📃📈📉🎢🎨📷🎭🎲⛺🎠🎬📹🎫🎰🎡🎪🎥🎦🎮🃏🎴📺📼🎵🎻🎺🀄📻🎧🎶🎹🎸🎯📀🎤🎼🎷〽🐕🐈🐁🐢🐓🐤🐶🐱🐭🐇🐔🐥🐩🐀🐹🐰🐣🐦🐏🐺🐄🐗🐽🐼🐑🐃🐮🐖🐸🐧🐐🐂🐴🐷🐍🐘🐨🐆🐫🐳🐠🐚🐒🐯🐪🐋🐡🐬🐵🐻🐊🐟🐙🐌🐛🐞🐾🍻🍶🍼🐜🐲🍸🍷☕🍴🐝🐉🍺🍹🍵🍨🍧🍰🍬🍯🍟🍖🍦🍪🍭🍳🍝🍗🍩🍫💩🔥✨🌟💫💥💢💦💧💤💨👂👀👃👅👄👍👎👌👊✊✌👋✋👐👆👇👉👈🙌🙏☝👏💪🚶🏃💃👫👪👬👭💏💑👯🙆🙅💁🙋💆💇💅👰🙎🙍🙇🎩👑👒👟👞👡👠👢👕👔👚👗🎽👖👘👙💼👜👝👛👓🎀🌂💄💛💙💜💚❤💔💗💓💕💖💞💘💌💋💍💎👤👥💬👣💭🐶🐺🐱🐭🐹🐰🐸🐯🐨🐻🐷🐽🐮🐗🐵🐒🐴🐑🐘🐼🐧🐦🐤🐥🐣🐔🐍🐢🐛🐝🐜🐞🐌🐙🐚🐠🐟🐬🐳🐋🐄🐏🐀🐃🐅🐇🐉🐎🐐🐓🐕🐖🐁🐂🐲🐡🐊🐫🐪🐆🐈🐩🐾💐🌸🌷🍀🌹🌻🌺🍁🍃🍂🌿🌾🍄🌵🌴🌲🌳🌰🌱🌼🌐🌞🌝🌚🌑🌒🌓🌔🌕🌖🌗🌘🌜🌛🌙🌍🌎🌏🌋🌌🌠⭐☀⛅☁⚡☔❄⛄🌀🌁🌈🌊🎍💝🎎🎒🎓🎏🎆🎇🎐🎑🎃👻🎅🎄🎁🎋🎉🎊🎈🎌🔮🎥📷📹📼💿📀💽💾💻📱☎️📞📟📠📡📺📻🔊🔉🔈🔇🔔🔕📢📣⏳⌛⏰⌚🔓🔒🔏🔐🔑🔎💡🔦🔆🔅🔌🔋🔍🛁🛀🚿🚽🔧🔩🔨🚪🚬💣🔫🔪💊💉💰💴💵💷💶💳💸📲📧📥📤✉📩📨📯📫📪📬📭📮📦📝📄📃📑📊📈📉📜📋📅📆📇📁📂✂📌📎✒✏📏📐📕📗📘📙📓📔📒📚📖🔖📛🔬🔭📰🎨🎬🎤🎧🎼🎵🎶🎹🎻🎺🎷🎸👾🎮🃏🎴🀄️🎲🎯🏈🏀⚽⚾🎾🎱🏉🎳⛳🚵🚴🏁🏇🏆🎿🏂🏊🏄🎣☕🍵🍶🍼🍺🍻🍸🍹🍷🍴🍕🍔🍟🍗🍖🍝🍛🍤🍱🍣🍥🍙🍘🍚🍜🍲🍢🍡🍳🍞🍩🍮🍦🍨🍧🎂🍰🍪🍫🍬🍭🍯🍎🍏🍊🍋🍒🍇🍉🍓🍑🍈🍌🍐🍍🍠🍆🍅🌽🏠🏡🏫🏢🏣🏥🏦🏪🏩🏨💒⛪🏬🏤🌇🌆🏯🏰⛺🏭🗼🗾🗻🌄🌅🌃🗽🌉🎠🎡⛲🎢🚢⛵🚤🚣⚓🚀✈💺🚁🚂🚊🚉🚞🚆🚄🚅🚈🚇🚝🚋🚃🚎🚌🚍🚙🚘🚗🚕🚖🚛🚚🚨🚓🚔🚒🚑🚐🚲🚡🚟🚠🚜💈🚏🎫🚦🚥⚠🚧🔰⛽🏮🎰♨🗿🎪🎭📍🚩
表情
取消 发布
评论  3