会员
 下载APP

山东赫达(002810.SZ)是一家纤维素醚—植物胶囊公司。在之前研报中,风云君提到核心就看毛利率变化,再结合营收增长。
从今年的情况来看,公司表现称得上亮眼。
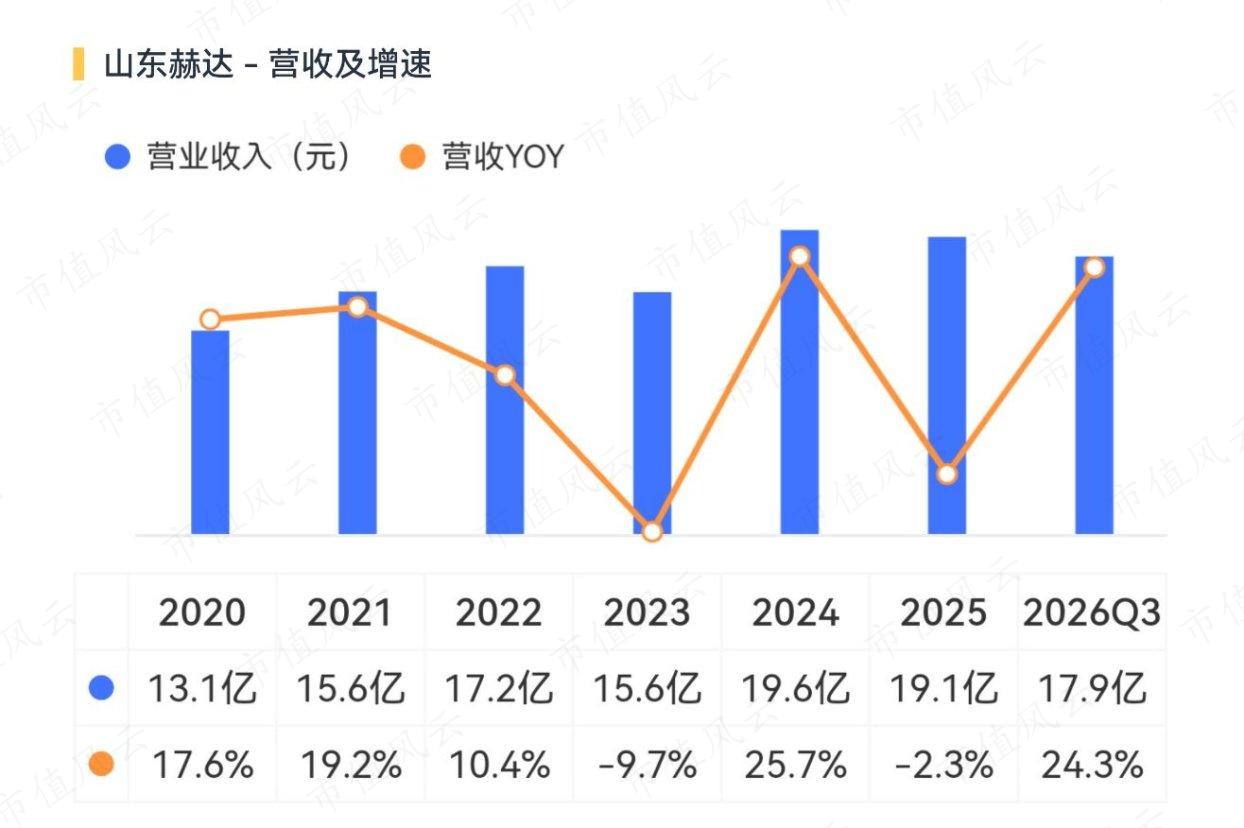
前三季度,公司营收17.9亿,同比增长24.3%。单季度5.6亿,同比增长20.7%,环比下跌10.7%。
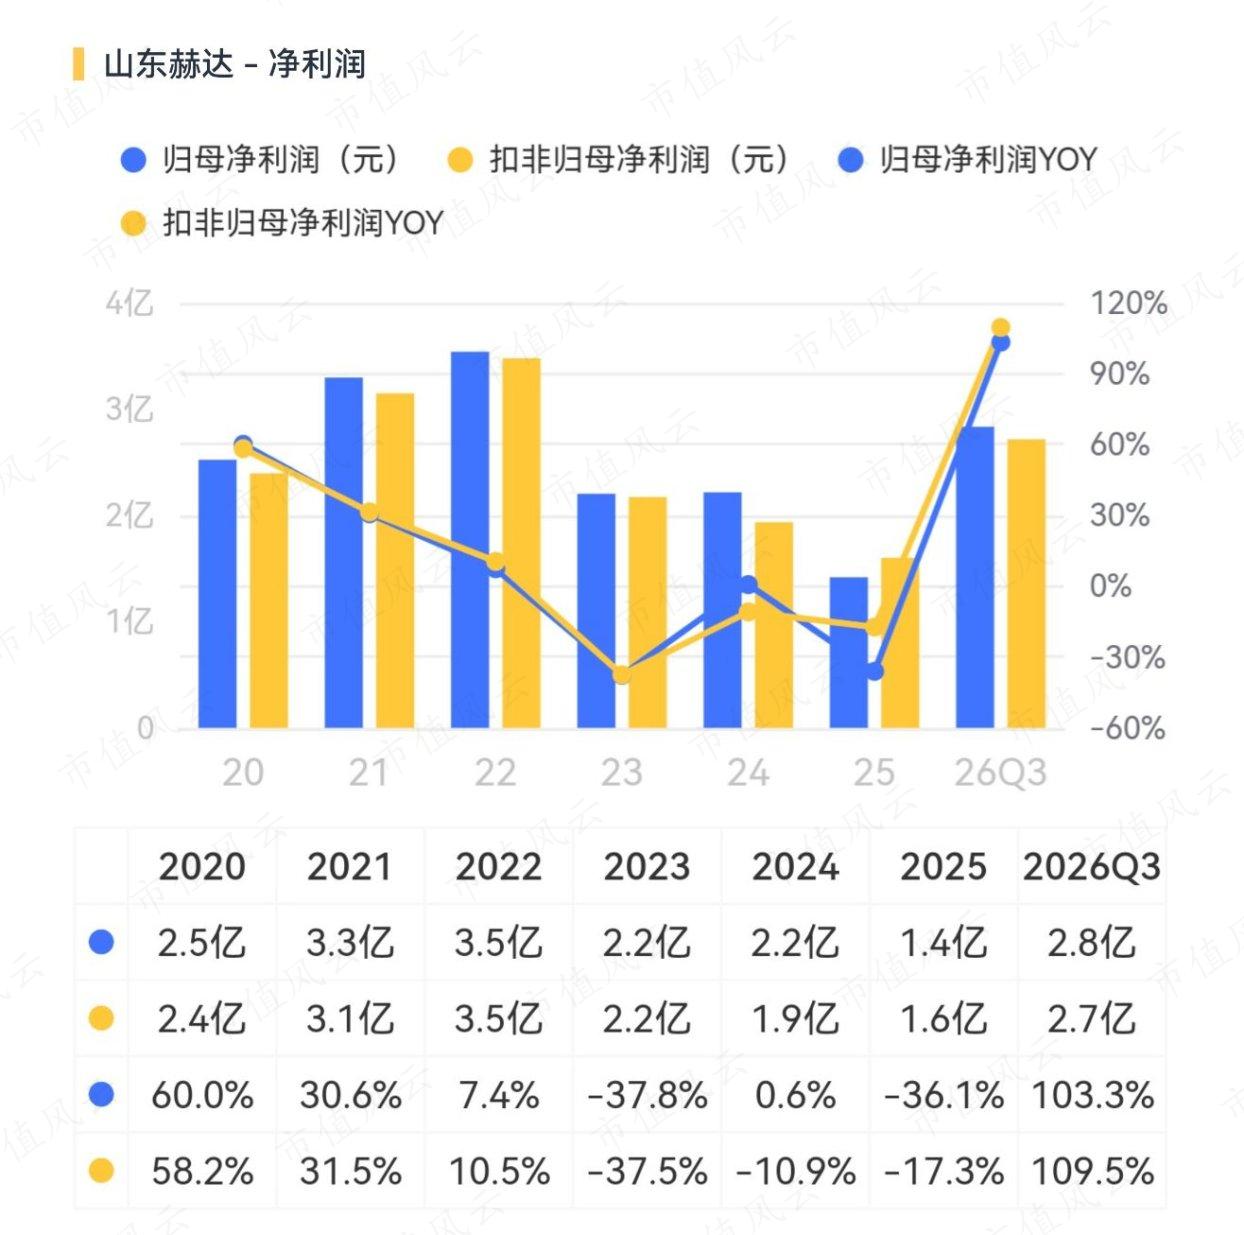
对应归母净利润2.8亿,同比增长103%,且扣非前、后无论是金额还是增幅的变化都不大,说明盈利就是靠主业经营获得的,具备较高质量。
单季度归母净利润则约7000万,同比增168%,环比跌36%。
到底发生了什么?
一、最赚钱的主力产品收入大增8成
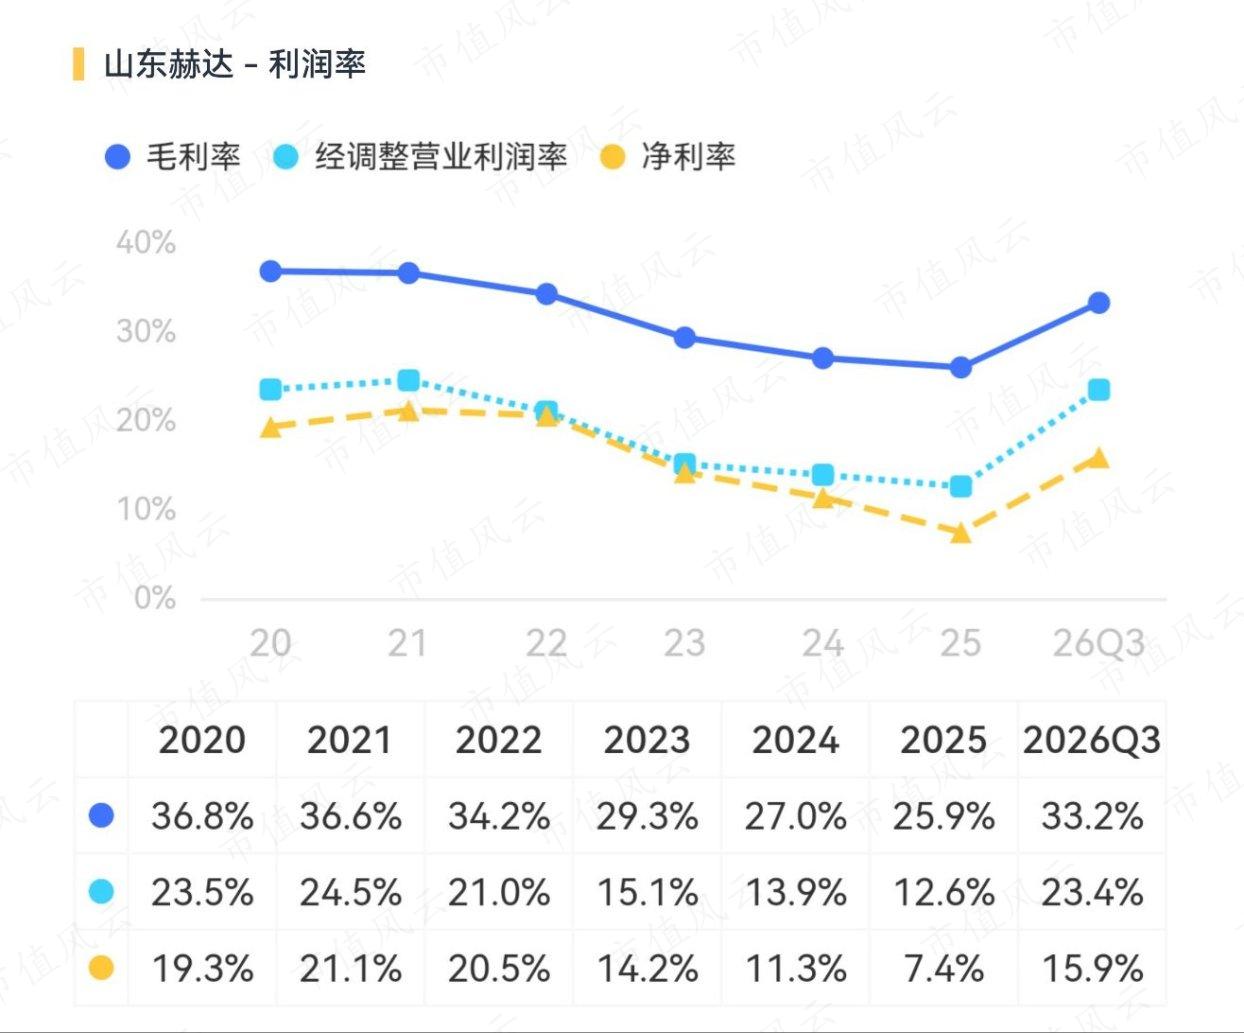
先来看公司的毛利率,从去年全年的25.9%一把拉到今年前三季度的33.2%,增长了7.3个百分点,显然是利润率水平提升的核心原因。
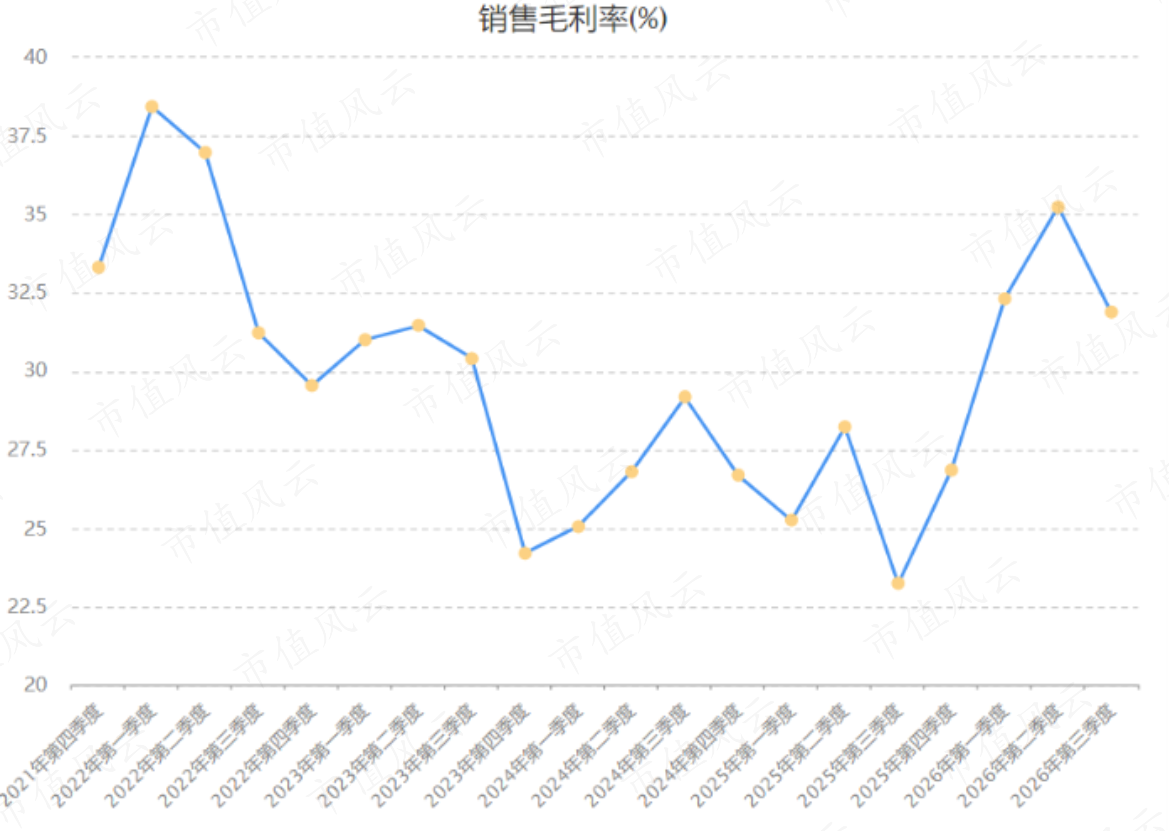
单季度来看,从2025年第四季度开始,公司毛利率呈现持续修复态势,截止今年三季度末分别为26.9%,32.3%,35.2%以及31.9%。
那么为什么今年上半年出现毛利率修复呢?
自产纤维素醚产品8.0亿元,占65%,同比增长12.7%;
植物空心胶囊产品3.7亿元,占30%,同比增长79.7%。
一个涨13%,一个涨80%。
去年这个时候,胶囊还只占收入21%。一年时间,占比抬了9个百分点,到30%。
再看毛利率:
自产纤维素醚产品毛利率24.4%,同比增5.3个百分点;
植物空心胶囊产品毛利率56.7%,同比增3.3个百分点。
两块业务的盈利能力差了一倍多。风云君把各自贡献的毛利算了算:
胶囊:3.7亿×56.7%≈2.1亿
纤维素醚:8.0亿×24.4%≈1.95亿
营收构成中占比3成的高毛利率胶囊产品贡献了超过一半的毛利。
二、海外市场是重心
分地域看,海外营收占比持续大幅增加,上半年营收8.6亿,占总营收7成,同比增长36%,占营收比重进一步提升了5个百分点。
显然,如果公司能在海外市场提升植物胶囊的销售额,岂不美哉?
尤其是公司出⼝美国的部分产品被列入美国加征关税的商品目录,同时,美国对公司部分产品加征反补贴税及反倾销税。
这也是公司正在做的。2024年12月,公司决定在美国投资建设200亿粒/年植物胶囊项目,投资额不超过5亿元。根据今年5月的投资者关系活动,管理层表示预计2026年下半年投产。
值得一提的是,公司前三季度财务费用约5,600万元,同比增长409%,主要是因为汇兑损失增加,也就是人民币兑美元升值带来的。
三、同行承托,独此一家
到这里,还有一个解释没排除:是不是全行业都好了,它只是跟着涨?
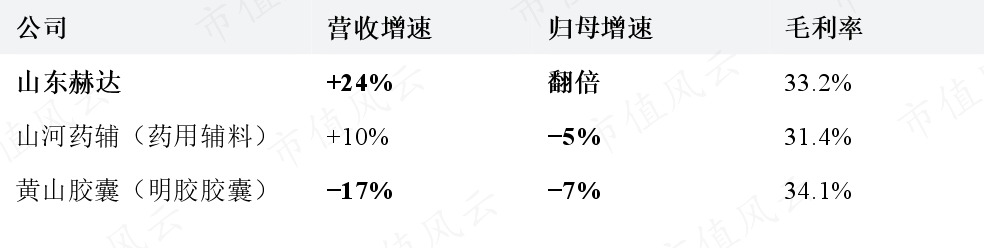
风云君把同业拉出来对照。2026年三季报,三家摆一起画风很鲜明。
三家的毛利率都挤在31%–34%这个区间,差别不大;但收入端和利润端完全分家:
一个利润下滑,一个收入利润双降,只有公司翻倍。
四、财务交叉印证
除了经营上开源,还要注意节流。
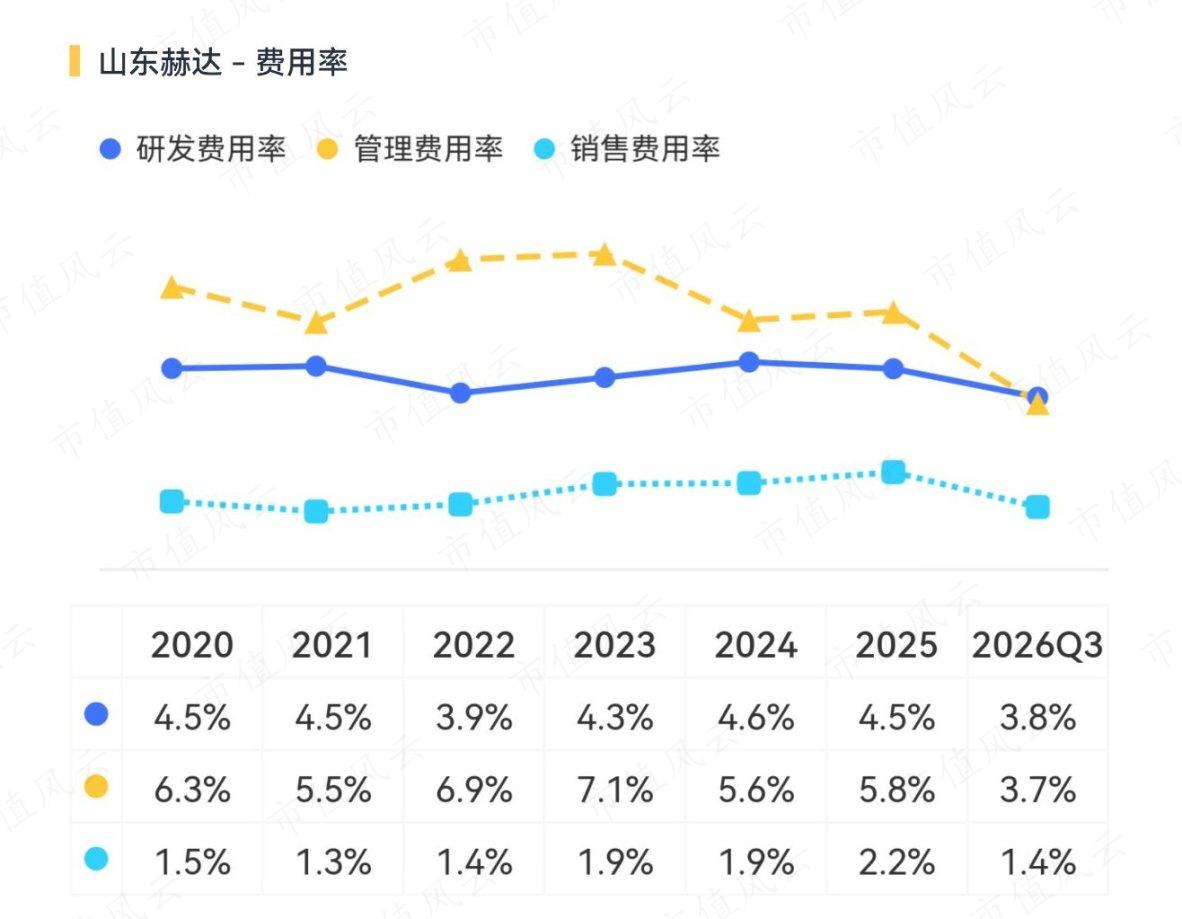
风云君注意到,由于公司各项费用率增幅低于营收增幅,所以研发费用率、管理费用率以及销售费用率分别降至3.8%、3.7%和1.4%,这也构成了公司利润释放的另一大基础。
这也是公司近年来首次出现管理费用低于研发费用。
更值得关注的是,公司历年经营活动现金流都为正。
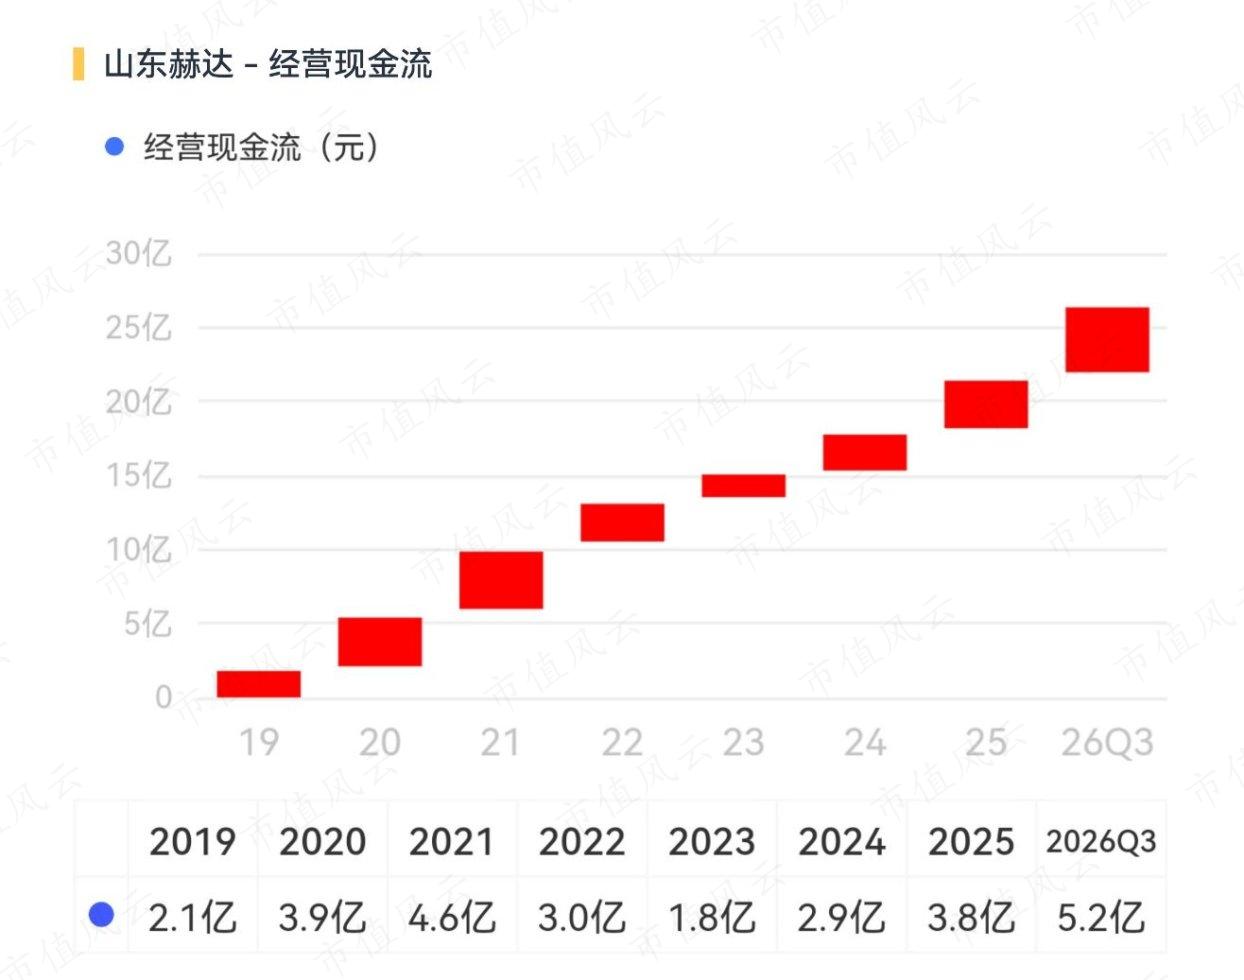
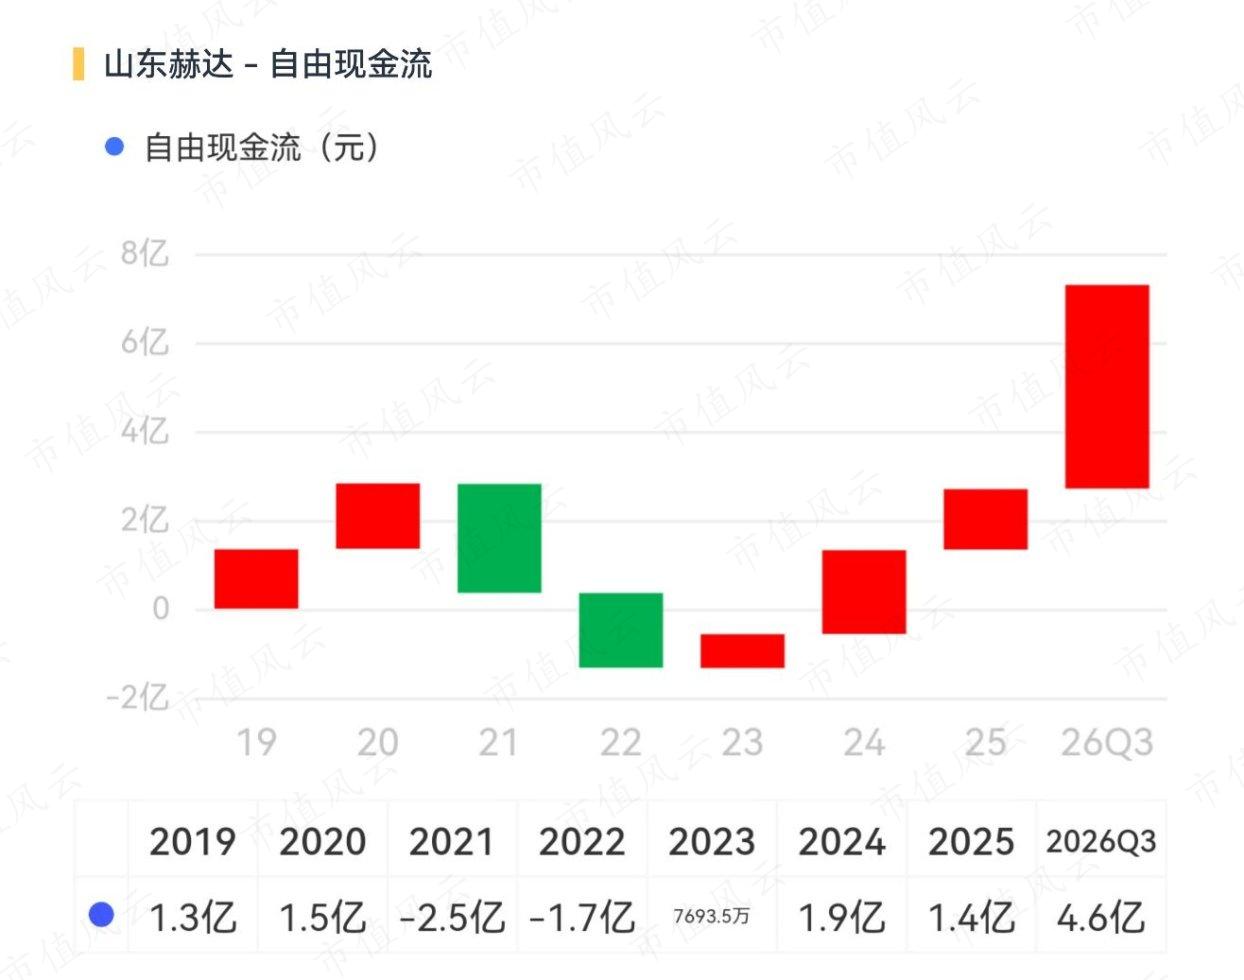
而今年前三季度,在经营现金流基础上扣除资本开支的自由现金流更是优秀,达到了4.6亿,碾压历年水准。
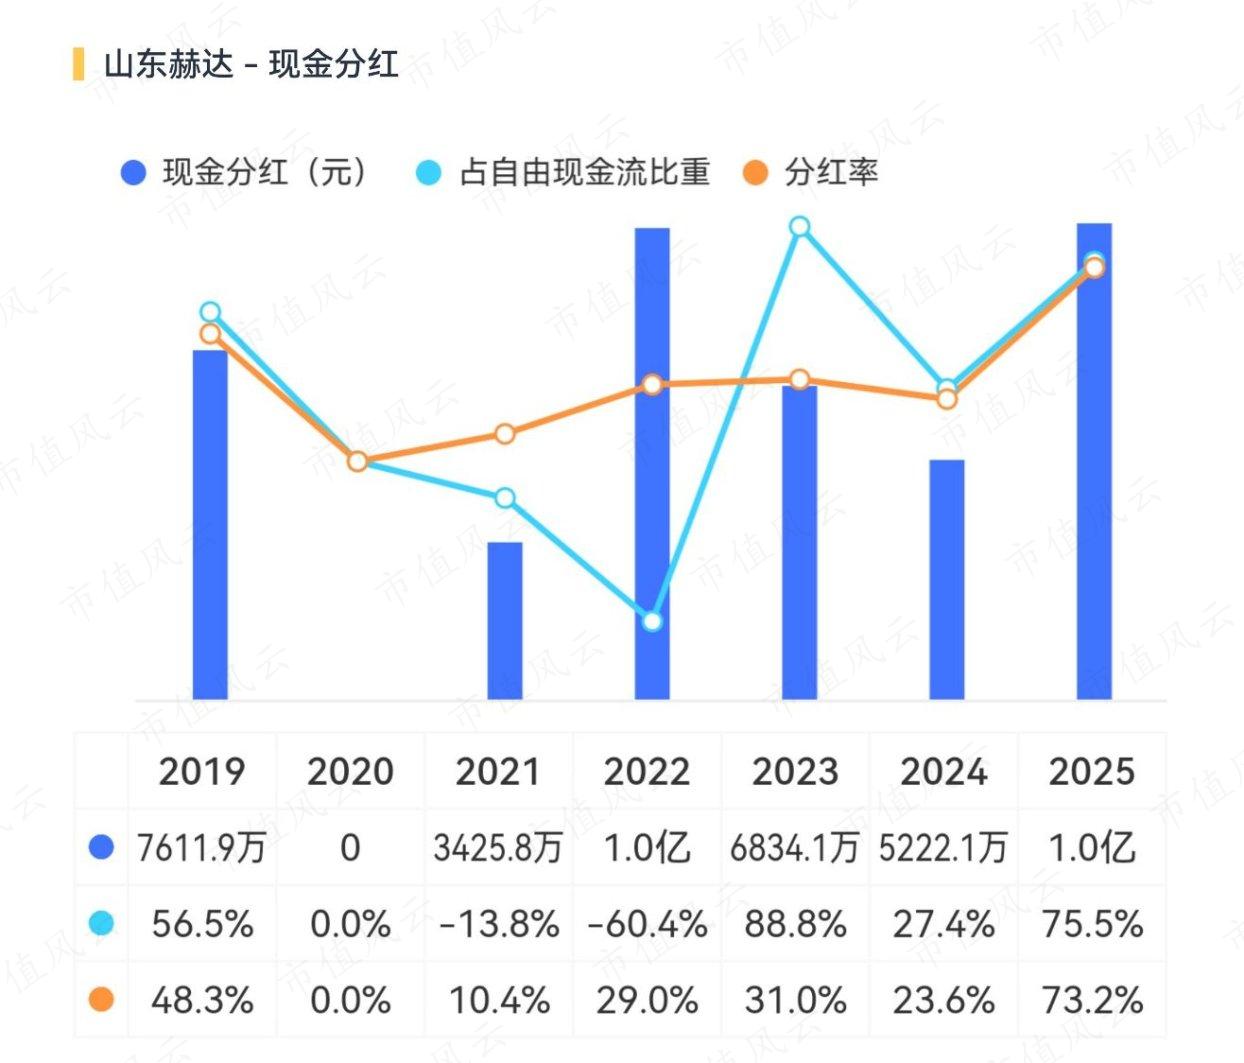
公司去年的分红率优秀,达到了73%。不知今年是否还能维持?至少从自由现金流角度来说是有这个能力的,所以唯一要看的就是管理层的意愿。
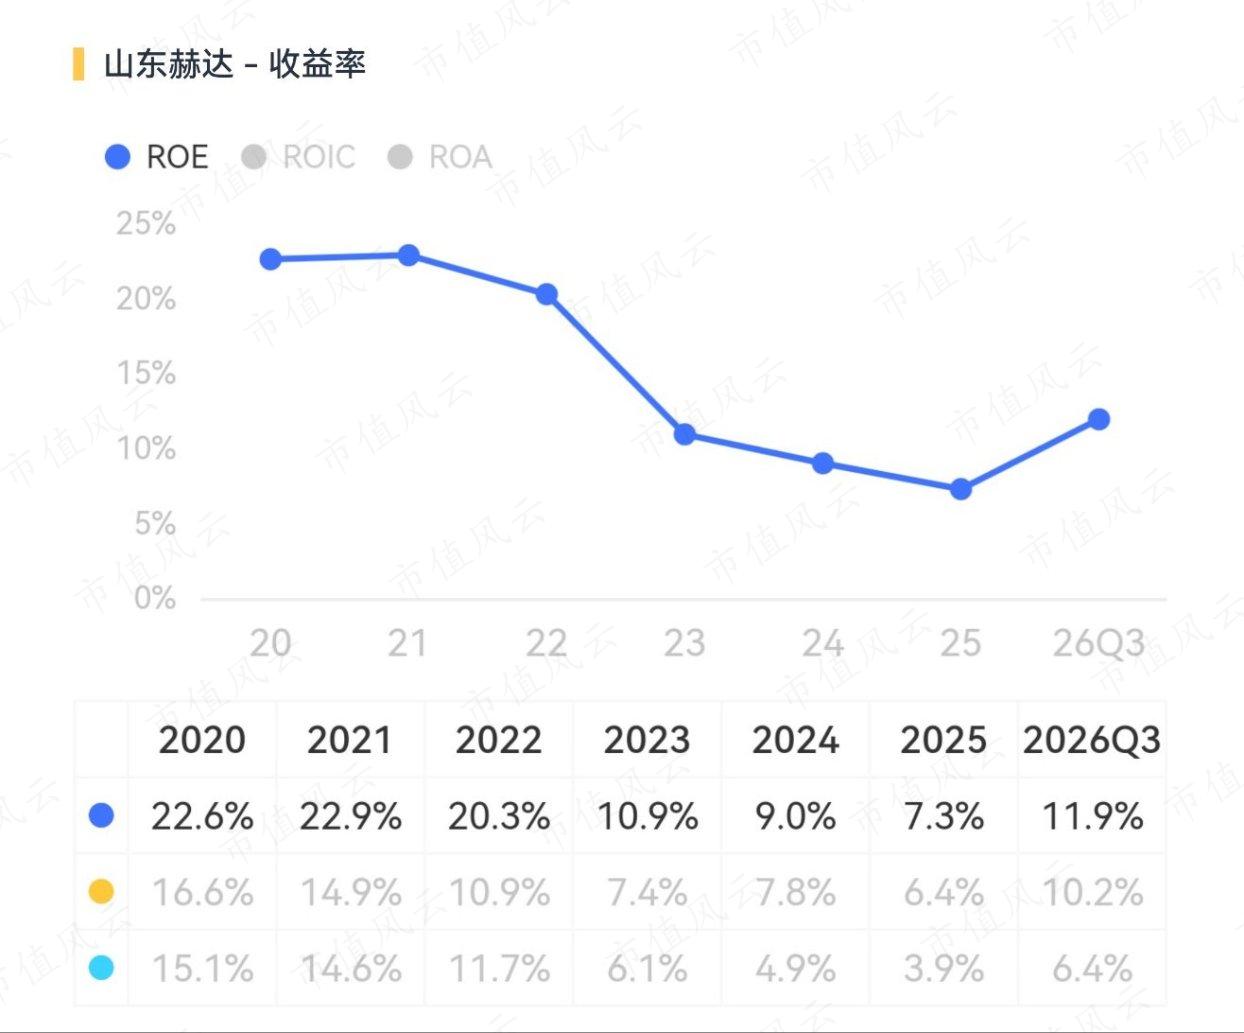
最后,公司ROE水平也在不知不觉中步入了上行通道,前三季度已经超过过去3年全年的水平。
截至9月末,总资产43.7亿元,负债19.2亿元,资产负债率44%。其中,最重的一块是厂房设备:固定资产17.4亿元,在建工程2.2亿元,两项合计19.6亿元,占总资产约四成半。
这是山东赫达的老特征:它把上游医药食品级纤维素醚和下游植物胶囊打通了,一体化带来成本优势,代价就是重资产。
去年那篇报告里风云君说过:需求旺,业绩容易超预期;需求弱,单单折旧摊销就够喝一壶。今年正好走在"旺"的那一边。
而位于美国的产能能否顺利投产、爬坡期会持续多久,稳产后的产能利用率是否达预期,都将是影响公司未来业绩的关键。
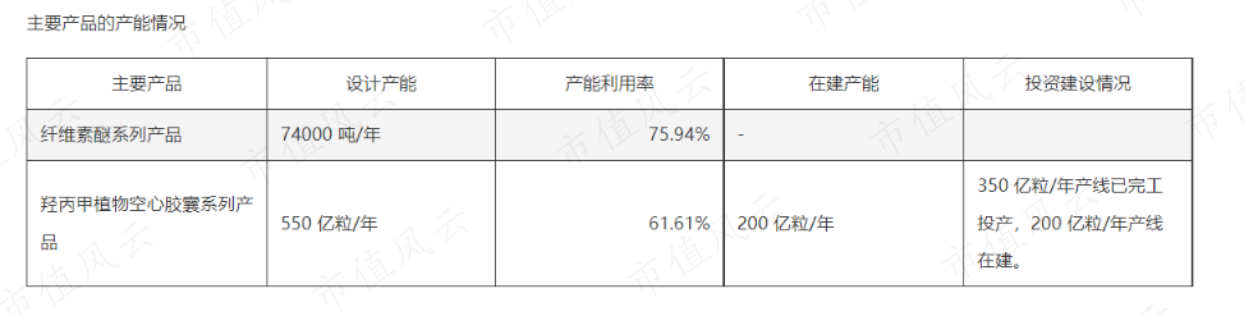
要知道,去年植物胶囊产能利用率只有六成左右,是过剩的。
结语
一年时间,山东赫达从"承压"走到"利润翻倍"。靠的不是行业回暖,同行没跟上;靠的是高毛利植物胶囊产品的销售占比大幅提升。
接下来要看的,就是美国新建产的达产是被各种不可控因素拖慢甚至拖黄,还是能如期达成并成为新的业绩增长引擎。